달러 약세에도 웃는 삼성전기…3Q 영업익 '6601억' 전망
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
삼성전기가 원/달러 환율 하락이라는 수출기업의 부담 요인에도 불구, 인공지능(AI) 서버용 고부가 부품을 앞세워 실적 눈높이를 높이고 있다.
AI 서버와 데이터센터 투자 확대에 따라 적층세라믹콘덴서(MLCC)와 플립칩-볼그리드어레이(FC-BGA) 수요가 느는 가운데, 고부가 제품 비중 확대와 공급 부족에 따른 가격 개선이 실적을 견인할 것이란 관측이다.
이에 따라 AI 서버용 고부가 MLCC를 중심으로 수요가 빠르게 확대되고 있으며, 일부 제품에서는 공급 부족 현상도 이어지고 있다는 게 업계 설명이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
AI 서버용 MLCC·FC-BGA 수요 확대…고부가 제품 중심 수익성 개선
공급 부족에 가격·출하량↑…장기공급계약 통해 중장기 실적 가시성 확보
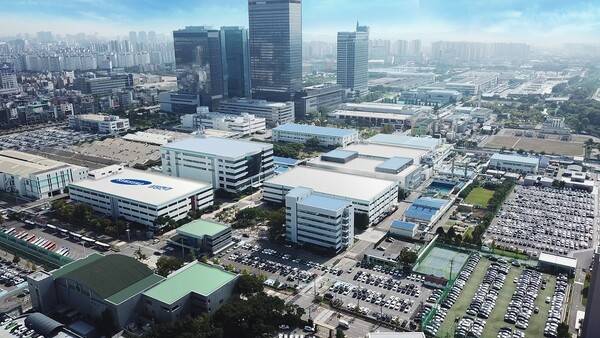
삼성전기가 원/달러 환율 하락이라는 수출기업의 부담 요인에도 불구, 인공지능(AI) 서버용 고부가 부품을 앞세워 실적 눈높이를 높이고 있다.
AI 서버와 데이터센터 투자 확대에 따라 적층세라믹콘덴서(MLCC)와 플립칩-볼그리드어레이(FC-BGA) 수요가 느는 가운데, 고부가 제품 비중 확대와 공급 부족에 따른 가격 개선이 실적을 견인할 것이란 관측이다.
증권가에서는 삼성전기의 3분기 영업이익 전망치를 잇따라 상향하고 있다. 금융정보업체 에프앤가이드 기준 3분기 영업이익 컨센서스는 약 6000억원 수준이지만, 최근 일부 증권사는 6500억원을 넘어서는 실적을 예상하고 있다.
29일 관련 업계예 따르면 KB증권은 삼성전기의 3분기 영업이익을 6601억원으로 전망했으며, iM증권도 6500억원을 제시했다. 시장 전망대로라면 3분기 영업이익은 역대 최대 수준에 이를 가능성이 커진다.
최근 원/달러 환율이 전분기 대비 하락하면서 수출 비중이 높은 삼성전기의 실적에는 부담으로 작용하고 있다.
다만 AI 서버용 고부가 부품에 대한 수요 증가와 제품 가격 상승, 고부가 제품 중심의 제품 믹스 개선 등이 환율 하락의 영향을 상당 부분 상쇄할 것으로 분석된다.
◆AI 서버용 MLCC, 고용량·고신뢰성 제품 중심 수요 확대
실적 개선의 핵심 축 가운데 하나는 MLCC다. AI 서버와 데이터센터 투자가 확대되면서 서버에 탑재되는 MLCC의 용량과 수량이 일반 서버 대비 크게 늘고 있다. 특히 AI 서버는 높은 연산 성능과 안정적인 전력 공급을 요구하는 만큼 고용량·고신뢰성 MLCC 채택이 늘어나는 추세다.
이에 따라 AI 서버용 고부가 MLCC를 중심으로 수요가 빠르게 확대되고 있으며, 일부 제품에서는 공급 부족 현상도 이어지고 있다는 게 업계 설명이다. 수요 증가와 공급 제약이 맞물리면서 제품 가격과 수익성 개선에 대한 시장의 기대도 커지고 있다.
삼성전기는 이 같은 시장 변화에 대응해 고부가 MLCC 비중을 확대하는 동시에 글로벌 대형 고객사와의 장기공급계약(LTA)을 늘리며 안정적인 공급 기반을 강화하고 있다.
판매량 증대는 물론, AI 서버에 적용되는 고사양 제품 중심으로 제품 구성을 개선하면서 MLCC 사업의 수익성을 높이는 전략이다.
◆FC-BGA도 AI 가속기 고사양화 수혜
FC-BGA 역시 AI 투자 확대의 직접적인 수혜가 예상되는 부품이다. AI 가속기와 데이터센터용 반도체의 성능이 높아지면서 이를 뒷받침하는 패키지기판 역시 대면적·고다층·고사양화되고 있다. 반도체의 집적도가 높아질수록 패키지기판에 요구되는 기술 난도가 높아지고, 이에 따라 고성능 FC-BGA의 공급 부담도 커지고 있다.
삼성전기는 이러한 시장 변화에 맞춰 고부가 FC-BGA 생산 역량을 확대하고 있다. AI 가속기와 데이터센터용 반도체에 적용되는 고사양 제품의 수요가 늘면서 FC-BGA 사업 역시 제품 믹스 개선과 공급 부족에 따른 수익성 개선 가능성이 거론되고 있다.
특히 AI용 반도체 시장이 성장할수록 고사양 패키지기판에 대한 수요도 함께 증가한다는 점에서 MLCC와 함께 삼성전기의 중장기 성장동력으로 평가된다.
◆고부가 제품 중심 전환…환율 하락 영향 상쇄
삼성전기의 실적 개선을 바라보는 시장의 시선은 단순한 AI 수요 증가에만 머물지 않는다. 핵심은 AI 서버 시장 확대를 계기로 제품 포트폴리오 자체가 고부가 제품 중심으로 전환되고 있다는 점이다.
고부가 MLCC와 FC-BGA 비중이 높아지면 동일한 출하량에서도 수익성을 높일 수 있다. 여기에 생산라인 가동률 상승과 공급 부족에 따른 가격 개선까지 더해질 경우 환율 하락으로 발생하는 부담을 일정 부분 흡수할 수 있다는 분석이다.
AI 서버 관련 장기공급계약 확대는 중장기 실적 가시성을 높이는 요인으로 꼽힌다. 주요 고객사와 장기적인 공급 관계를 구축할 경우 향후 생산능력 확대와 투자 계획을 보다 안정적으로 운용할 수 있어서다.
최근 증권가에서는 삼성전기가 2027년 생산능력의 상당 부분을 장기공급계약으로 확보하는 방향을 추진하고 있다는 분석도 내놓고 있다. 장기 계약이 확대될수록 AI 서버 부품 시장에서 삼성전기의 매출 기반이 안정되고, 실적 전망 기간 역시 중장기로 확대될 수 있다는 의미다.
iM증권은 이와 관련 "최근 주가는 130만원 안팎에서 기간 조정을 받고 있지만, 3분기 호실적에 이어 4분기 MLCC 판가 인상이 실적 눈높이를 다시 끌어올릴 촉매가 될 것으로 본다"며 "삼성전기 MLCC 매출의 80% 이상이 직납에서 발생하는 만큼 가격 인상이 전장용을 넘어 다른 고객사로 확대될 가능성도 있다"고 전했다.
그러면서 "중장기적으로는 추가 LTA 확보가 중요하다. 삼성전기는 2027년 생산능력의 60~70%를 LTA로 확보하는 것을 목표로 하고 있다"며 "추가 계약이 이어질 경우 실적 가시성이 2027년에서 2028년 이후까지 확대될 수 있다"고 설명했다.
삼성전기 관계자는 "AI 서버와 데이터센터 시장의 성장에 따라 고부가 MLCC와 패키지기판에 대한 수요가 지속적으로 증가하고 있다"며 "고성능·고신뢰성 제품 중심으로 시장 수요에 적극 대응하고 차별화된 제품 경쟁력을 강화해 나갈 계획"이라고 말했다.
Copyright © EBN