동박 부진에 8500억 조달한 SK넥실리스 …SKC 부담 커지나
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
SK넥실리스가 신종자본증권을 발행하며 동박 사업 정상화에 필요한 자금 확보에 나선 가운데, 모회사 SKC의 재무 부담도 커질 수 있다는 우려가 나온다. SKC가 SK넥실리스의 신종자본증권을 인수한 특수목적법인(SPC)의 유동화대출에 자금보충약정을 제공하면서다.
28일 금융감독원 전자공시시스템에 따르면 SKC는 SK넥실리스의 신종자본증권을 인수한 6개 SPC가 조달하는 8500억원 규모 유동화대출에 대해 자금보충약정을 체결했다.
SKC의 자금보충약정은 SK넥실리스의 재무 부담이 모회사로 전이될 수 있는 요인이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
동박 사업 자금 차환 및 운영자금 확보
중국발 가격 경쟁 완화·말레이시아 공장 정상화…실적 회복 여부 주목
SK넥실리스가 신종자본증권을 발행하며 동박 사업 정상화에 필요한 자금 확보에 나선 가운데, 모회사 SKC의 재무 부담도 커질 수 있다는 우려가 나온다. SKC가 SK넥실리스의 신종자본증권을 인수한 특수목적법인(SPC)의 유동화대출에 자금보충약정을 제공하면서다.
신종자본증권은 회계상 자본으로 분류되지만, 실질적으로는 이자를 지급하는 회사채 형태에 가깝다. 향후 동박 사업의 수익성 회복 여부가 SKC의 재무부담을 좌우할 전망이다.
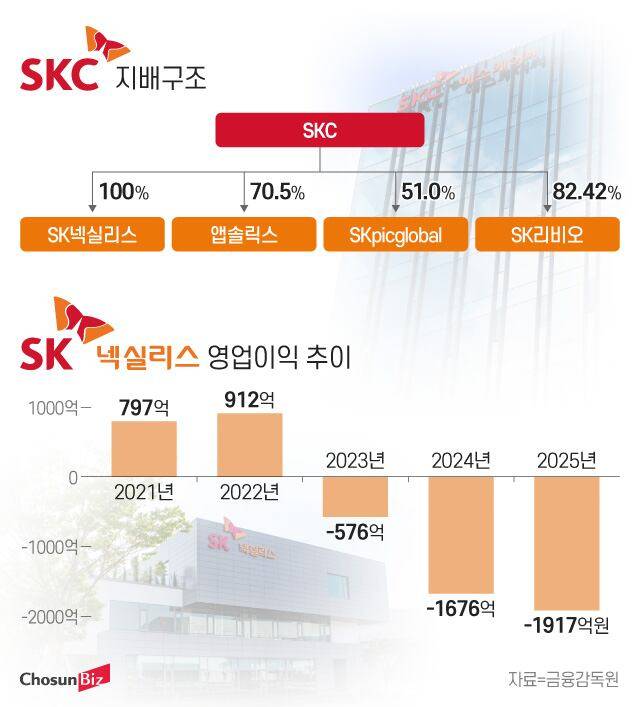
28일 금융감독원 전자공시시스템에 따르면 SKC는 SK넥실리스의 신종자본증권을 인수한 6개 SPC가 조달하는 8500억원 규모 유동화대출에 대해 자금보충약정을 체결했다. 약정 규모는 SKC 자기자본 3조2068억원의 26.51%에 해당한다. 약정은 유동화대출이 전액 상환될 때까지 유지된다.
◇회계상 자본이지만, 사실상 회사채
앞서 SK넥실리스는 8500억원 규모의 30년 만기 신종자본증권을 발행했다. 사채 이율은 6.86~7.325%로, 각각 발행 후 일정 시점부터 회사채 수익률에 최초 가산금리 2%포인트를 더하고 이후 매년 0.5%포인트씩 추가 가산되는 스텝업(Step-up) 구조로 설계됐다. 발행일로부터 2~3년이 지난 시점에는 SK넥실리스가 조기상환할 수 있는 콜옵션도 붙었다.
신종자본증권은 만기가 길거나 사실상 영구적이고, 이자 지급이나 원금 상환에 대한 발행사의 의무가 일반 회사채보다 약하게 설계돼 회계상 자본으로 분류된다. SK넥실리스는 이를 통해 8500억원을 조달하면서도 자본으로 인정받아 재무구조를 개선할 수 있다.
다만 신종자본증권에 스텝업 조항과 조기상환청구권이 붙은 만큼, 사실상 2년 만기와 3년 만기의 회사채를 발행한 것으로 해석된다. 발행사가 콜옵션을 행사하지 않을 경우 금리가 올라가는 구조인 만큼, SK넥실리스로서는 조기 상환을 선택할 유인이 커진다.
SKC의 자금보충약정은 SK넥실리스의 재무 부담이 모회사로 전이될 수 있는 요인이다. 공시상 SKC의 자금 보충이 선택 가능한 형태로 설계됐지만, SK넥실리스의 이자 지급 등 자금 상환에 차질이 발생하면 SPC에 추가 자금을 지원할 가능성이 크다.
익명을 요구한 한 경영학과 교수는 “기관을 상대로 발행한 만큼, 약정이 선택 사항이라고 하더라도 SK넥실리스의 채무 불이행이 발생하면 SKC가 채무를 같이 부담하는 방안으로 설계됐을 것”이라며 “구체적인 책임 분담은 계약서를 살펴봐야 한다”고 설명했다.
◇2020년 진출한 동박 사업, 캐즘에 적자 전환
SK넥실리스는 신종자본증권을 통해 과거 말레이시아 법인이 발행한 상환전환우선주(RCPS)를 취득하고 여유자금을 충당할 예정이다.
SKC는 2020년 화학 사업의 성장세가 둔화하자 새로운 성장 동력을 확보하기 위해 SK넥실리스를 인수했다. 이후 SK넥실리스는 2020년 532억원, 2021년 798억원, 2022년 912억원의 영업이익을 내며 주요 성장 사업으로 자리 잡았다.
그러나 SK넥실리스가 전기차 캐즘(일시적 수요 둔화)과 중국발(發) 공급 과잉으로 업황이 악화됐다. SK넥실리스는 2023년 576억원, 2024년 1676억원, 2025년 1917억원의 영업손실을 기록하며 3년 연속 적자를 냈다.
당시 SK넥실리스는 동박 사업 확장을 위해 말레이시아와 폴란드에 공장을 세웠다. 각각 7000억원, 9000억원을 투자했다. 특히 말레이시아 투자의 일부는 현지 법인이 RCPS를 발행해 조달했다.
◇이자 감당할 만큼 사업 성장하는지가 관건
결국 중요한 것은 동박 사업이 높은 금융비용과 기존 투자 부담을 감당할 만큼 현금창출력을 회복할 수 있느냐다. 최근에는 중국발 공급과잉이 완화되고 말레이시아 공장 가동률이 상승하면서 수익성이 개선될 수 있다는 전망도 나온다.
이동욱 IBK투자증권 연구원은 “과거 낮은 가동률을 만회하기 위해 해외 시장에서 공격적인 저가 수주에 나섰던 중국 업체들의 공급 여력이 줄며 가격이 정상화되기 시작했다”며 “SKC가 밝힌 올해 상반기 누적 말레이시아 생산비중 61%, 하반기 생산비중 90% 이상이라는 계획이 실제 물류 흐름에서도 가시화되고 있다”고 분석했다.
IBK투자증권에 따르면, 2023년 10월 SK넥실리스 말레이시아 공장이 첫 선적한 물량은 80톤이었지만, 2024년 10월까지 누적 수출량이 1257톤으로 증가했다.
다만 올해 내 실적 회복은 어렵다는 전망이 나온다. 나이스신용평가는 지난 6월 보고서에서 “동박 부문의 경우 원가율이 우수한 말레이시아 공장 생산지 인증 및 신규 계약이 순차적으로 진행되고 있으나, 신규 공장 가동에 따른 초기 비용 부담 및 최근 높아진 소재 산업 내 경쟁 강도 등을 감안할 때 2026년까지 연간 영업이익 적자가 지속될 가능성이 높다”고 분석했다.
- Copyright ⓒ 조선비즈 & Chosun.com -
Copyright © 조선비즈. 무단전재 및 재배포 금지.
- [인터뷰] 한 달 살 집 찾는 외국인들… 박형준 삼삼엠투 대표 “해외 결제 비중 25%”
- 비만약 열풍에 피부 탄력 관리 뜬다… 뷰티업계 새 시장 주목
- 더시에나, ‘1.8兆’ 골프존카운티 품는다… MBK와 SPA 체결
- 압구정 고점서 35억 뚝… 강남 재건축에 무슨 일
- 수원 옛 부촌 우만현대, 재건축 추진 14년 만에 철거
- “일주일 2만원으로 버텨요”… 주식 폭락에 직장인들 ‘무지출 챌린지’
- [단독] 전국 중수청 내부 도면 59장 나라장터에 노출… 청장실·서버·수사실까지
- 軍이 주목한 로봇개… 라이온로보틱스, 설립 3년만에 몸값 7000억 노린다
- 대기업 오너 일가, 그룹사 주식 7조원어치 사들였다… 이재용 회장 5조원 육박
- 사케는 엔저 타고 날았고, 막걸리는 ‘한인 타운’ 넘어설 돌파구 찾는다