“아빠랑 할머니가 각각 줬는데요?”…추석 용돈 ‘2000만원 공제’의 오해
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
미성년 자녀의 증여재산공제 한도인 2000만원 이내여서 낼 세금은 없었다.
25일 국세청 안내에 따르면 세법상 거주자가 부모·조부모 등 직계존속에게 증여받을 때 일반 공제 한도는 성인 5000만원, 미성년자 2000만원이다.
앞선 사례에서 자녀가 여전히 미성년자이고, 첫 증여 이후 10년이 지나지 않았으며 다른 증여가 없다고 가정하면 남은 공제액은 500만원이다.
과세 대상이어도 남은 증여재산공제 한도 안이라면 낼 세금은 없을 수 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
부모와 조부모가 아이에게 따로 돈을 주더라도 공제 한도가 각각 생기는 것은 아니다. 미성년자가 부모·조부모에게 증여받을 때 일반적으로 공제받을 수 있는 금액은 모두 합쳐 10년간 2000만원이다. 다만 통상적인 명절 용돈까지 모두 세금을 매기는 것은 아니어서 돈의 성격부터 구분해야 한다.
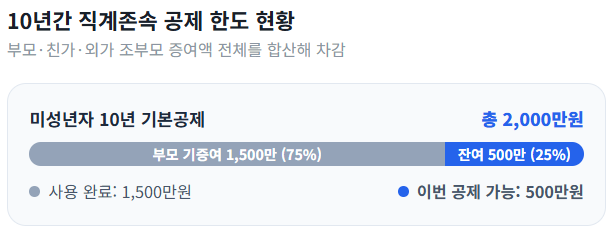
이 한도는 매년 새로 생기는 것이 아니다. 돈을 받은 날부터 거슬러 올라가 10년 동안 이미 공제받은 금액을 함께 따진다. 아버지와 어머니는 물론 친가·외가 조부모에게 받은 증여도 같은 공제 한도를 나눠 쓴다.
앞선 사례에서 자녀가 여전히 미성년자이고, 첫 증여 이후 10년이 지나지 않았으며 다른 증여가 없다고 가정하면 남은 공제액은 500만원이다. 전체 한도 2000만원 중 1500만원을 이미 사용했기 때문이다.
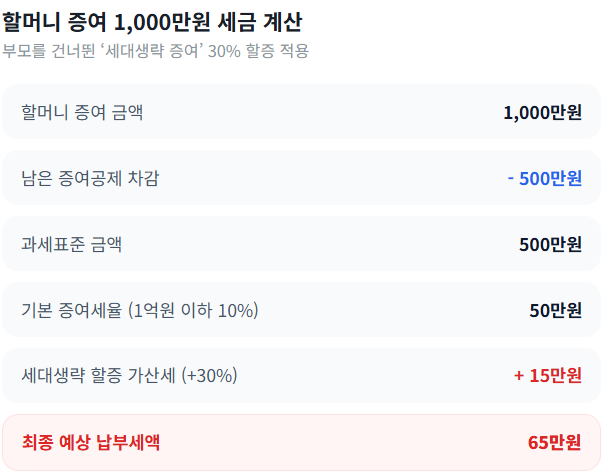
따라서 할머니가 주는 1000만원 중 500만원만 추가로 공제받을 수 있다. 나머지 500만원은 세금을 계산하는 대상 금액이 된다.
조부모가 부모 세대를 건너뛰어 손자녀에게 증여하면 원칙적으로 계산된 증여세에 30%를 더한다. 다만 증여자인 조부모의 자녀가 사망해 그 자녀의 자녀에게 증여하는 경우에는 할증하지 않는다.
앞서 국세청은 ‘상속·증여 세금상식Ⅱ’에서 사회 통념상 인정되는 명절 용돈은 증여세 비과세 대상이라고 설명했다. 다만 용돈·생활비 명목으로 받은 돈을 예금이나 주식·부동산 매입에 사용하면 비과세로 인정되지 않을 수 있다고 안내하고 있다.
과세 대상이어도 남은 증여재산공제 한도 안이라면 낼 세금은 없을 수 있다.
신고 대상 증여는 돈을 받은 달의 말일부터 3개월 이내에 신고해야 한다. 올해 9월에 받은 신고 대상 증여라면 원칙적으로 12월 31일까지다.
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- “왜 이리 막혀, 사고 났나 싶었는데”…고속도로 정체 원인, 알고보니 - 매일경제
- 李대통령 “北포로 송환, 우크라가 비공개 합의 깨고 공개” - 매일경제
- 김정은과 축구장 나들이 간 딸 주애, 미사일총국 승리에 미소 ‘활짝’ - 매일경제
- [속보] “미중정상, 회담서 한반도·중동·우크라 문제 논의” <신화통신> - 매일경제
- 李대통령 “北포로 송환, 우크라가 비공개 합의 어기고 공개” - 매일경제
- “시장 익숙하지 않은 영역 진입”…美 30년물 금리 2004년 이래 최고치 - 매일경제
- ‘전세계서 두 번째로 깊은 호수’ 탕가니카호서 선박 전복…최소 41명 사망 - 매일경제
- “삼성전자 내년 63만원 vs 27만원”…증권가 전망 극과 극, 누구 말이 맞나 - 매일경제
- “압구정 아파트 100채 살 돈 벌었는데”…심형래, 179억 빚에 파산까지 - 매일경제
- 李대통령 “멕시코와 원유·핵심자원 공급망 협력채널출범” - 매일경제