2030년 메모리 시장 2700兆 된다는데…삼성·SK의 고민 두 가지 [갭 월드]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
2030년 글로벌 메모리 반도체 시장이 2700조 원 규모까지 커질 수 있다는 전망이 나왔다. 인공지능(AI) 데이터센터 투자가 고대역폭메모리(HBM)를 넘어 서버용 D램과 기업용 솔리드스테이트드라이브(SSD) 수요까지 끌어올리면서 메모리 시장의 성장 속도가 과거와 달라졌다는 분석이다.
뱅크오브아메리카(BofA)는 최근 2030년 글로벌 D램·낸드의 전체시장규모(TAM) 전망치를 기존 1조8000억 달러에서 2조 달러(약 2700조 원)로 상향했다.
시장조사업체 트렌드포스는 주요 메모리 업체의 D램 웨이퍼 투입량 가운데 HBM이 차지하는 비중이 지난해 말 약 18%에서 올해 22%, 내년에는 30%까지 높아질 것으로 보고 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
뱅크오브아메리카, 30년 D램·낸드 2조弗 전망
AI가 HBM 넘어 서버 D램·SSD 수요까지 견인
세계 D램 60% 이상 삼성·SK 최대 수혜 기대
28년 가격 조정·中 추격·대규모 증설은 변수
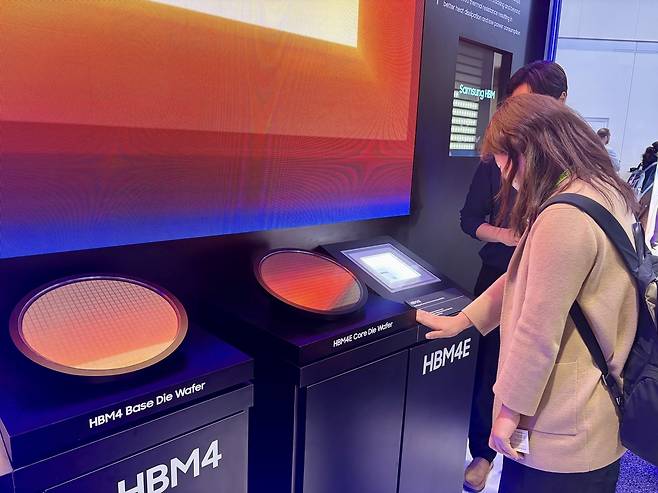
2030년 글로벌 메모리 반도체 시장이 2700조 원 규모까지 커질 수 있다는 전망이 나왔다. 지난해 세계 D램·낸드 매출(약 290조 원)의 10배에 육박하는 규모다. 인공지능(AI) 데이터센터 투자가 고대역폭메모리(HBM)를 넘어 서버용 D램과 기업용 솔리드스테이트드라이브(SSD) 수요까지 끌어올리면서 메모리 시장의 성장 속도가 과거와 달라졌다는 분석이다.
세계 D램 시장의 60% 이상을 차지하는 삼성전자(005930)와 SK하이닉스(000660)에는 일단 호재다. 두 회사 모두 AI가 이끄는 메모리 특수에 올라타 창사 이래 최고 실적을 매 분기 경신하고 있다.
하지만 4년 뒤까지 지금 같은 호황이 이어질지는 장담하기 어렵다는 우려의 목소리도 나온다. 2027~2028년부터 삼성전자와 SK하이닉스를 비롯한 주요 업체의 증설 물량이 본격적으로 풀리는 데다 중국 업체들의 추격도 빨라지고 있어서다. 메모리 산업의 고질적인 ‘공급 과잉’이 다시 나타날 가능성도 배제할 수 없다.
2025년 세계 D램·낸드 매출은 약 2100억 달러(약 290조 원)였다. BofA가 제시한 2030년 TAM은 이와 비교하면 9.5배에 달한다. 다만 2조 달러는 2030년 실제 매출 전망치가 아니라 수요가 커질 경우 형성될 수 있는 전체 잠재시장 규모다.
BofA가 시장 전망을 끌어올린 배경에는 AI가 있다. 과거 메모리 호황은 PC와 스마트폰 판매 증가가 주로 이끌었다. 그러나 이번에는 다르다. AI 서버 한 대에 들어가는 메모리 용량이 빠르게 늘면서 HBM뿐 아니라 서버용 DDR5와 기업용 SSD 수요까지 함께 증가하고 있다.
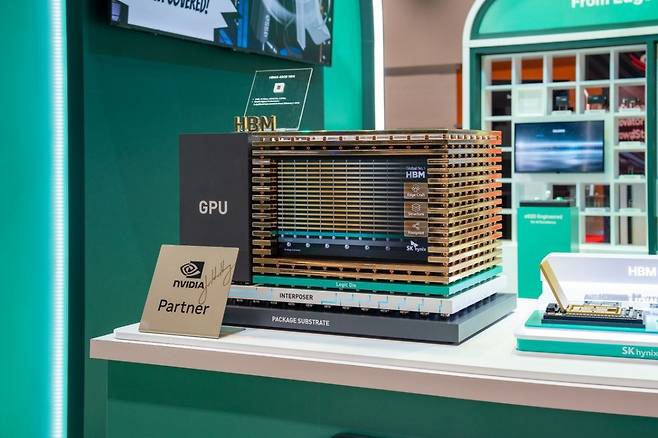
여기에 HBM 생산 확대가 일반 D램 공급까지 죄고 있다. HBM은 일반 D램보다 웨이퍼 면적을 많이 차지하고 공정도 복잡하다. 같은 생산능력을 놓고 보면 HBM 비중을 높일수록 범용 D램 생산량은 줄어들 수밖에 없다. 시장조사업체 트렌드포스는 주요 메모리 업체의 D램 웨이퍼 투입량 가운데 HBM이 차지하는 비중이 지난해 말 약 18%에서 올해 22%, 내년에는 30%까지 높아질 것으로 보고 있다.
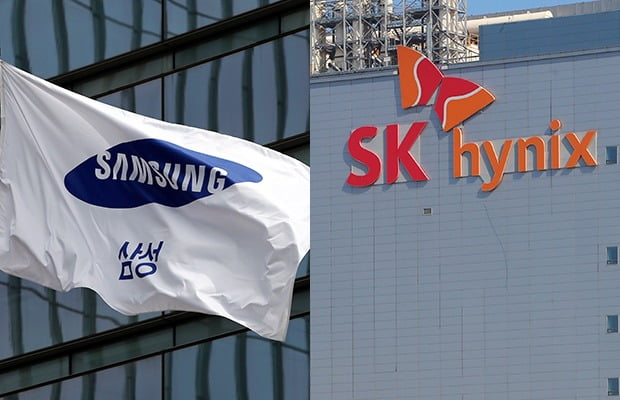
특히 AI용 고부가 메모리 시장에서 두 회사의 경쟁이 치열하다. 삼성전자는 HBM4(6세대) 공급을 확대하면서 차세대 HBM4E(7세대) 개발에도 속도를 내고 있다. 서버용 DDR5와 기업용 SSD 등 HBM 이외의 AI 메모리 판매도 늘리고 있다.
SK하이닉스는 HBM 시장에서 확보한 선두 지위를 바탕으로 고객사와 장기 공급계약을 늘리고 있다. HBM4 양산도 본격화했다. 과거에는 고객사가 분기 단위로 메모리를 사들이는 경우가 많았다면 최근에는 5년 뒤 물량까지 미리 확보하려는 움직임이 나타나고 있다.
가격 협상의 키를 쥔 건 메모리 업체다. BofA가 메모리 업체와 유통사, 완제품 업체 등을 점검한 결과 올 3분기 주요 D램 평균판매가격(ASP)은 전 분기 대비 20~30%, 낸드는 15% 이상 오른 것으로 파악됐다. 일부 대형 클라우드 업체는 벌써 내년 1분기 D램을 올 4분기보다 높은 가격에 구매하는 계약을 체결한 것으로 전해졌다. 메모리 가격이 떨어질 때까지 구매를 미루던 과거와 달리, 지금은 가격이 더 오르기 전에 필요한 물량부터 확보하는 양상인 것이다.
문제는 공급이다. 메모리 반도체는 수요가 좋아 가격이 오르면 업체들이 증설에 나서고 2~3년 뒤 늘어난 물량이 한꺼번에 시장에 나오면서 다시 가격이 떨어지는 사이클을 반복해 왔다. 지금 삼성전자와 SK하이닉스가 추진하고 있는 증설 역시 이르면 올 연말, 늦어도 내년부터는 생산량 증대로 이어질 전망이다.
삼성전자는 평택 캠퍼스를 중심으로 HBM과 첨단 D램 생산능력을 늘리고 있다. SK하이닉스도 청주 M15X 가동을 준비하는 한편 용인 반도체 클러스터 투자를 진행 중이다. 지금은 고객 주문을 다 받기 어려울 정도로 물량이 부족해 증설 속도를 높이고 있다. 다만 AI 투자 증가세가 둔화할 경우 상황은 달라질 수 있다.
BofA 역시 장기적으로는 메모리 시장의 성장을 예상하면서도 2028년에는 D램과 낸드 가격이 한 차례 조정을 받을 것으로 내다봤다. D램 ASP는 약 5%, 낸드는 약 13% 하락할 것으로 전망했다. BofA는 이를 장기 상승세가 끝나는 침체라기보다 2029~2030년 재성장을 앞둔 ‘연착륙’으로 보고 있다.
하지만 메모리 업체 입장에서는 가격이 몇 % 떨어지느냐에 따라 수익성이 크게 달라질 수 있다. 메모리는 고정비 비중이 높은 장치산업이라 가격 상승기에는 영업이익이 가파르게 늘지만 반대로 가격이 꺾이면 이익도 빠르게 줄어든다.
중국 업체의 추격도 삼성전자와 SK하이닉스가 경계해야 할 대목이다. 중국 최대 D램 업체 창신메모리(CXMT)는 최근 차세대 D램 생산 확대에 속도를 내고 있다. 낸드 시장 진출도 추진하고 있다. 아직 최첨단 HBM이나 고성능 서버용 메모리에서는 삼성전자·SK하이닉스와 기술 격차가 있다는 평가가 많지만 범용 D램부터 생산량을 빠르게 늘리고 있다.
중국산 범용 메모리가 시장에 대량으로 풀릴 경우 가격에 영향을 줄 수 있다. 삼성전자와 SK하이닉스가 HBM 등 고부가 제품에서 벌어들이는 이익과 별개로 범용 D램과 낸드 가격이 떨어지면 전체 수익성에는 부담이 된다.
결국 관건은 2700조 원이라는 시장 규모보다 그 시장에서 삼성전자와 SK하이닉스가 얼마나 높은 점유율과 수익성을 유지하느냐라는 게 업계 중론이다. AI 확산으로 메모리 반도체는 단순한 저장장치에서 AI 연산 성능을 좌우하는 핵심 부품으로 올라섰다. 당장은 삼성전자와 SK하이닉스가 가장 큰 수혜를 받고 있다. 하지만 지금 시작된 대규모 증설과 중국의 추격까지 감안하면 2030년까지 가는 길이 순탄하지만은 않다는 분석이다.
어떤 문의든 언제나 환영입니다. 제 메일로 연락주시면 후속 취재해 다음 시리즈에 반영하겠습니다.
서종갑 기자 gap@sedaily.com
Copyright © 서울경제. 무단전재 및 재배포 금지.
- “음식에서 왜 농약 냄새가?”…한밤중 중식당 쑥대밭 만든 男 2명 추적
- 4만원에 샀는데 무려 8000배 ‘껑충’…복도 구석에 걸려있던 그림의 놀라운 반전
- “6개월간 주식 450억 굴려” 김수용이 공개한 계좌…26년차 ‘개미 대표’의 수익은
- 노도강도 월세 300만원 시대…서울 고액 월세 9.7% 늘었다
- 술 때문에 억대 성과급 놓쳤다…SK하이닉스 신입 4명 해고된 이유
- “삼성전자 목표가 63만 원…메모리 사이클 장기화”
- “소장 60㎝ 잘라냈다” 윤종신도 30년째 투병…특히 2030서 급증한 ‘이 병’, 이유는?
- 생활지도 불만에 교사 신상 SNS 공개한 중1…부모는 ‘아동학대’ 신고
- 강남 한복판 피부과서 프로포폴 ‘360번’ 투약…30대 의사 붙잡혔다
- “제주도가 이렇게 될 줄이야”…해병대까지 투입된 공포의 ‘차봉지’ 또 나왔다