“집 팔아야 하는데 갱신권 쓰면?”…임대사업자·세입자 모두 난감해진 이유[박합수의 부동산 끝판]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
주택임대사업자 관련정책은 이를 직접 적용받아 납세액이 달라지는 이는 적지만, 결국 임대시장을 거쳐 부동산 전반에 여파를 끼치게 된다. 올해 발표된 세법개정안을 비롯한 각종 임대주택 정책을 유심히 살펴봐야하는 이유다.
정부가 발표한 2026년 세제개편(안)에서 등록임대주택 사업자의 내용이 다수 포함되었다.
임대인이 실거주하지 못하는 1세대 1주택 비거주자이다 보니, 종합부동산세(연령별·장기보유공제 제외 등)와 양도소득세(장기거주공제 제외) 등에서 중복 규제 대상이라 가볍지 않다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
정부가 발표한 2026년 세제개편(안)에서 등록임대주택 사업자의 내용이 다수 포함되었다. 대부분은 양도 기한 설정에 관한 부분이다. 임대 기간이 종료되면 일정 기한 내에 양도해야 한다. 정부는 등록임대주택 사업자에게 조정대상지역에서 양도세 중과 유예를 무한정 주던 방식을 개선하겠다고 밝혔었다. 그 취지와 일맥상통한다. 아파트 임대사업자를 다주택자처럼 규제하겠다는 의미다. 장기간 주택임대사업을 하던 당사자로선 당황스러운 일이다. 물론 그 집에 거주하던 세입자도 당사자가 되므로 전세 시장에도 악영향을 미친다.
국회에서 최종적으로 어떻게 결정되는지에 따라 달라지겠지만, 사업자는 충분히 숙지하고 대응해야 한다. 일반인들과 큰 상관이 없는 내용이다 보니, 관심도가 떨어져 그대로 통과될 확률도 높다. 전반적인 내용을 발표 자료 순서대로 살펴보기로 한다.
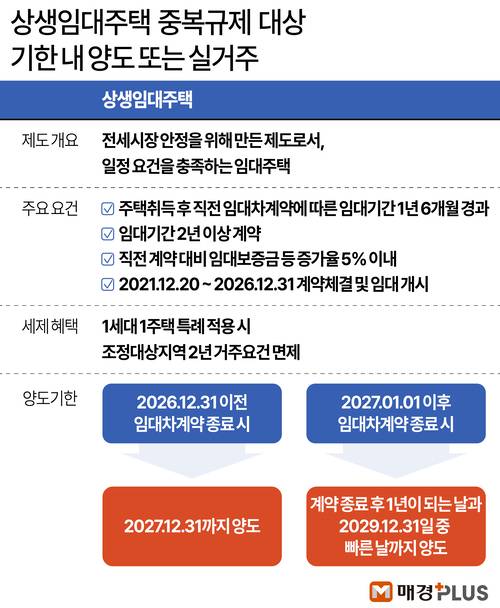
추가로 임대 기간 2년 이상을 계약하며 직전 계약 대비 임대보증금 등 증가율이 5% 이내, 2021년 12월 20일~2026년 12월 31일까지 계약체결 및 임대 개시하면 해당한다. 상생임대 사업자의 혜택은 1세대 1주택 특례 적용 시 2년 조정대상지역 거주요건을 면제한다. 이번 개편(안)에서 2026년 12월 31일 이전 임대차계약이 종료되면 2027년 말까지 양도해야 한다. 2027년 이후 임대차계약이 종료되면, 계약 종료 후 1년이 되는 날과 2029년 말 중 빠른 날까지 양도해야 한다.
결국 기한 내 양도하지 못하면 혜택이 사라진다는 의미다. 상생임대주택 사업 제도실시 후 추가된 소급 적용이다. 신뢰 보호 원칙을 훼손하는 소급효 논란이 있을 수 있다. 결국 종합부동산세 등과 맞물려 비거주를 거주로 전환하는 게 우선적인 방법이다. 물론 양도기한 내 양도할 수도 있지만, 대체 매입에 대한 대안을 가지고 실행해야 한다. 토지거래허가구역에서 매입은 거주의무를 채워야 하므로 의미는 같아질 수 있다.
신축임대주택 양도소득세 감면 양도기한 설정도 꼼꼼히 봐야 한다.
※ 기사 전문은 매일경제신문의 프리미엄 재테크 콘텐츠 플랫폼 매경플러스에서 확인할 수 있습니다. 네이버에서 ‘매경플러스’를 검색하거나, 스마트폰으로 아래 QR코드를 찍으면 연결됩니다.
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- “삼성전자 목표주가 63만원”…30만선 회복 앞두고 증권가 전망 보니 - 매일경제
- “저 사람도 가수예요?” 심수봉, 김다현 이어 정미애까지…또 ‘저격 발언’ 목격담 - 매일경제
- 유시민 “이 대통령, 왕이 아니곤 할 수 없는 말”…檢개혁 발언에 맹비난 - 매일경제
- [단독] 몇천원씩 남긴 돈, 2500억 됐다…다 못 쓴 선불충전 금액 ‘눈덩이’ - 매일경제
- [단독] 국민연금 대투위, 운용사와 사전공모 있었나…사실조사 착수 - 매일경제
- ‘SM엔터 시세조종 의혹’ 카카오 김범수...檢, 2심서도 징역 15년 구형 - 매일경제
- “신도 못푸는 인류 궁극의 난제”…에스컬레이터 ‘한 줄 vs 두 줄’ 논쟁, 결국 - 매일경제
- “나같은걸 괜히 낳아서”…‘우크라전 생포 북한군’ 얼굴 크게 다친 이유, 충격 - 매일경제
- [속보] ‘SM엔터 주가조종 의혹’ 김범수 항소심서 징역 15년 구형 - 매일경제
- [단독] 전기 너무 남아 원전 줄였더니…억지 출력제어 보상금 2년새 5배 급증 - 매일경제