삼성물산, 삼성전자 배당 확대 수혜…내년 DPS 8550원 전망-SK
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
SK증권은 삼성물산(028260)에 대해 본업 실적 개선과 삼성전자의 배당 확대에 힘입어 시장 기대치를 웃도는 주주환원이 가능할 것으로 전망했다.
삼성전자의 배당 확대가 삼성물산의 주주환원 확대로 이어질 가능성에도 주목했다.
삼성전자 배당 확대에 따라 삼성생명의 배당이 늘어날 경우 삼성물산의 배당 재원도 추가로 증가할 수 있다는 설명이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 김윤정 기자] SK증권은 삼성물산(028260)에 대해 본업 실적 개선과 삼성전자의 배당 확대에 힘입어 시장 기대치를 웃도는 주주환원이 가능할 것으로 전망했다. 투자의견 ‘매수(Buy)’와 목표주가 55만원을 유지했다.
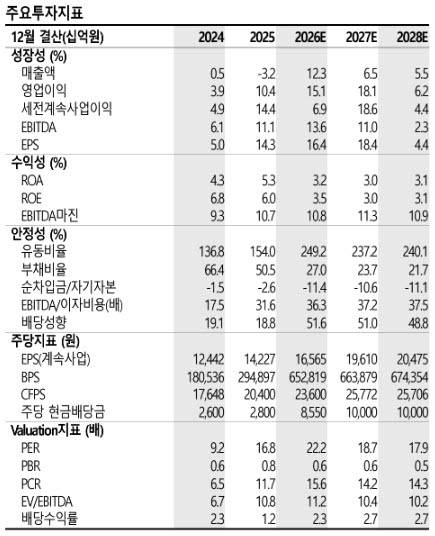
건설부문이 실적 개선을 주도할 것으로 봤다. 올해 건설부문 매출액은 15조9000억원으로 전년 대비 12.5%, 영업이익은 7360억원으로 37.3% 증가할 것으로 예상했다. 지난해 삼성물산 별도 매출에서 삼성전자향 매출이 차지하는 비중은 16.1%였지만 올해 상반기에는 29.2%까지 높아졌다. 최 연구원은 하반기에도 하이테크 공정이 본격화하면서 실적개선이 이어질 것으로 전망했다.
삼성전자의 배당 확대가 삼성물산의 주주환원 확대로 이어질 가능성에도 주목했다. 최 연구원에 따르면, 삼성물산은 관계사로부터 받는 배당수입의 60~70%를 재배당하고 있다. 이에 삼성전자 배당이 늘어나면 삼성물산의 현금배당에 대한 기대치도 높아질 수 있다는 분석이다.
삼성물산이 2027년 초 지급하는 배당금은 올해 지급받는 관계사 배당수입에 연동되고, 삼성전자의 3분기 배당금도 여기에 포함될 예정이다. 최 연구원은 이를 삼성물산의 주당배당금(DPS)으로 환산하면 내년 초 예상 DPS는 8550원으로 시장 전망치인 3882원을 크게 웃돌 것으로 전망했다.
삼성생명의 배당 확대 가능성도 추가적인 배당 재원 증가 요인으로 꼽았다. 삼성전자 배당 확대에 따라 삼성생명의 배당이 늘어날 경우 삼성물산의 배당 재원도 추가로 증가할 수 있다는 설명이다.
상장 자회사 지분가치가 크게 늘었음에도 삼성물산의 순자산가치(NAV) 대비 할인율 축소 폭은 크지 않다고 분석했다. 현재 삼성물산의 지분가치는 삼성전자 62.0%, 삼성바이오로직스 21.4%, 삼성생명 8.6% 등으로 구성돼 있다고 봤다.
올해 들어 삼성바이오로직스 주가가 17.9% 하락했지만 삼성전자는 127.8%, 삼성생명은 84.6% 상승하면서 상장 자회사 지분가치는 48.2% 증가했다. 2분기 재무구조도 순현금으로 전환됐다.
지난 8월 삼성전자의 대규모 주주환원 정책 발표로 삼성물산의 주주환원 확대가 가시화됐지만 NAV 대비 할인율은 57.8%로 연초 58.5%와 비교해 개선 폭은 미미하다고 평가했다.
최 연구원은 “10월 삼성전자의 분기배당이 확정되고, 삼성물산의 양호한 실적이 확인된다면 삼성물산 NAV 대비 할인율의 추가적인 축소를 예상한다”고 밝혔다.
김윤정 (yoon95@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- [단독]“당첨됐는데 떨어졌습니다”…청약 당첨자 7%는 ‘부적격’
- "터미네이터와 싸워보니…" 발차기 한 번에 나뒹군 男 [중국나라]
- [단독]"짬뽕 먹으러 갈래?"…서대문 유괴 미수범, 아이에게 건넨 말
- “이게 17만원짜리?”…한우 선물세트 열어보니 ‘황당’
- 유재석 건강 '빨간불'…고열로 '틈만나면' 녹화 취소
- "‘56만전자’ 보인다"…삼성전자 HBM 왕좌 탈환 한다는데
- 5-0 완승에 가려진 1안타…20살 무명투수 앞에 방망이가 얼었다
- 홍준표 "최순실·김건희·김현지 '여인천하'…李도 단절해야"
- "올해 가장 위험"...초강력 태풍에 일본 물바다, 한국 영향은?
- 지뢰 덧신 뚫은 폭발력…유용원 "DMZ 폭발, 北 목함지뢰 가능성"