“삼성전자, 내년 HBM 시장 점유율 1위 달성” 전망
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
삼성전자가 2027년 고대역폭메모리(HBM) 시장 점유율 1위를 확보할 것이라는 증권가 분석이 나왔다.
류형근 대신증권 연구원은 9월 22일 리포트에서 "수급 격차의 확대 속에서 사이클 추가 확장 가능성이 있고 당사 HBM 경쟁력도 상승할 것"이라며 목표주가 56만 원, 투자의견 매수를 유지했다.
류 연구원은 수급 격차가 추가로 더 확대될 것으로 전망했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
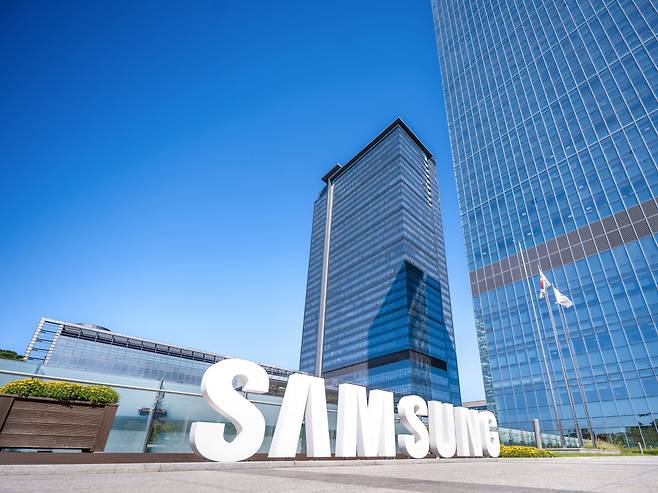
류형근 대신증권 연구원은 9월 22일 리포트에서 "수급 격차의 확대 속에서 사이클 추가 확장 가능성이 있고 당사 HBM 경쟁력도 상승할 것"이라며 목표주가 56만 원, 투자의견 매수를 유지했다.
삼성전자의 HBM 경쟁력 확대 배경에는 판가와 원가 개선이 꼽힌다. 상대적으로 낮은 단일 고객 의존도와 공격적 가격 인상 정책을 바탕으로 타사 대비 판가 우위를 확보했고, 10나노급 6세대(1c) 최첨단 D램 수율 개선을 통해 원가는 낮췄다는 것이다. 이를 통한 양과 질의 동반 개선이 HBM 사업 가치 제고로 이어진다는 게 류 연구원의 분석이다.
류 연구원은 수급 격차가 추가로 더 확대될 것으로 전망했다. "내년 수요 협상과 장기계약 체결 과정에서 다수 고객들이 예상치를 상회하는 총 구매수요(TAM)를 제시했다"며 "2031년 물량 중 일부 고객과는 연장 계약이 성공적으로 체결됐을 것"으로 판단했다.
2027년 1월 발표가 예상되는 차세대(2027~2029년) 주주환원 정책도 주목된다. 다수의 메모리반도체 기업과 마찬가지로 삼성전자의 주주환원 정책도 시장 친화적인 방향으로 강화될 것이라는 분석이다. 류 연구원은 "시장이 주목해야 할 점은 기업가치 제고로 이어질 주주환원의 연속성"이라며 "장기계약을 통한 사이클 리스크 축소가 이를 가능케 할 것"이라고 밝혔다.
한국거래소에 따르면 삼성전자는 9월 22일 오전 11시 19분 현재 전일 종가 대비 약 2% 오른 27만9500원 선에 거래됐다.
Copyright © 주간동아. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
- “어닝쇼크 한화에어로, 실적 바닥 지나 4분기부터 반등할 것”
- 러시아發 페스트 공포에 에볼라 경보까지
- 법정 서는 외국인 늘어나는데 통역 방식, 판결문 번역 제각각
- “젊은 층 관심 커진 재개발 투자… 적어도 ‘조합설립인가’ 받은 곳 노려야”
- 분당과 삼성동에 재물 기운 듬뿍 안기는 탄천
- 강아지와 함께 자란 아이, 아토피 위험 28% 낮았다
- 똑같은 돈, 누구는 불안으로 누구는 기회로 보는 이유
- “최악 성적 기록한 맨유… 캐릭 감독의 전술 실패가 주원인”
- 따뜻한 바다에 살던 부캉이는 어쩌다 부산 앞바다를 떠돌게 됐을까
- 월세 급등으로 대학가에서 대학생들이 밀려난다