[1% 초고수의 개장 선택] '코리아써키트' 사고 '대덕전자' 줄였다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
수익률 상위 1%에 해당하는 '초고수' 투자자들이 22일 장 초반 코리아써키트를 집중 매수한 반면 대덕전자는 차익실현성 매도에 나선 것으로 나타났다.
22일 미래에셋증권 투자자 동향에 따르면 오전 9시 10분 기준 초고수 투자자 순매수 상위에는 삼성전기, 삼성전자, 코리아써키트, 오름테라퓨틱, 이수페타시스 등이 이름을 올렸다.
반면 대덕전자는 주가가 14% 넘게 급등한 가운데 초고수 순매도 상위에 올랐다.
특히 대덕전자는 최근 실적 개선과 AI향 FC-BGA 성장 기대를 바탕으로 주가에 상당한 기대감이 반영된 만큼, 급등 구간에서 일부 초고수들이 보유 물량을 줄인 것으로 해석된다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
수익률 상위 1%에 해당하는 '초고수' 투자자들이 22일 장 초반 코리아써키트를 집중 매수한 반면 대덕전자는 차익실현성 매도에 나선 것으로 나타났다.
22일 미래에셋증권 투자자 동향에 따르면 오전 9시 10분 기준 초고수 투자자 순매수 상위에는 삼성전기, 삼성전자, 코리아써키트, 오름테라퓨틱, 이수페타시스 등이 이름을 올렸다.
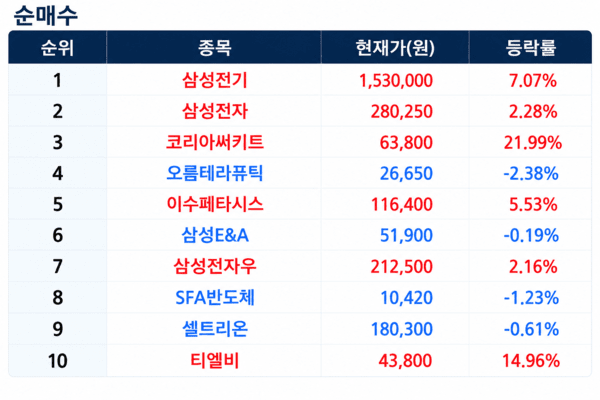
이날 코리아써키트는 6만3800원으로 전 거래일 대비 21.99% 급등했음에도 초고수 순매수 3위에 올랐다.
시장에서는 코리아써키트 순매수 강세 배경으로 MLCC 공급 부족에 따른 전자부품 업황 개선 기대와 4분기 SoCAMM·ABF 기판 실적 반전 기대감을 꼽고 있다.
최근 AI 데이터센터 투자 확대에 따라 서버용 고용량 MLCC 수요가 늘어나면서 관련 부품의 수급이 빠듯해지고 있다. 고용량 제품을 중심으로 나타났던 품절 현상이 범용 MLCC로 확산되고 일부 품목의 유통가격이 급등하면서 부품 업황 전반에 대한 기대감도 높아지고 있다.
이 같은 분위기는 반도체 기판주로도 확산되고 있다. 이날 삼성전기가 순매수 1위에 오른 것을 비롯해 코리아써키트와 이수페타시스가 순매수 상위권에 이름을 올린 것도 같은 맥락으로 풀이된다. AI 서버용 반도체 수요 확대가 MLCC뿐 아니라 고사양 패키지 기판 수요까지 끌어올릴 것이라는 기대가 반영된 것으로 분석된다.
코리아써키트는 2분기 연결 매출 4072억원, 영업이익 193억원을 기록했다. 매출은 전년 동기 대비 22.9%, 영업이익은 127.7% 증가했지만 영업이익은 시장 컨센서스인 301억원을 크게 밑돌았다. 스마트폰 업황 둔화로 자회사 인터플렉스의 실적이 부진했고 디스플레이향 제품 출하 지연과 원자재 수급 문제 등이 부담으로 작용했다.
그럼에도 증권가가 주목하는 부분은 4분기 이후의 실적 개선 가능성이다. 메모리 모듈 증설 효과가 본격화되는 가운데 북미 고객사 물량에 이어 국내 고객사향 SoCAMM 출하도 4분기부터 확대될 것으로 예상된다. 원자재 가격 상승에 대응한 메모리 모듈 PCB와 ABF 기판의 판가 인상 효과도 하반기 실적에 반영될 전망이다.
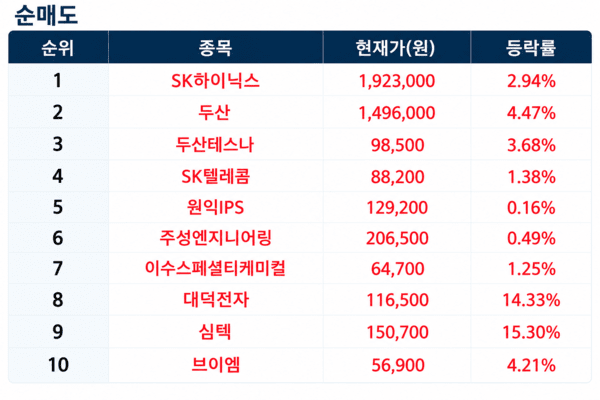
반면 대덕전자는 주가가 14% 넘게 급등한 가운데 초고수 순매도 상위에 올랐다. 펀더멘털에 대한 부정적인 판단보다는 단기간 주가가 빠르게 오른 데 따른 차익실현 성격이 강한 것으로 풀이된다.
대덕전자의 실적 흐름은 오히려 견조하다. 2분기 매출은 4010억원으로 전년 동기 대비 63% 증가했고 영업이익은 703억원으로 3666% 급증했다. 영업이익률도 약 18%까지 상승했다. FC-BGA 가동률은 1분기 74%에서 2분기 90%로 높아지면서 전 사업부의 수요 개선이 이어지고 있다.
하반기 실적 전망도 긍정적이다. 메리츠증권은 3분기 매출 4178억원, 영업이익 739억원을 전망하며 목표주가를 18만원으로 상향했다. 특히 ABF 기판에서 AI 네트워크용 라지바디 제품 양산이 시작됐으며 초기 예상치를 웃도는 약 70% 수준의 수율을 기록하고 있다는 점이 긍정적으로 평가되고 있다.
AI 서버와 네트워크 장비의 고사양화에 따른 FC-BGA 수요 확대도 대덕전자의 실적 개선을 뒷받침할 전망이다. 시장의 2026년 영업이익 컨센서스도 3개월 전보다 13% 이상 상향되는 등 실적 눈높이가 높아지고 있다.
다만 이날 대덕전자의 주가가 14.33% 급등하면서 단기 차익실현 욕구도 커진 것으로 보인다. 특히 대덕전자는 최근 실적 개선과 AI향 FC-BGA 성장 기대를 바탕으로 주가에 상당한 기대감이 반영된 만큼, 급등 구간에서 일부 초고수들이 보유 물량을 줄인 것으로 해석된다.
한편, 미래에셋증권은 AI 알고리즘을 통해 구간별 수익률, 매매 패턴, 거래 내역 등을 기반으로 '초고수' 투자자를 선별해 해당 매매 종목을 제공하고 있다.
Copyright © EBN