묶인 자금이지만 보장된 수익… IMA ‘양날의 검’
김나영 양정중학교 교사
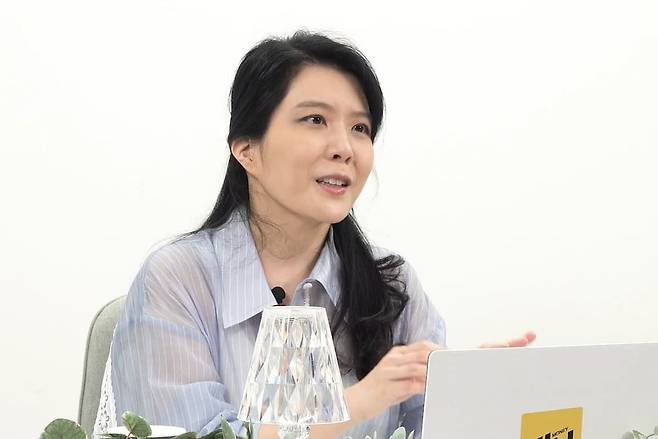
‘종합투자계좌(IMA)’는 증권사가 고객 자금을 맡아 직접 굴린 뒤 만기 시 원금을 보장해 주는 중장기 자산 관리 상품이다. 작년 12월 첫선을 보였다.
지난 7월 말 방송된 ‘조선일보 머니’의 ‘재테크 숟가락’ 코너에는 김나영 양정중 교사가 출연해 원금 보장과 예금 이상의 수익을 동시에 노릴 수 있는 이 IMA의 명암을 짚었다.
IMA는 자산운용사가 운용하고 증권사는 판매만 하는 일반 펀드와 달리, 증권사가 자신의 신용을 걸고 직접 운용하며 원금을 보장한다는 점에서 차이가 있다. 김 교사는 “안정성은 은행 예금에 가깝고 기대 수익률은 연 4% 안팎으로 예금보다 높다”며 “예금과 주식 사이를 겨냥한 중장기 자산 관리 상품으로 보면 된다”고 설명했다. IMA에 모인 자금의 70% 이상은 기업 금융에 투자하게 돼 있어 기업의 자금줄 역할도 하고 있다.
다만 가입 전 반드시 숙지해야 할 주의 사항도 적지 않다. 우선 실적 배당형 상품이라 연 4%라는 기준 수익률은 확정 이자가 아닌 목표에 불과하다. 김 교사는 “운용을 잘해 초과 수익이 나더라도 그 초과분의 40%가량은 증권사가 성과 보수로 떼어 가는 구조”라고 설명했다. 또한 “상품별로 최소 2년에서 최대 3년까지 꼼짝없이 자금이 묶이므로, 비상금이나 단기 자금을 넣어서는 안 된다”고 말했다.
세금 혜택이 거의 없다는 것도 단점이다. 일반 금융 상품처럼 15.4%의 세금이 고스란히 부과되며, ISA 같은 비과세나 분리과세 혜택이 전혀 없다. 건강보험료 인상 위험도 꼼꼼히 따져봐야 한다. 김 교사는 “만기 시 3년 치 이자를 한 번에 받게 되면 이자 소득이 단번에 크게 잡히기 때문에 소득이 없는 은퇴자나 자영업자가 건강보험료 피부양자 자격을 잃을 위험이 크다”며 “직접 투자 시 하락장을 버틸 만한 배짱이 없어 강제로 묶어두는 것이 필요한 투자자에게만 이 상품을 권한다”고 말했다.
Copyright © 조선일보. 무단전재 및 재배포 금지.
- 공연장서 프로그램 폈다가… ‘관크’ 지적에 얼어붙다
- 돈가스와 돈카츠…비슷하지만 전혀 다른 두 요리의 세계
- 우리 몰래 집을 내놨다니… 도대체 무슨 일이?
- ‘거리의 속임수’ 폄하받던 차력… 알고 보니 역도·호국 무술의 뿌리
- 트럼프, ‘경유딜’ 비판한 젤렌스키에 “우크라이나 새 대통령 필요”
- 與 “딸 사건 수사 덮었나”… 한동훈 “망상이자 떼거지 마타도어”
- “오늘이 마지막…팬들께 죄송” 김경문 감독, 한화 떠난다
- 트럼프 유세장에 등장한 타이슨… 전용기 함께 타고 와 무대에도
- [오늘의 운세] 10월 11일 일요일 (음력 9월 1일 戊午)
- 부천 발전소 공사장서 크레인 무게추 사고... 1명 숨지고 1명 다쳐