138만원 폭락 삼성전기가 300만원 간다고? KB증권 보고서
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
KB증권이 삼성전기의 3분기 실적이 컨센서스를 크게 상회할 것으로 전망하며 투자의견 '매수'와 목표주가 300만 원을 유지했다.
20일 금융투자업계에 따르면 KB증권 이창민 연구원은 삼성전기 실적전망 보고서를 통해 "업황은 신고가인데 주가는 저평가돼 있다"며 이같이 평가했다. 금요일인 18일 삼성전기 주가는 실적 전망에 대한 기대감으로 전일보다 5만8000원(4.36%) 오른 138만8000원에 거래를 마쳤다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
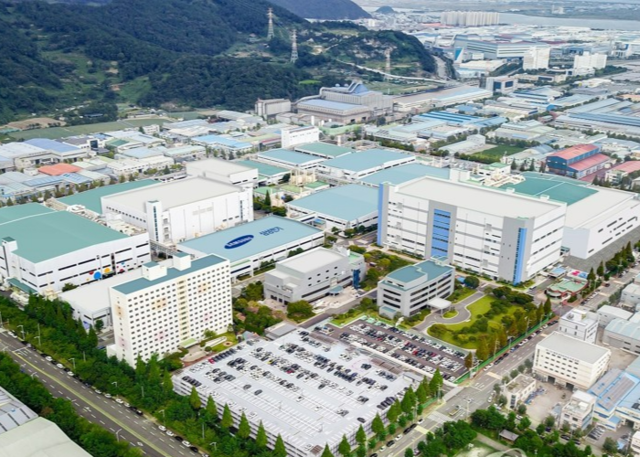
KB증권이 삼성전기의 3분기 실적이 컨센서스를 크게 상회할 것으로 전망하며 투자의견 ‘매수’와 목표주가 300만 원을 유지했다. 지난 18일 삼성전기는 전일보다 4% 넘게 오르며 138만 원선에서 마감했지만 지난 6월 기록한 전고점(225만4000원) 대비 41% 하락한 상태다.
20일 금융투자업계에 따르면 KB증권 이창민 연구원은 삼성전기 실적전망 보고서를 통해 “업황은 신고가인데 주가는 저평가돼 있다”며 이같이 평가했다. 금요일인 18일 삼성전기 주가는 실적 전망에 대한 기대감으로 전일보다 5만8000원(4.36%) 오른 138만8000원에 거래를 마쳤다.
특히 KB증권은 삼성전기의 2026년 3분기 매출액으로 전년 대비 33% 증가한 3조8300억 원, 영업이익은 154% 증가한 6601억 원을 제시했다. 3개월 전만 해도 3분기 영업이익 컨센서스는 4700억 원 수준이었으나 단기간에 빠른 속도로 실적 눈높이가 상향 조정되고 있는 상황이다.
호실적의 배경은 인공지능(AI) 서버향 제품이다. 적층세라믹콘덴서(MLCC)와 플립칩 볼그리드어레이(FCBGA)가 완전가동에 들어간 데다 단가 인상, 제품 믹스 개선까지 겹치며 수익성이 가파르게 개선되고 있다.
MLCC 영업이익률은 올해 1분기 11.7%에서 2분기 16.6%로 상승했고, 3분기는 22.0%까지 높아질 것으로 예상했다. 패키징기판 영업이익률도 1분기(7.6%)와 2분기(13.6%)에 이어 3분기 역시 20.8%로 상승할 것으로 봤다.
이에 따라 KB증권은 2026년 연간 실적 추정치도 상향 조정했다. 매출액은 종전 14조5800억 원에서 14조5090억 원으로 소폭 낮췄지만, 영업이익은 2조290억 원에서 2조1110억 원으로 4.1% 높였고, 지배주주순이익도 1조5430억 원에서 1조6040억 원으로 3.9% 올렸다. 2027년 영업이익 추정치도 5.2% 상향한 4조1890억 원을 제시했다. 이는 시장 컨센서스를 8.4% 웃도는 수준이다.
한편 18일 삼성전기 주가는 장중 5%까지 오르며 실적 전망에 대한 기대감을 키웠지만, 개인투자자들은 28만7502주를 순매도했다. 추석 연휴를 앞둔 개인투자자들이 투심 향배에 관심이 집중된다.
임정환 기자
Copyright © 문화일보. 무단전재 및 재배포 금지.
- “빈 컵인데요?” “빈 컵을 왜 들고 타요?” 버스 기사와 승객의 웃지 못할 갈등
- 은행은 ‘이상거래’라는데 경찰은 “사기 단정 못해”…결국 3억원 피해
- 한동훈, 김승원 자진 사퇴에 “與 ‘오빠독약로비’ 결사 옹호했지만 국민의 승리”
- “표지모델 시켜줄게” 한마디에 ‘인생 전환’…日 국가대표 된 26세 모델 사연[아하 일본]
- 조민, 홈쇼핑 방송 90분 전 ‘취소 통보’…“‘논란 우려’ 취지 통보받았다”
- [속보]김승원 법무장관 후보자, 자진 사퇴…“국민 눈높이에 미치지 못했다”
- 한동훈 “김승원 철회 내게 복수? 국민께 복수하겠다는 것…與, 새천년 NHK파라도 되나”
- ‘역사에 남을 새치기?’…아이폰18 ‘세계 최초 구매자’ 놓고 벌어진 황당한 실랑이
- ‘개막식도 안했는데 짐싸는 선수들’…아시안게임의 기묘한 일정
- 안성 플리마켓 행사장에 트럭 돌진…어머니와 아들 사망, 5명 부상