40% 웃돈도 안통했다…행동주의가 흔든 'M&A 공식'
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
최대주주 지분을 사들일 때 동시에 일반주주 지분을 같은 가격으로 공개매수하는 구조는 상장사 인수합병(M&A)의 정석이다.
반면 일반주주는 공개매수에 응해 주식을 팔고 떠나거나 환금성이 떨어지는 비상장사 소액주주로 남을 수밖에 없다. 얼라인과 미리캐피털이 "지배주주의 폐쇄기업화(상장폐지) 거래여서 구조적 이해상충 우려가 크다"며 공개매수에 반발한 이유다.
지배주주가 주도하는 공개매수로 일반주주의 이익이 침해될 가능성이 있다면, 이사가 일반주주의 이익 보호를 위해 특별위 설치와 의견 표명 등의 조치를 취해야 한다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
"일반주주는 지분 청산하는데
최대주주만 경영권 그대로 유지"
최대주주 지분을 사들일 때 동시에 일반주주 지분을 같은 가격으로 공개매수하는 구조는 상장사 인수합병(M&A)의 정석이다. 2023년 1월 UCK·MBK파트너스의 오스템임플란트 인수 이후 일종의 ‘공식’으로 자리 잡았다. 매각 과정에서 일반주주도 경영권 프리미엄을 누릴 수 있어 주주들의 반응도 좋았다.
◇ 이사회 중립의견 ‘이례적’
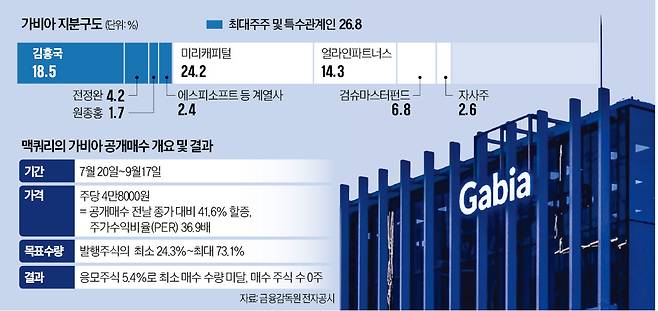
18일 업계에 따르면 맥쿼리자산운용의 특수목적법인(SPC) 디씨케이인베스트먼트의 가비아 인수도 비슷한 구조다. 김홍국 대표 등 지배주주 지분을 주당 4만8000원에 인수하고, 잔여지분도 같은 가격에 매수하기로 했다. 자사주를 제외한 유통 주식의 절반 이상을 매수하기 위해 최소 24.3% 이상을 공개매수 성공 허들로 설정했다. 공개매수가는 직전 주가에 40% 넘게 할증한 가격이었다. 그럼에도 구조적 이해상충 문제를 제기한 얼라인파트너스 등 행동주의펀드의 반발에 부딪혀 최소 물량을 채우는 데 실패했다.
얼라인과 미리캐피털의 반발은 지배주주와 일반주주의 이해관계 충돌 우려가 있는 거래 구조에서 비롯됐다. 창업자들은 보유 지분을 맥쿼리에 매각하지만, 세금을 제외한 나머지 지분 매각 대금을 가비아의 모회사가 되는 디씨케이인베스트먼트에 고스란히 재투자한다. 가비아를 맥쿼리로 넘기고도 가비아의 모회사를 통해 지배력을 유지할 수 있다. 반면 일반주주는 공개매수에 응해 주식을 팔고 떠나거나 환금성이 떨어지는 비상장사 소액주주로 남을 수밖에 없다. 얼라인과 미리캐피털이 “지배주주의 폐쇄기업화(상장폐지) 거래여서 구조적 이해상충 우려가 크다”며 공개매수에 반발한 이유다.
가비아 이사회는 공개매수에 ‘중립’ 의견을 내세우며 사실상 얼라인 측 의견에 손을 들어줬다. 독립이사와 외부 전문가 등으로 구성된 특별위원회가 거래 조건의 공정성 등을 검토한 결과 이사회에 중립 의견을 밝힐 것을 권고한 데 따른 것이다. 투자은행(IB)업계 관계자는 “적대적 M&A가 아니고선 이사회가 지배주주 측 공개매수에 중립을 표명한 사례는 없다”고 말했다.
특별위와 이사회가 중립적인 태도를 취한 데는 개정 상법 영향이 크다는 분석이 나온다. 지난해 7월부터 시행된 개정 상법은 이사의 충실의무를 ‘회사’에서 ‘주주’로 넓히고, 이사에게 전체 주주의 이익을 공평하게 대우할 의무를 부과했다. 이 법에 따라 올해 초 법무부는 지배주주의 상장폐지 거래에서 이사의 행위 규범에 관한 가이드라인을 발표했다. 지배주주가 주도하는 공개매수로 일반주주의 이익이 침해될 가능성이 있다면, 이사가 일반주주의 이익 보호를 위해 특별위 설치와 의견 표명 등의 조치를 취해야 한다.
◇ 개정 상법 1년…상장사 M&A ‘험난’
이번 사건을 계기로 상장사 M&A는 딜 난도가 크게 올라갔다는 평가도 나온다. 올해 베인캐피탈의 에코마케팅 인수, EQT의 더존비즈온 인수 등은 공개매수를 활용했다. 작년 6월 국내 사모펀드(PEF) VIG파트너스도 미용의료기기 기업 비올(현 비올메디컬)을 인수하며 같은 구조를 활용했다. VIG는 비올 최대주주 측에 수년 뒤 엑시트(투자금 회수) 성과를 공유하는 계약도 있었으나 공개매수와 상장폐지에 성공했다. 반면 맥쿼리는 우선배당권, 잔여재산의 우선분배권, 풋옵션 등 추가 이익을 분배할 수 있는 약정이 없었음에도 일반주주의 호응을 얻는 데 실패했다.
PEF업계 관계자는 “상법 개정 이후 1년 만에 분위기가 급속도로 바뀌었다”며 “소액주주 눈높이가 치솟고 행동주의펀드와 분쟁이 벌어진 상황에서 견제 수위가 한층 높아졌다”고 말했다.
맥쿼리는 김 대표 등과의 주식매매계약(SPA)을 유지한 채 공개매수를 재추진할지 결정하지 않았다. 얼라인은 입장문을 내고 “향후 자진 상장폐지를 다시 추진한다면 현금을 받고 투자 관계가 종료되는 일반주주에게 기존보다 더 나은 조건이 확보돼야 한다”고 주장했다.
송은경 기자 norae@hankyung.com
Copyright © 한국경제. 무단전재 및 재배포 금지.
- "아이폰18 프로, 딱 3일 팔았을 뿐인데"…中서 벌어진 일
- 유연석도 불안해서 땄다…60대도 월 400만원 버는 '이 자격증'
- '불닭볶음면만 대박난 줄 알았더니'…삼양식품 또 일냈다 [분석+]
- 역대급 상장이라더니…"이 가격엔 못 사겠다" 이상기류
- 미국서 돈방석 앉나…'연 1000억' 잭팟 노리는 한국 회사
- "또 일본 갈 줄 알았는데"…5월 황금연휴 1위 여행지 어디?
- CIS, 첨단 정밀 장비로 日 배터리 업체도 홀렸다
- "한국에 최우선 공급하겠다"…중동 6개국 '깜짝 선언'
- "호텔서 커피 마셨더니…" 조회수 '300만' 대박 영상의 비밀 [현장+]
- "32만전자 간다"…삼성전자, 역대급 잭팟 예고에 주가 '들썩'