'자사주 2000억' 소각에도 주가 요지부동…속타는 셀트리온
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
셀트리온이 올해 두 차례에 걸쳐 신규 매입한 약 2000억원 규모의 자사주를 소각하기로 했지만 주가는 뚜렷한 반등세를 보이지 않고 있다. 회사가 자사주 매입과 소각을 통한 주주가치 제고에 나선 가운데 시장에서는 단순한 주식 수 감소 효과보다 실제 실적 개선이 기업가치 재평가의 핵심 요인이 될 것으로 보고 있다.
그럼에도 주가가 주주환원 규모만큼 움직이지 않는 것은 시장의 평가 기준이 단순한 자사주 소각에서 실질적인 이익 성장으로 이동하고 있기 때문으로 풀이된다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
연간 순이익 3분의 1 주주환원 정책 발표
옴리클로·앱토즈마 제품 매출, 이익 성장 주목
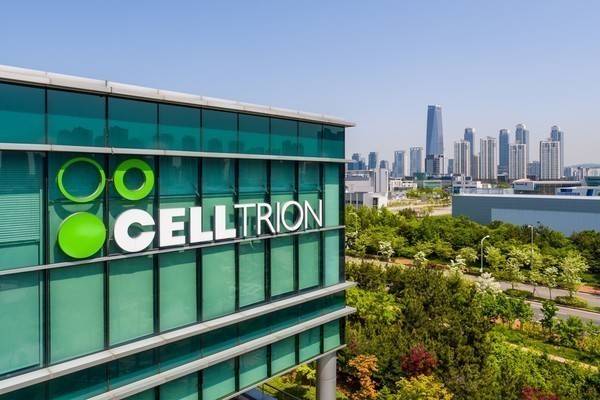
셀트리온이 올해 두 차례에 걸쳐 신규 매입한 약 2000억원 규모의 자사주를 소각하기로 했지만 주가는 뚜렷한 반등세를 보이지 않고 있다. 회사가 자사주 매입과 소각을 통한 주주가치 제고에 나선 가운데 시장에서는 단순한 주식 수 감소 효과보다 실제 실적 개선이 기업가치 재평가의 핵심 요인이 될 것으로 보고 있다.
18일 금융감독원 전자공시시스템에 따르면 셀트리온은 기취득 자기주식 54만4299주를 오는 30일 소각하기로 결정했다. 소각 규모는 약 1000억원이다. 이에 따라 셀트리온이 올해 취득해 소각하기로 한 자사주는 두 차례에 걸쳐 약 2000억원 규모로 확대됐다.
셀트리온은 지난달 31일 중장기 주주환원 정책도 발표했다. 앞으로 연결 재무제표 기준 연간 당기순이익의 3분의 1(약 33%)을 현금배당과 자사주 매입·소각 등에 활용한다는 내용이다. 주가가 기업의 본질적 가치에 비해 저평가됐다고 판단할 경우 자사주 매입·소각을 적극 활용하고, 현금 환원이 필요할 경우 배당을 병행한다는 방침이다.
◆자사주 소각에도 주가 반응 제한적…주주환원보다 성장에 무게
이 같은 주주환원 조치에도 셀트리온 주가는 기대만큼 빠르게 반응하지 않는 모습이다. 이날 오후 1시 기준 주가는 전일 대비 0.22% 내린 17만9900원을 기록하고 있다. 올해 고점인 23만6862원과 비교하면 상당 폭 낮은 수준이다.
자사주 소각은 발행주식 수를 줄여 기존 주주의 주당 가치를 높이는 효과가 있지만, 전체 기업가치에서 차지하는 규모가 크지 않을 경우 주가를 단기간에 움직이는 데에는 한계가 있다. 특히 시장이 이미 자사주 소각을 예상하고 있었다면 실제 소각 결정에 따른 추가적인 주가 상승 효과도 제한될 수 있다.
◆2027년 매출 7조원 전망…옴리클로·앱토즈마 성장 기대
증권가에서는 셀트리온의 중장기 실적 성장에 대해서는 긍정적인 전망을 내놓고 있다.
DS투자증권은 셀트리온의 2027년 연결 기준 매출액을 7조1203억원, 영업이익을 2조4618억원으로 전망했다. 전년 대비 매출은 24.3%, 영업이익은 28.3% 증가하는 수준이다. 목표주가는 32만원을 유지했다.
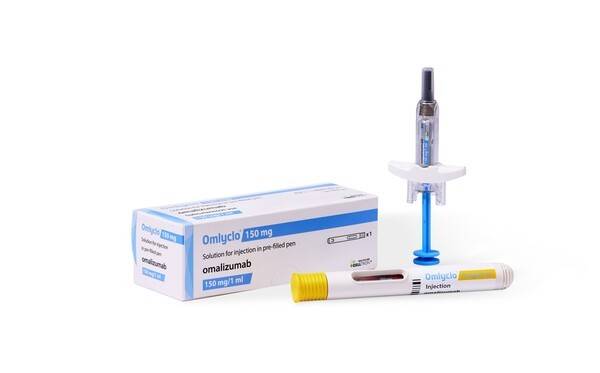
성장을 이끌 핵심 제품으로는 졸레어 바이오시밀러(바이오 복제약) '옴리클로'와 악템라 바이오시밀러 '앱토즈마'가 꼽힌다.
DS투자증권은 옴리클로가 2027년 약 1조739억원의 매출을 기록할 것으로 예상했다. 유럽과 미국 시장에 모두 퍼스트 바이오시밀러로 진입하면서 시장 선점 효과를 확보할 수 있다는 분석이다. 앱토즈마 역시 2027년 매출 6840억원을 기록하며 성장세를 이어갈 것으로 전망했다.
◆'주주환원'에서 '이익 성장'으로…실적이 주가 재평가 가를 듯
셀트리온의 자사주 정책은 올해 들어 상당한 규모로 진행됐다. 앞서 4월에는 약 1조8000억원 규모의 자사주 911만주 소각이 완료되면서 발행주식 총수의 약 4%가 감소하기도 했다.
그럼에도 주가가 주주환원 규모만큼 움직이지 않는 것은 시장의 평가 기준이 단순한 자사주 소각에서 실질적인 이익 성장으로 이동하고 있기 때문으로 풀이된다.
특히 바이오시밀러 시장은 향후 특허 만료를 앞둔 대형 의약품이 잇따르면서 새로운 제품 출시 기회가 확대되고 있다. 셀트리온 역시 신규 제품의 미국·유럽 시장 진입과 처방 확대를 통해 매출 기반을 넓히고 있다.
따라서 향후 셀트리온의 기업가치 재평가 여부는 자사주 소각 규모 자체보다 신규 제품의 시장 침투 속도와 매출 증가가 영업이익 확대까지 얼마나 빠르게 연결되는지에 달릴 전망이다. 주주환원 정책이 주당 가치의 하방을 지지하는 역할을 한다면, 실적 성장은 주가에 새로운 상승 동력을 제공할 수 있는 핵심 요소가 될 것으로 보인다.
Copyright © EBN