“원화는 단기 약세, 엔화는 지속 강세”…환율 디커플링 전망 이유는
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
글로벌 투자은행(IB) 스테이트스트리트가 달러당 원화값이 단기적으로 1400원까지 내려앉을 수 있지만, 중장기적으로는 1350~1375원 수준으로 안정될 것이라는 전망을 내놨다. 한국은행은 10월 기준금리를 동결한 뒤 11월부터 추가 인상에 나서 최종금리가 최고 연 3.5%에 이를 수 있다는 분석도 제시했다.
스테이트스트리트는 기존에 내년 1분기 한 차례 인상으로 최종금리가 연 3.25%에 그칠 것으로 예상했지만, 유가 상승세가 이어질 경우 11월과 내년 1분기에 각각 0.25%포인트씩 올려 최종금리가 연 3.5%에 이를 수 있다고 전망했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
중장기적으로 펀더멘털 기반 안정
한은, 11월 추가 금리 인상 가능성
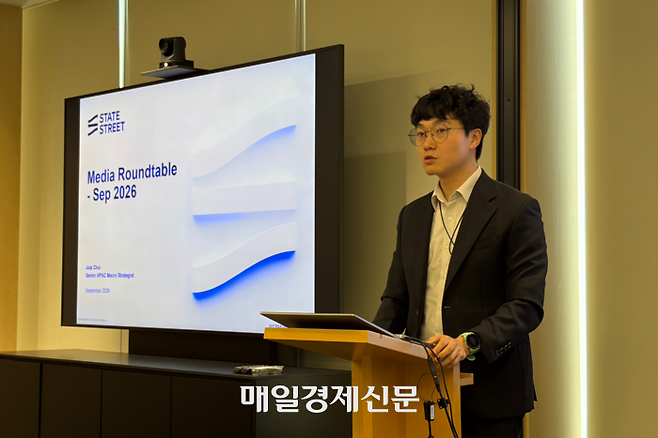
최지욱 스테이트스트리트 마켓 아시아·태평양 매크로 전략 상무는 17일 서울 중구 미래에셋센터원빌딩에서 열린 미디어 라운드테이블에서 이와 같이 밝혔다.
최근 원화값 하락은 SK하이닉스 미국주식예탁증서(ADR) 조달자금 환전 종료, 법인세 중간예납 마무리, 수출기업 네고 물량 감소, 거주자의 해외투자 확대 등 달러 수급 변화가 복합적으로 맞물린 결과로 분석했다. 세계국채지수(WGBI) 편입 관련 외국인 채권자금 유입도 환헤지된 물량이 많아 원화값을 유의미하게 끌어올리기는 어렵다고 봤다. 스테이트스트리트는 3개월 내 달러당 원화값 전망치로 1400원을 제시했다.
다만 중장기 방향은 원화 강세에 무게를 뒀다. 최 상무는 “막대한 경상수지 흑자와 교역조건 개선, 내년 초 법인세 납부 시즌의 기업 네고 물량을 고려하면 원화값은 다시 1350~1375원 수준으로 안정될 것”이라고 말했다.
엔화에는 강력한 ‘오버웨이트(비중 확대)’ 의견을 제시했다. 스테이트스트리트는 일본은행(BOJ)이 18일 금융정책결정회의에서 정책금리를 연 1%에서 1.25%로 올리고, 이후 12월과 내년 3월까지 추가 인상을 거쳐 최종금리가 연 1.75%까지 높아질 수 있다고 예상했다.
최 상무는 “달러당 엔화값이 120~130엔까지 오를 가능성이 있다”며 “주요 10개국(G10) 중 일본은 기준금리가 시장 기대만큼 올라도 여전히 중립금리 하단에 가깝다”고 말했다. “글로벌 투자자들도 엔화 비중을 확대하는 방향으로 움직이고 있다”고 덧붙이며 3개월 전망치로는 달러당 152.5엔을 제시했다.
단기적으로는 원화와 엔화가 다른 방향으로 엇갈린 채 움직일 수 있다고 봤다. 원화는 달러 수급 요인으로 약세 압력을 받는 반면, 엔화는 BOJ의 긴축 기대와 엔캐리 트레이드 청산 가능성에 힘입어 강세를 나타낼 수 있다는 설명이다.
스테이트스트리트는 기존에 내년 1분기 한 차례 인상으로 최종금리가 연 3.25%에 그칠 것으로 예상했지만, 유가 상승세가 이어질 경우 11월과 내년 1분기에 각각 0.25%포인트씩 올려 최종금리가 연 3.5%에 이를 수 있다고 전망했다. 브렌트유 가격이 4분기 평균 배럴당 85달러 아래로 내려오지 않는다면 추가 인상 가능성이 높아진다는 분석이다.
최 상무는 부동산 가격과 근원물가 추이를 더 확인해야 한다는 점에서 10월 동결 가능성에 무게를 뒀다. 9월 소비자물가 상승률은 2.9~3%, 근원물가는 2.8~2.9%로 예상했다. 반도체·컴퓨터 가격 상승 영향으로 근원물가가 내년 상반기까지 2%대 중후반을 유지할 수 있으며, 10월 근원물가가 2%대 중반으로 내려오는지가 금리 경로의 분기점이라는 설명이다.
경기 측면에서는 수출 호조에도 민간소비 둔화 위험이 커지고 있다고 진단했다. 7~8월 카드 승인액 증가율은 각각 3.7%, 4.9%로 상반기 평균 6.6%를 밑돌았다.
미국 연방준비제도(Fed)는 현재 연방기금금리 상단 4%에서 두 차례 더 금리를 올려 4.5%까지 높일 것으로 예상했다. 인공지능(AI) 투자와 견조한 성장세로 연준이 경기 둔화보다 물가 대응에 집중할 가능성이 크다는 분석이다. 미국 10년물 국채금리는 5%를 넘어 추가 상승할 수 있으나, 5.5%를 넘어서면 주식시장에 본격적인 부담으로 작용할 수 있다고 진단했다.
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- “우리 아들은 명문고 안보냅니다”…대치·목동맘 마음 바꾼 내막은 - 매일경제
- ‘하체 오물 잔뜩’에도 뻔뻔하게 우승외치더니…‘설사 민폐’ 여성이 내린 결단 - 매일경제
- [속보] 구윤철 “추석연휴 고속도로 기름값 리터당 100원 인하” - 매일경제
- “반도체 너무 올랐나”…삼전닉스 9조 판 외국인, 돈 옮겨간 곳 보니 - 매일경제
- [속보] 유류세 인하 11월 말까지 두 달 연장…“국민 유류비 부담 경감” - 매일경제
- "리벨리온 온다"… 코스닥 패권 반도체로 - 매일경제
- ETF, 결국은 ‘국밥’으로…‘도파민’ 삼전닉스 지고 지수 추종으로 몰려 - 매일경제
- [속보] 이 대통령 기자회견 30분 연기…오전 10시30분 시작 - 매일경제
- “외국인 코스피 사고, 코스닥 팔았다”…국내주식 올해 첫 ‘순매수’ - 매일경제
- “주가 41% 빠졌지만 실적은 역대 최대”…삼성전기, 저가 매수 기회라는데 - 매일경제