“삼성SDI, ESS 사업 성장으로 올해 흑자 전환 전망”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
삼성SDI가 미국 내 생산능력(CAPA) 확보와 에너지저장장치(ESS) 수주 기대감에 힘입어 4년간 이어진 밸류에이션 할인을 벗어나고 있다는 증권가 분석이 나왔다. 주민우 NH투자증권 연구원은 9월 15일 낸 리포트에서 삼성SDI에 대해 투자 의견 '매수(Buy)'를 유지하고 목표주가를 기존보다 22% 상향한 73만 원으로 제시했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
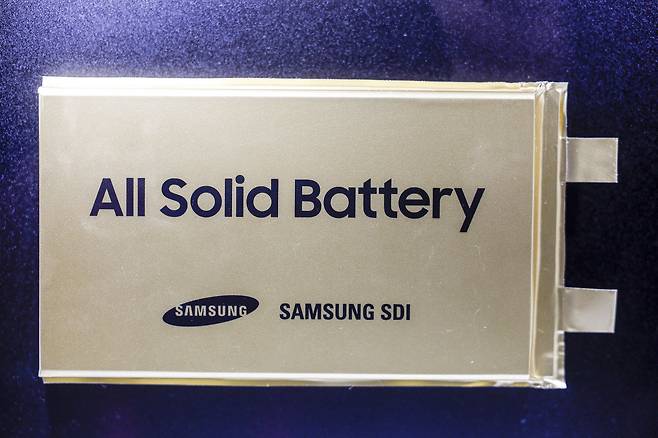
주 연구원은 "미국 신규 캐파 확보와 ESS 수주 가시성이 높아지고 있는 점을 반영해 할인율을 기존 20%에서 10%로 축소했다"고 밝혔다. 또 "중국 기업 선그로우 수주가 가시화돼 ESS 전망치를 연간 10기가와트시(GWh)로 상향했고, 2027년 소형전지 제품 믹스 개선을 가정해 마진 전망치도 5%에서 6%로 높여잡았다"며 고 설명했다. NH투자증권에 따르면 지난해 15GWh였던 삼성SDI의 미국 캐파는 내년 39GWh, 내후년 64.2GWh로 늘어날 전망이다.
휴머노이드 로봇, 인공지능(AI) 데이터센터 등 첨단 산업에서 배터리 수요가 커지고 있는 점도 호재로 꼽힌다. 삼성SDI의 주력 제품인 각형 배터리는 최근 데이터센터용 ESS 분야에서 각광받고 있다. 지난해 개발한 차세대 원통형 배터리의 경우 휴머노이드 로봇에서 쓰임새가 높다. 주 연구원은 "전방 고객들의 각형, 원통형 선호 현상으로 삼성SDI의 수주 경쟁력이 높아지고 있다"며 "계열사 삼성디스플레이 지분을 재원 삼아 시장 수요에 제 때 대응할 수 있는 것도 구조적인 리레이팅 이유"라고 분석했다. 이어서 그는 "유럽 IAA(산업가속화법)가 확정되고 우주 데이터센터 발사가 시작될 2027년 초 추가 리레이팅도 기대된다"고 덧붙였다.
NH투자증권은 삼성SDI가 올해 흑자 전환에 성공할 것으로 예상했다. 지난해 1조7220억원 적자를 기록한 영업이익이 ESS 사업의 성장에 힘입어 올해 8320억 원, 내년 1조8060억 원으로 빠르게 커질 것이라는 전망이다.
한국거래소에 따르면 삼성SDI는 9월 15일 오전 11시 기준 전일보다 3.38% 오른 55만 원에거래됐다.
Copyright © 주간동아. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
- 역대 최대 83조 분기 영업이익 SK하닉, AI 산업 수익성 우려 날릴까
- AI 투자, 누가 지속하고 실제 이익으로 연결하느냐가 관건
- ‘소련산 고철’ 비웃음 사던 中 랴오닝함, 美 항모 코앞서 무력시위
- 매출 급등에도 적자 늪 빠진 오픈AI, B2B에서 활로 찾는다
- 유주가 건네는 우아한 위로 ‘파일. 07’
- ‘필(Feel)코노미’ 시대, 국산 우유가 주목받는 이유
- “효성중공업, 美 초고압 변압기 특수에 내년 영업이익 1.6조”
- 비듬, 염증, 정수리 냄새 원인은 ‘미생물 먹이’ 피지
- 하락장에서 살아남는 자산배분 황금 비율
- “학교 짓겠다며 144억 들여 확보해놓고 주차장으로 방치”