NH證 “LG에너지솔루션, ESS 수주 부족 우려 과도…목표가 48만원”
NH투자증권은 LG에너지솔루션의 ESS 수주 우려가 과도하다고 평가했다. 하반기 대규모 수주와 유럽 공장 가동률 회복, 테슬라 FSD 유럽 승인 가능성을 근거로 투자의견 매수와 목표주가 48만원을 유지했다.
주민우 NH투자증권 연구원은 15일 “경쟁사 대비 ESS 수주 모멘텀이 제한적이라는 오해로 상대적인 주가 부진이 나타났지만 오히려 매수 기회로 판단한다”며 “올해 ESS 수주 목표 90기가와트시(GWh) 가운데 상당 부분이 하반기에 집중돼 있어 남은 기간 대규모 수주가 기대된다”고 밝혔다.
NH투자증권은 ESS뿐 아니라 유럽 전기차 시장 회복도 실적 개선 요인으로 꼽았다. 유럽 고객사의 부분변경 모델 판매가 본격화되면서 LG에너지솔루션 폴란드 공장 가동률은 2분기 50% 수준에서 3분기 60%대로 회복하고 있다.
4분기에는 폴란드 공장이 손익분기점(BEP)에 도달할 것으로 전망했다. 일각에서 우려하는 원통형 배터리 관련 일회성 비용도 실적에 미치는 영향이 크지 않을 것으로 예상했다.
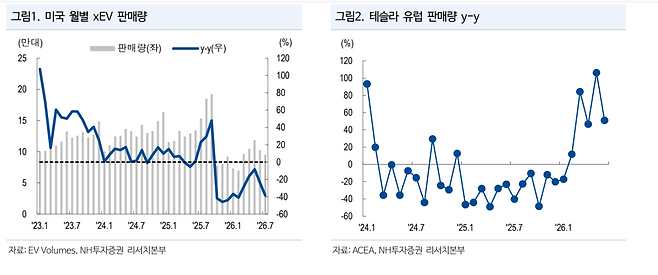
테슬라 FSD의 유럽 승인 여부도 변수다. 다음 달 6일로 예상되는 유럽연합(EU) 자동차 기술위원회(TCMV)에서 테슬라 FSD가 승인될 경우 테슬라 판매량 전망치가 높아지면서 LG에너지솔루션의 소형전지 실적 추정치도 함께 상향될 수 있다고 봤다.
3분기 실적도 시장 기대치를 웃돌 것으로 전망했다. NH투자증권은 LG에너지솔루션의 3분기 매출액을 9조1000억원으로 추정했다. 전년 동기 대비 51%, 전 분기 대비 21% 증가한 수준이다.
영업이익은 3361억원으로 영업이익률 3.7%를 예상했다. 시장 전망치인 매출 8조9000억원, 영업이익 2906억원을 웃도는 수준이다.
미국 첨단제조생산세액공제(AMPC) 효과는 3880억원으로 전년 동기 대비 6%, 전 분기 대비 61% 늘어날 것으로 추정했다. AMPC를 제외하면 영업손실 524억원으로 영업이익률은 -0.6% 수준이 될 것으로 봤다.
사업별 매출은 전 분기 대비 자동차용 배터리가 20%, ESS가 42%, 소형전지가 3% 증가할 것으로 예상했다. 특히 전기차 물량 보상금 약 3000억원이 반영되는 점이 시장 기대치를 웃도는 실적의 주요 원인으로 꼽혔다.
ESS 부문은 배터리 팩 생산 과정의 병목으로 3분기까지 AMPC를 제외한 수익성이 -5% 수준에 머물 것으로 예상했다. 다만 4분기에는 병목이 해소되면서 흑자전환할 것으로 전망했다.
원화 강세는 부담 요인이다. LG에너지솔루션의 환율 민감도는 원·달러 환율이 10원 하락할 때 분기 영업이익이 약 100억원 감소하는 수준으로 추정했다. 3분기 평균 환율이 전 분기보다 82원 하락하면서 영업이익에 약 800억원의 부정적인 영향을 줄 것으로 예상했다.
주 연구원은 “급격한 원화 강세에도 증익 기조가 이어질 전망”이라며 “ESS 신규 수주와 유럽 가동률 회복, 테슬라 FSD 승인 가능성을 감안하면 향후 실적 전망치가 추가로 상향될 여지가 있다”고 말했다.
- 오늘 김승원 청문회, 신약 로비·판사 자녀 특혜채용 등 의혹 집중 검증
- '수수료 15% 캡' 씌우려는 국회…"배달비 또 오를라" 소비자 전가 경고음 [배달앱 정책 시험대]
- [단독] 대출 거절 뒤 어디로 갔나⋯금융이탈 경로 ‘깜깜’ [‘금융절벽’ 취약차주]
- 아시안게임 한국 축구대표팀, 오늘 카타르와 격돌
- 서클 ‘아크’ 출범 앞둔 국내 기업들⋯기술ㆍ서비스 기반 쌓아 제도화 대비
- ‘싼 중국산’ 넘어선다…알리, PB로 상품 경쟁 본격화
- “일반인”이라며 한동훈에 질문한 총리실 과장 직무배제
- KRX ‘애프터마켓 첫날’ 1조8177억원⋯거래 수요 확인