“뇌진탕 진단 가능, 입원해도 외박 OK”…보험금 줄줄 새는 한방병원
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
대구의 한 대형 한방병원이 최근 보험대리점 등에 배포한 홍보물에는 '뇌진탕 진단 가능'이라는 문구가 버젓이 등장했다.
15일 금융계에 따르면 국내 한 대형 손해보험사는 해당 A한방병원의 환자 유치 및 보험금 청구 과정에서 불법 정황을 포착하고 조만간 의료법 위반 혐의로 고발할 방침이다.
광주의 한방병원 두 곳은 의사와 환자가 공모해 실제로 입원하지 않은 환자가 입원 치료를 받은 것처럼 진단서와 영수증 등 보험금 청구 서류를 허위로 발급한 혐의로 올 5월 광주경찰청 수사를 거쳐 검찰에 송치됐다.
A한방병원과 연계된 홍보물에 '뇌진탕 진단 가능'이라는 표현이 등장한 것도 이 때문에 보험사의 의심을 사고 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
한방병원 허위입원·보약 둔갑 잇단 적발
한방진료비 상반기 8947억…5년 새 44% 급증
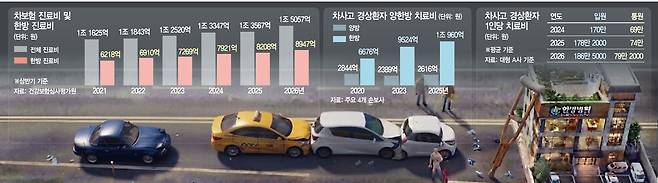
대구의 한 대형 한방병원이 최근 보험대리점 등에 배포한 홍보물에는 ‘뇌진탕 진단 가능’이라는 문구가 버젓이 등장했다. ‘픽업 서비스’와 ‘외출·외박 자유롭게 가능’ 등 입원 환자를 겨냥한 내용도 함께 담겼다. 실제 이 병원을 찾은 교통사고 환자 김 모 씨는 “외박도 가능하다는 설명을 듣고 입원 치료를 받기로 했다”고 말했다.
보험 업계가 이 같은 영업 행태를 예의주시하는 것은 이달 시행된 자동차보험 ‘8주 룰’ 때문이다. 염좌·타박상 등 상해 등급 12~14급 경상환자는 사고 후 8주를 넘겨 치료받으려면 치료 필요성에 대한 적정성 심사를 받아야 한다. 하지만 뇌진탕은 상해 등급 11급으로 분류돼 적용 대상에서 빠진다. 경상환자의 진단명을 뇌진탕으로 바꿔 장기 치료를 이어가는 이른바 ‘진단명 갈아타기’가 새로운 우회로가 될 수 있다는 우려가 나오는 이유다.
15일 금융계에 따르면 국내 한 대형 손해보험사는 해당 A한방병원의 환자 유치 및 보험금 청구 과정에서 불법 정황을 포착하고 조만간 의료법 위반 혐의로 고발할 방침이다. 이 병원이 올 들어 8월까지 해당 손보사에서 지급받은 자동차보험금은 33억 6000만 원이다. 불과 8개월 만에 지난해 연간 지급액 36억 800만 원의 93%에 이르렀고 2024년 연간 지급액 21억 4900만 원은 이미 넘어섰다.
통원보다 2.4배 비싼 입원…풍선효과 우려
B손해보험사 자료를 보면 올해 자동차사고 12~14급 경상환자 1인당 평균 치료비는 입원 환자가 186만 5000원으로 통원 환자 79만 2000원의 2.4배였다.
A한방병원의 입원율은 이미 이례적으로 높은 수준이다. B손보사가 올 1~5월 A한방병원 3개 지점의 자동차사고 환자를 분석한 결과 입원율은 43.2%로 집계됐다. 통상 자동차사고 입원율인 15~20%를 크게 웃돌 뿐 아니라 비교 대상인 대구 지역 다른 대형 한방병원(26.7%)보다도 16.5%포인트 높았다. 같은 기간 입원 환자도 474명으로 비교 병원의 156명보다 3배 이상 많았다.
높은 입원율만큼 보험사가 주목하는 것은 환자를 끌어들이는 방식이다. B손보사가 확보한 녹취에서 병원 측 관계자는 교통사고 환자로 가장한 조사자에게 “입원은 당일 가능하다” “원하는 날짜를 알려 달라”고 말했다. 입원 중 외출이 가능하냐는 질문에는 “자유롭게 가능하다”고도 안내했다.
실제 입원 환자 역시 보험설계사에게 병원 홍보 자료를 전달받고 외박이 가능하다는 설명을 들은 뒤 입원 치료를 결정했다는 취지의 확인서를 작성했다. 홍보물에는 무료 주차와 비급여 할인 등 각종 혜택도 포함됐다. 의료법 제27조는 영리를 목적으로 교통 편의 등을 제공해 환자를 의료기관에 유인·알선하는 행위를 금지하고 있다.
허위 입원에 ‘진단명 갈아타기’까지
8주 룰 시행을 계기로 보험 업계가 더 경계하는 것은 상해 등급 자체를 높이는 방식이다. 12~14급인 염좌·타박상과 달리 뇌진탕은 11급이어서 8주 룰을 적용받지 않는다. B손보사는 이를 이용해 일부 한방병원이 경상환자에게 무분별하게 뇌진탕 진단을 내릴 가능성을 우려하고 있다.
A한방병원과 연계된 홍보물에 ‘뇌진탕 진단 가능’이라는 표현이 등장한 것도 이 때문에 보험사의 의심을 사고 있다. 보험 업계에서는 뇌진탕 진단을 위해 일부 한방병원이 비상근 신경외과 전문의까지 채용하는 정황도 포착한 것으로 전해졌다.
보약을 고가 비급여로 둔갑…한방진료비 9000억 육박
자동차보험에서 한방 진료가 차지하는 규모도 상당하다. 올 상반기 전체 자동차보험 진료비 1조 5057억 원 가운데 한방진료비는 8947억 원으로 59.4%를 차지했다. 2021년 상반기 6218억 원과 비교하면 5년 새 43.9% 증가한 규모다.
보험 업계 관계자는 “보험금 지급 기준을 강화할 때마다 일부 의료기관이 입원이나 진단명 변경 등 새로운 우회 수단을 찾아내는 악순환이 반복되고 있다”며 “과잉 진료와 보험사기를 제대로 차단하지 못하면 보험금 누수가 보험료 인상으로 이어져 결국 선량한 가입자들이 비용을 떠안을 수밖에 없다”고 말했다.
박민주 기자 parkmj@sedaily.com
Copyright © 서울경제. 무단전재 및 재배포 금지.
- 아파트에 이사 온 6명 모두 1990년생 …“월세 더이상 못버텨” 빚내서 집 샀다
- 1인당 10만 원씩 또 준다…추석 전에 지원금 푸는 지자체들
- 한국 너무 신기하다…외국인들 여행 왔다가 충격받은 한국 식당 문화
- “이번 추석 연휴 너무 짧아, 하루만 더?”…28일 월요일 ‘빨간날’ 가능성은
- “인생역전 꿈꿨는데 망했다”…‘빚투’ 개미들 어쩌나, 주식 팔고도 못 갚은 돈 1년 새 ‘5배
- 60대 여성 시신 나온 카페 창고…“일주일만 쓸게요” 급하게 주문했다
- “잇몸에서 피나면 의심해야”…국민 5명 중 2명이 앓는다는 ‘이 병’, 뭐길래
- “숙소 예약했다 영수증 보고 ‘깜짝’”…안 그래도 비싼 런던, 결국 ‘관광세’ 도입
- 추석 앞두고 2650억 푼다…“어플 켜고 줄 서세요” 통 크게 쏜다는 ‘이 지역’
- 한국보다 60만원 더 싸다…“이건 사야 해” 아이폰 듀오 가장 저렴한 ‘이 나라’