2.3조 베팅…두산의 반도체 삼각편대
[화제의 주식]
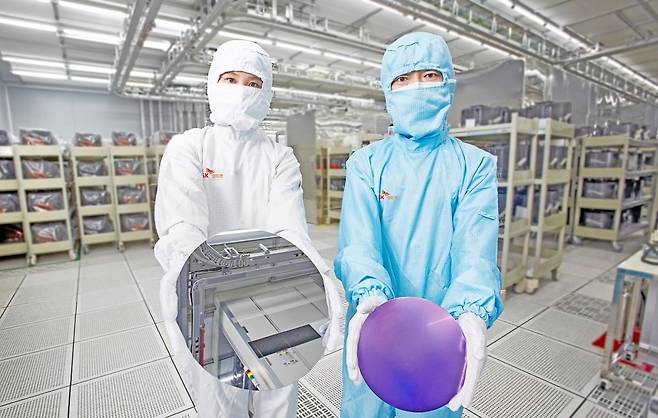
두산이 1년 넘게 끌어온 SK실트론 인수 계획에 마침표를 찍었다. 수조 원 규모 기업을 두산그룹에 새로 추가해 반도체 소재, 전공정, 후공정을 아우르는 밸류체인을 갖춘다는 구상이다. 이번 인수를 통해 예상되는 투자 포인트와 위험 요인을 짚어봤다.
㈜두산은 지주사 역할과 자체 사업을 동시에 하는 기업이다. 두산에너빌리티, 두산밥캣, 두산로보틱스 등 두산그룹 핵심 계열사 지분을 보유해 그룹 내 실질적인 지주회사 역할을 한다. 두산그룹 계열사 총 23개를 실질적으로 지배하는 구조다. 다만 자산 규모 규정상 공정거래법상 법적 지주회사에는 해당하지 않는다.
웨이퍼 기업 확보...반도체 밸류체인 완성
자체 사업으로는 전자소재 사업을 담당하는 전자BG와 통합 정보기술(IT) 서비스 사업을 하고 있다. 이 중 핵심은 전자BG다. 인쇄회로기판(PCB)의 기초인 동박적층판(CCL)을 기반으로 네트워크용, 반도체용, 광모듈용 제품 등을 생산한다.
최근 실적은 전자BG 사업을 필두로 가파르게 성장하고 있다. 두산의 올해 2분기 연결기준 매출은 5조5861억원으로 전년 동기 대비 5% 늘었다. 영업이익은 4884억 원으로 37.8% 증가했다. 전자BG 매출은 6760억 원으로 전년 동기 대비 42% 늘었다. 영업이익은 2013억 원으로 47.8% 증가했다. 인공지능(AI) 투자가 늘어 고성능 반도체 시장이 커진 영향이다.
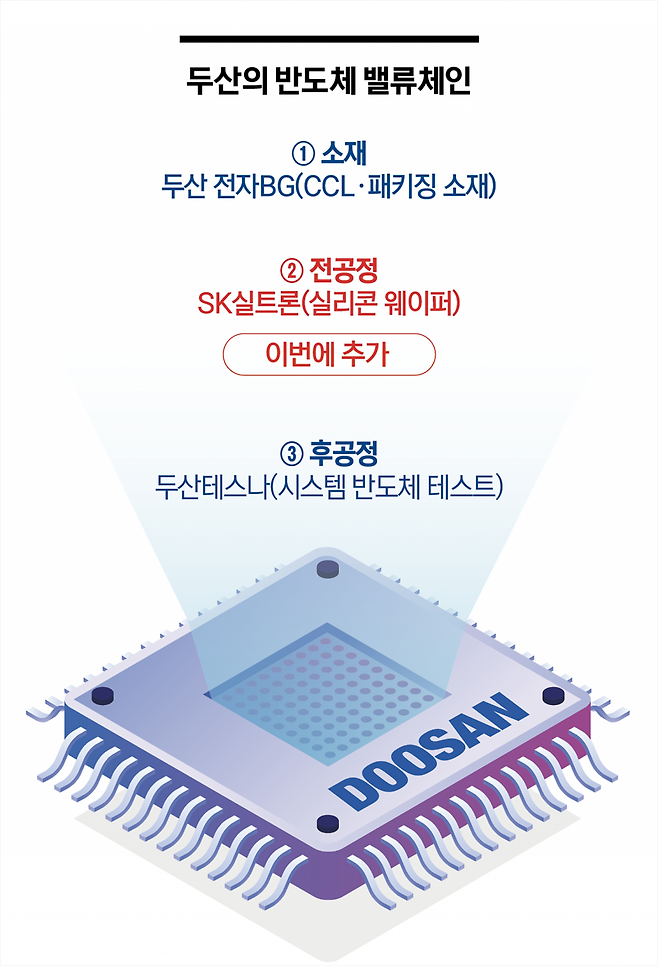
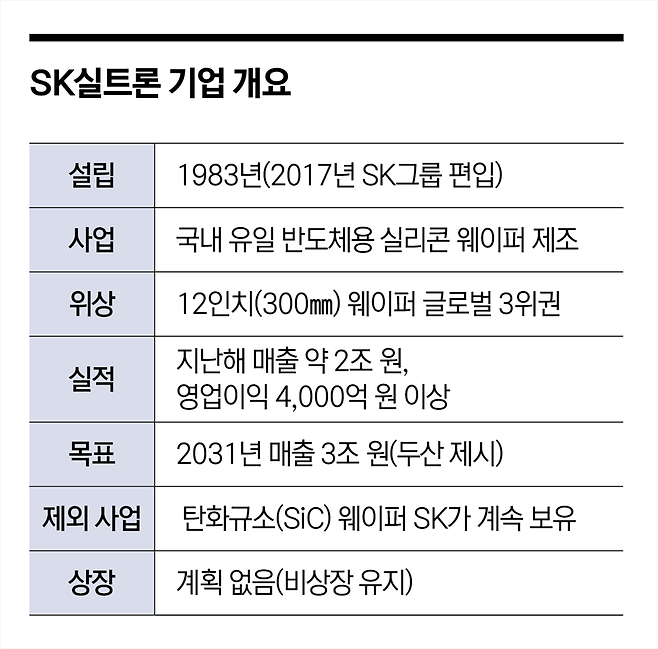
SK실트론 인수는 두산의 사업 구조를 한 단계 더 바꾸는 거래다. SK실트론은 국내에서 유일하게 반도체 원판인 웨이퍼를 생산하는 기업이다. 지난해 기준 300㎜(12인치) 웨이퍼 시장에서 세계 3위권 수준이다.
두산은 2022년 시스템 반도체 후공정 테스트 전문 기업 두산테스나를 인수하며 반도체 사업에 본격 진출했다. 두산 전자BG를 통해선 AI 가속기용 CCL과 반도체 패키징 소재 등 전자소재 사업을 확대해 왔다. 여기에 SK실트론을 더하면 두산 그룹의 사업 포트폴리오에 반도체 칩 제조의 출발점인 웨이퍼가 추가된다.
두산은 SK㈜가 보유한 SK실트론 지분 70.61%를 2조3000억 원에 인수할 계획이다. SK실트론의 탄화규소(SiC) 웨이퍼 사업은 빼고 실리콘 웨이퍼 본업만 가져간다.
1조 원 빌려야…이자 부담은
기업 인수를 두고 투자자가 볼 주요 관건은 인수 자금을 어떻게 끌어오느냐. 두산은 이번 거래에 재무적투자자(FI)를 끌어들이지 않는다. 자체 자금 1조3000억 원을 투입하고, 나머지 1조 원은 인수금융을 통한 차입으로 충당할 계획이다.
돈을 빌리면 이자가 든다. 증권가는 이번 신규 차입 1조 원에 따른 이자비용을 연간 400억~500억 원가량으로 추산한다. 두산은 SK실트론에서 받는 배당 등을 통해 이자 부담을 상당 부분 상쇄할 수 있다고 보고 있다. 두산 이사회 의사록을 보면 회사 측은 “인수에 따른 예상 내부수익률(IRR)이 두산의 자기자본비용(CoE)을 웃돈다”며 “지속적인 배당 확대가 가능할 것”이라고 했다.
지난해에 SK실트론은 결산배당으로 주당 1500원, 총 1005억 원을 결의했다. 두산이 이번 거래로 취득하는 주식 수에 같은 구조를 단순 적용해 추산하면 두산 몫은 약 710억 원이 된다.
눈여겨볼 계약 조건도 있다. 두산의 SK실트론 인수 계약에는 확정 매매대금 2조3000억 원 외에 별도의 현금 지급 조항이 포함됐다. SK실트론의 연간 상각전영업이익(EBITDA)이 사전에 정해 놓은 기준을 넘어설 경우 두산이 초과분의 40%에 인수 지분율 70.61%를 적용한 금액을 SK에 추가로 지급한다는 내용이다.
추가 대금을 언급했지만 계약 구조를 뜯어보면 딱히 두산이 불리하다고 단정하기 어렵다는 평가가 나온다. 추가 지급 조건이 현실화하려면 SK실트론 실적이 두산의 인수 당시 예상치를 상당 폭 웃돌아야 해서다. 또 실적이 그만큼 뛰면 두산 입장에선 SK실트론의 가치도 당초 예상보다 높아진다.
불확실성 해소…반도체 사이클·현금흐름 변수
증권가는 이번 인수로 불확실성이 사라졌다는 점을 우선 긍정적으로 평가한다. 두산은 지난해 12월 SK실트론 인수 우선협상대상자로 선정됐다. 이후 반도체 업황 호조가 부각되면서 글로벌 웨이퍼 업체들의 몸값이 빠르게 뛰었다. SK실트론 인수 여부가 두산 주가를 둘러싼 불확실성으로 작용해 온 배경이다.
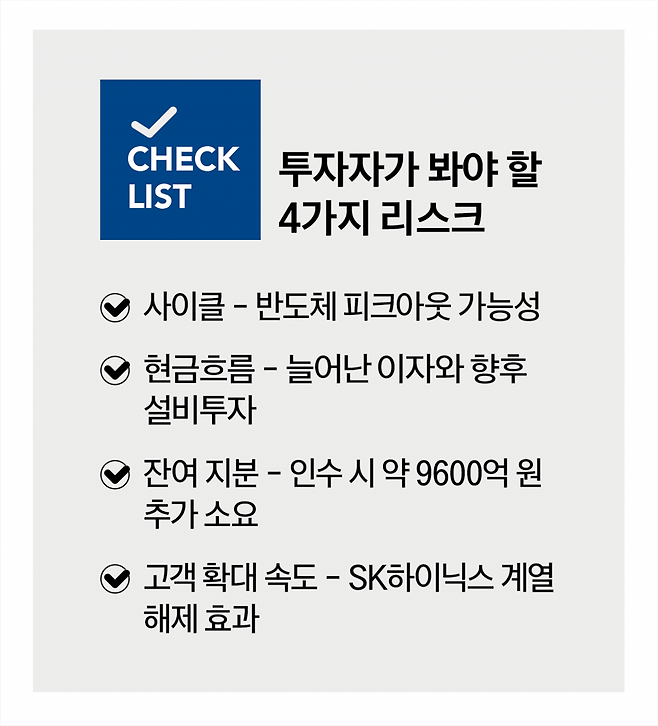
장기적으로는 SK실트론의 고객 기반이 넓어질 가능성도 거론된다. SK실트론이 두산그룹에 편입되면 SK하이닉스와의 계열 관계가 해소돼서다. 다만 당장 공급 물량이 크게 달라질 가능성은 낮다. 상당수 물량이 주요 고객사와 장기공급계약(LTA)으로 묶여 있기 때문이다.
위험 요인이 없는 것은 아니다. 웨이퍼를 비롯한 반도체 섹터는 대표적인 사이클 산업으로 꼽힌다. 호황기에는 수요와 제품 가격이 빠르게 오르지만 업황이 꺾이면 실적도 큰 폭으로 움직일 수 있다.
두산이 자체 자금과 차입금으로 SK실트론을 인수한 만큼 부담도 크다. 향후 반도체 설비투자 사이클을 안정적으로 감당할 수 있어야 해서다. 늘어난 차입비용과 향후 설비투자를 감당하는 동시에, 영업활동을 통해 충분한 현금을 회수할 수 있을지가 핵심이라는 얘기다.
추가 거래도 남아 있다. 최태원 SK그룹 회장이 보유한 SK실트론 지분 29.4%는 이번 거래에서 빠졌다. 두산은 이 지분까지 추가로 인수해 SK실트론을 100% 자회사로 만들 계획이다. 증권가는 두산이 최 회장 보유 지분까지 이번 거래와 같은 가격을 적용해 사들일 경우 전체 인수대금이 약 3조2600억 원에 달할 것으로 보고 있다.
“별도 상장 없을 것...NAV 상향 여력”
증권가는 이번 거래가 유상증자나 ‘쪼개기 상장’ 등 주주 가치 훼손으로 이어질 가능성은 낮다고 보는 분위기다. 이주형 유진투자증권 연구원은 “이번 인수에 따른 두산의 추가 자금조달 부담은 매우 제한적일 것”이라며 “대규모 인수합병(M&A)임에도 유상증자 등 기존 주주 가치 희석 가능성은 매우 낮다고 판단한다”고 했다.
김수현 DS투자증권 연구원은 “두산은 실트론 인수 주식매매계약(SPA) 체결 직후 향후 실트론 상장은 없다고 못박았으며, 두산과의 합병 시나리오 등을 열어 두고 검토한다고 밝혔다”고 했다. 이어 “즉, 두산엔 SK실트론 실적 회복과 리레이팅을 반영한 순자산가치(NAV) 상향 여력이 있다”고 분석했다.
이나예 한국투자증권 연구원은 "두산은 실트론(전공정 웨이퍼 제조)·테스나(후공정 테스트)·전자(CCLㆍ핵심 소재)라는 소부장 밸류체인 구조를 갖추게 된다"며 "이번 인수는 두산의 가치에 긍정적으로 작용할 전망"이라고 분석했다.
선한결 한국경제 기자