SK하이닉스, 영업이익률 74%에도…D램 점유율 하락에 경쟁자 추격
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
SK하이닉스가 올 상반기 70%를 웃도는 영업이익률을 기록하며 업계 최고 수준의 수익성을 입증했다.
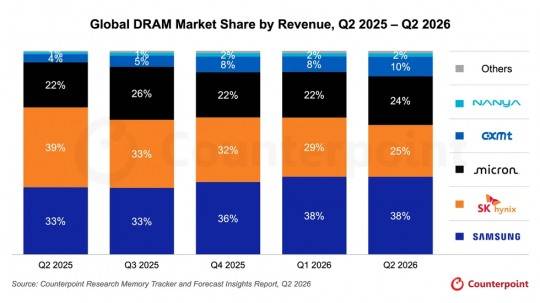
시장 조사 업체 카운터포인트리서치에 따르면 SK하이닉스의 전 세계 D램 매출 점유율은 지난해 2분기 39%에서 올 2분기 25%로 14%포인트 하락했다.
SK하이닉스의 D램 점유율 하락은 장기공급계약(LTA) 비중을 높이는 전략과도 맞물려 있다는 분석이다.
하반기에는 HBM4 출하 확대와 일반 D램의 1c 나노미터 전환이 SK하이닉스의 실적과 시장 점유율에 영향을 미칠 전망이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
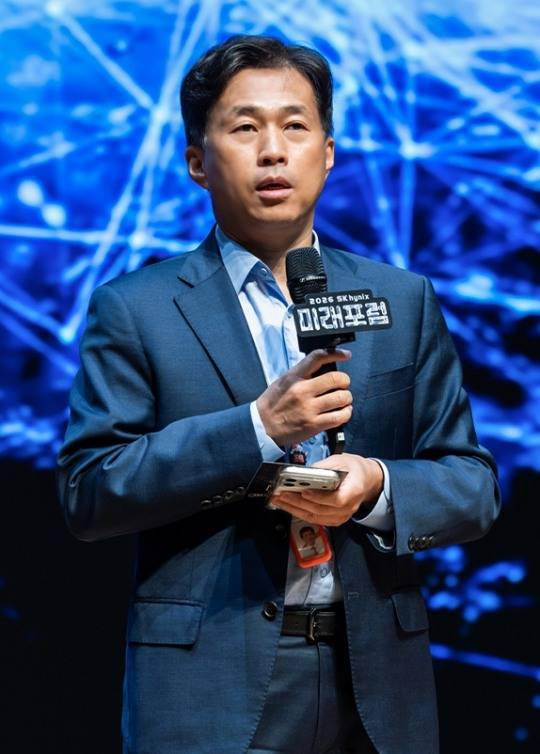
14일 SK하이닉스 반기보고서에 따르면 회사는 올 상반기 매출 131조9000억원, 영업이익 98조2000억원을 기록했다. 지난해 같은 기간과 비교해 매출은 231%, 영업이익은 489% 증가했다. 영업이익률은 74.4%로 전년 동기 41.8%에서 32.6%포인트 상승했다.
업계에서는 이 가운데 D램 매출만 약 100조원에 달하고, 영업이익률은 80%에 이를 것으로 추정한다. AI 데이터센터 투자가 확대되면서 고부가 메모리 수요가 급증한 결과다.
다만 시장 점유율에서는 경쟁사들의 추격이 나타나고 있다. 시장 조사 업체 카운터포인트리서치에 따르면 SK하이닉스의 전 세계 D램 매출 점유율은 지난해 2분기 39%에서 올 2분기 25%로 14%포인트 하락했다. 같은 기간 삼성전자는 33%에서 38%로 점유율을 높였고, 마이크론은 22%에서 24%로 상승했다.
SK하이닉스와 마이크론의 점유율 격차는 지난해 2분기 17%포인트에서 올 2분기 1%포인트로 좁혀졌다. 삼성전자가 D램 시장 1위 자리를 굳히는 가운데 마이크론도 SK하이닉스와의 격차를 빠르게 줄인 셈이다.
중국 메모리 업체 CXMT의 성장세도 눈에 띈다. CXMT의 점유율은 지난해 2분기 4%에서 올 2분기 10%로 6%포인트 상승했다. 중국 업체가 D램 시장에서 두 자릿수 점유율을 확보하면서 글로벌 메모리 시장의 경쟁 구도도 달라지고 있다.
SK하이닉스의 D램 점유율 하락은 장기공급계약(LTA) 비중을 높이는 전략과도 맞물려 있다는 분석이다. 회사가 중장기 계약을 통해 안정적인 물량과 가격을 확보하는 대신 단기 시장가격 상승분을 매출에 반영하는 폭은 상대적으로 낮아졌다는 것이다. LTA는 시장가격에 따라 매출이 즉각 변하는 방식과 달리 계약 조건에 따라 가격과 물량이 결정되는 만큼, 가격 상승기에는 매출 증가 폭이 상대적으로 작을 수 있다.
실제로 SK하이닉스는 올 2분기 D램 평균판매가격(ASP)이 전 분기 대비 약 30% 상승했다고 밝혔다. 삼성전자의 D램 ASP 상승률은 40% 중반으로 SK하이닉스보다 높았다. 같은 기간 SK하이닉스의 점유율이 하락한 배경에는 이 같은 가격 반영 차이도 작용했을 것으로 업계는 보고 있다.
다만 LTA는 단기 점유율보다 중장기 수익성과 공급 안정성을 확보하는 데 초점을 둔 전략이다. SK하이닉스는 현재까지 핵심 고객을 포함해 10여개 고객과 LTA 협상을 마무리했으며, 주요 고객들과 추가 논의를 이어가고 있다.
회사는 LTA가 단순 물량 공급을 넘어 중장기 공급 안정성을 확보하고 고객의 기술 로드맵에 맞춰 차세대 메모리를 개발하는 전략적 파트너십 성격을 갖는다고 설명했다. 구체적인 가격 구조는 고객과 제품 특성에 따라 다르지만, 가격 변동성에 대응할 수 있도록 설계됐다는 것이다.
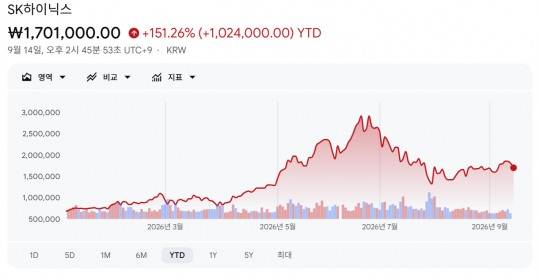
HBM 시장에서도 경쟁은 치열해지고 있다. SK하이닉스는 HBM4 등 차세대 제품의 공급 확대를 추진하고 있지만 삼성전자가 HBM 사업을 강화하면서 경쟁이 격화하는 양상이다. SK하이닉스가 HBM 시장에서 확보한 선도 지위를 유지하려면 차세대 제품의 양산과 공급 확대가 중요해졌다.
SK하이닉스는 올 하반기 HBM4 물량 확대와 1c 나노미터 기반 일반 D램 출하를 본격화할 계획이다. 회사는 일부 고부가 제품의 출하 확대 시점이 하반기로 이월되면서 ASP 상승 폭이 시장 기대보다 낮았다고 설명했다. HBM4 물량이 본격 확대되고 1c 나노미터 기반 일반 D램 출하가 현실화되면 비트그로스(Bit Growth)는 상반기보다 높아질 것으로 전망했다.
하반기에는 HBM4 출하 확대와 일반 D램의 1c 나노미터 전환이 SK하이닉스의 실적과 시장 점유율에 영향을 미칠 전망이다. AI 메모리 수요가 이어지는 가운데 삼성전자와 마이크론의 D램 공급 확대, CXMT의 성장세가 지속되면서 SK하이닉스의 수익성과 시장 지배력을 둘러싼 경쟁은 한층 치열해질 것으로 보인다.
곽호룡 한국금융신문 기자 horr@fntimes.com
Copyright © 한국금융신문 All Rights Reserved.