주가 40% 빠졌는데...삼성전기, 3Q 이익 전망은 꾸준히 상향
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
삼성전기의 주가가 지난 6월 장중 고점 대비 40% 넘게 조정을 받았지만 실적 전망은 오히려 높아지고 있다.
박강호 대신증권 연구원은 "삼성전기는 올해 3분기 매출과 영업이익 모두 분기 기준 역대 최고 실적을 기록할 것으로 추정되고, 올해 4분기와 2027년에도 최고치 경신이 지속될 전망"이라며 "이러한 흐름은 다른 IT 기업의 실적 하향 전망 대비 차별화된 투자 요인으로 꼽힌다"고 평가했다.
환율은 오히려 실적에 부담이 될 수 있는 변수지만, AI 부품인 FC BGA, MLCC의 공급부족이 심화되면서 이를 상쇄했다는 분석이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
올해 영업익 컨센서스 1.9조원으로 3개월 전보다 22.5%↑
공급 부족에 가격 협상력 강화...장기 공급계약도 잇따라
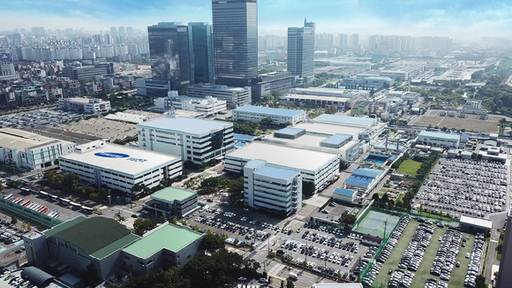
삼성전기의 주가가 지난 6월 장중 고점 대비 40% 넘게 조정을 받았지만 실적 전망은 오히려 높아지고 있다. 인공지능(AI) 서버용 적층세라믹콘덴서(MLCC)와 FC-BGA의 공급 부족이 심화하면서다. 증권가에서는 삼성전기의 3분기 영업이익이 분기 기준 사상 최대치를 기록할 것이라는 전망이 나온다.
13일 한국거래소에 따르면 이달 들어 삼성전기의 주가는 3.98% 하락했다. 지난 6월 19일 기록한 장중 고가였던 241만7000원 대비로는 42.08% 떨어졌다. 다만 MLCC 품귀 현상이 발생하면서 삼성전기가 가격 주도권을 얻게 되자 시장의 기대감도 고개 들고 있다. 이달 들어 다올투자증권과 대신증권은 삼성전기에 대한 목표주가를 280만원으로 유지했으며, DB증권은 지난 7월 말 150만원으로 하향 조정한 지 한 달 여 만에 200만원으로 대폭 상향했다.
증권정보업체 에프앤가이드에 따르면 이날 기준 삼성전기의 2026년 영업이익 시장예상치(컨센서스)는 1조9468억원으로 한 달 전보다 1.1%, 3개월 전보다 22.5% 높아졌다. 1년 전과 비교하면 두 배 가까이 증가한 수준이다. 3분기 실적에 대한 전망도 상향 흐름을 이어가고 있다.
대신증권은 삼성전기의 3분기 영업이익을 6363억원으로 추정했다. 기존 추정치인 6130억원과 시장 컨센서스 5960억원을 각각 웃도는 규모다. 지난해 같은 기간과 비교하면 144.5%, 전 분기 대비로는 44.5% 증가했다. 매출액은 3조8660억원으로 전년 동기 대비 33.8%, 전 분기 대비 11.8% 늘어날 것으로 예상했다.
AI 인프라 투자가 이어질 경우 고부가 제품 중심의 믹스 개선도 지속될 것으로 내다봤다. 하이퍼스케일러의 AI 반도체와 데이터센터 투자가 확대되고 빅테크의 자체 AI 칩 생산도 늘면서 FC-BGA와 MLCC 수요가 예상치를 웃돌 수 있다는 분석이다. 이에 따라 2026년 영업이익을 2조110억원, 2027년은 3조3030억원, 2028년은 3조9800억원으로 전망했다. 이는 각각 전년 대비 120.2%, 64.2%, 20.6% 증가하는 흐름이다.
DB증권 역시 삼성전기의 3분기 영업이익을 6210억원으로 전망하며 시장 컨센서스보다 4.1% 높게 제시했다. 2026년 연간 영업이익 전망치는 1조9410억원으로 기존 전망과 큰 차이가 없었지만, 영업이익률은 13.7%로 예상했다.
박강호 대신증권 연구원은 "삼성전기는 올해 3분기 매출과 영업이익 모두 분기 기준 역대 최고 실적을 기록할 것으로 추정되고, 올해 4분기와 2027년에도 최고치 경신이 지속될 전망"이라며 "이러한 흐름은 다른 IT 기업의 실적 하향 전망 대비 차별화된 투자 요인으로 꼽힌다"고 평가했다. 삼성전기의 연간 영업이익이 2026년부터 2028년까지 매년 사상 최고치를 경신할 수 있다는 예상이다.
환율은 오히려 실적에 부담이 될 수 있는 변수지만, AI 부품인 FC BGA, MLCC의 공급부족이 심화되면서 이를 상쇄했다는 분석이다. 대신증권은 3분기 평균 원·달러 환율을 1452원으로 제시하면서 기존 대비 원화 가치가 약 10% 상승한 점을 반영했다. 다만 현재 원·달러 환율은 1340원대까지 하락했다.
FC-BGA는 AI 반도체 수요 증가와 제한적인 공급 여건으로 가격 상승이 이어지는 가운데 장기 공급계약도 확대되고 있다. MLCC 역시 AI 서버와 데이터센터를 중심으로 평균판매가격(ASP)이 상승하고 있으며 전장·IT용 제품의 높은 가동률도 이어지고 있다. 특히 MLCC 생산라인은 사실상 풀가동 상태에 가까워 가격 결정력이 높아졌다는 평가다.
특히 삼성전기가 올해 공시한 MLCC 수주 계약은 3건으로 총 1조8213억원에 달한다. 계약 기간은 대부분 2027년부터 시작해 2027년 말까지 이어지며, 일부 계약은 2028년 말까지다. AI 서버 투자 확대와 고부가 제품 비중 증가, 높은 가동률이 이어질 경우 삼성전기의 실적 추정치가 추가로 상향될 가능성도 언급된다.
조현지 DB증권 연구원은 "최근의 환율 하락세를 감안하더라도 현재의 실적 눈높이에 부합할 수 있을 것"이라며 "단순한 수급 불균형을 넘어 협상력 자체가 공급자에게 넘어온 구도가 갖는 의미가 큰 만큼 2027년 추정치의 추가 상향 가능성도 상존한다"고 판단했다.