금융당국, '계리가정 보고서' 도입으로 보험부채평가 투명성 '대수술'
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
새 국제회계기준(IFRS17)과 신지급여력제도(K-ICS)가 국내 보험 시장에 도입된 지 어느덧 4년차가 됐다. 제도가 연착륙하는 과정에서 보험부채 평가의 정교화라는 성과를 거두기도 했으나, 동시에 보험사의 미래 현금흐름과 손익을 좌우하는 핵심 변수인 '계리가정' 산출과 변경 과정을 보다 엄격하게 통제해야 한다는 목소리가 꾸준히 제기돼 왔다.
IFRS17 도입 이후 건전성 관리의 기틀을 다져온 보험 업계가 이번 계리가정 보고서 도입과 평가 체계 선진화를 통해 한 단계 더 높은 수준의 회계 투명성과 신뢰성을 확보할 수 있을지 귀추가 주목된다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
①보험부채 평가 투명성↑…계리가정 관리 체계↑
②금리 변동·영업위험 대응 경영실태평가 고도화
③실손상품설계 규제 정비·PF신용공여 한도 도입
새 국제회계기준(IFRS17)과 신지급여력제도(K-ICS)가 국내 보험 시장에 도입된 지 어느덧 4년차가 됐다. 제도가 연착륙하는 과정에서 보험부채 평가의 정교화라는 성과를 거두기도 했으나, 동시에 보험사의 미래 현금흐름과 손익을 좌우하는 핵심 변수인 '계리가정' 산출과 변경 과정을 보다 엄격하게 통제해야 한다는 목소리가 꾸준히 제기돼 왔다.
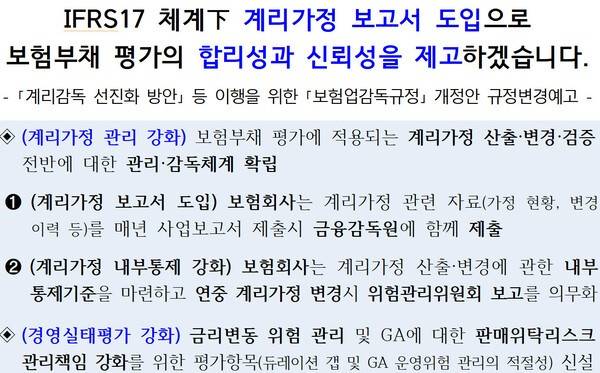
이에 금융위원회와 금융감독원은 보험부채 평가의 객관성과 신뢰성을 한층 끌어올리기 위한 제도적 메커니즘을 본격적으로 가동한다.
11일 금융위원회는 보험회사의 건전한 경영 유도와 소비자 보호를 위해 그간 추진해 온 제도 개선 사항을 집대성한 '보험업감독규정' 개정안을 마련하고 규정변경예고에 착수했다고 밝혔다.
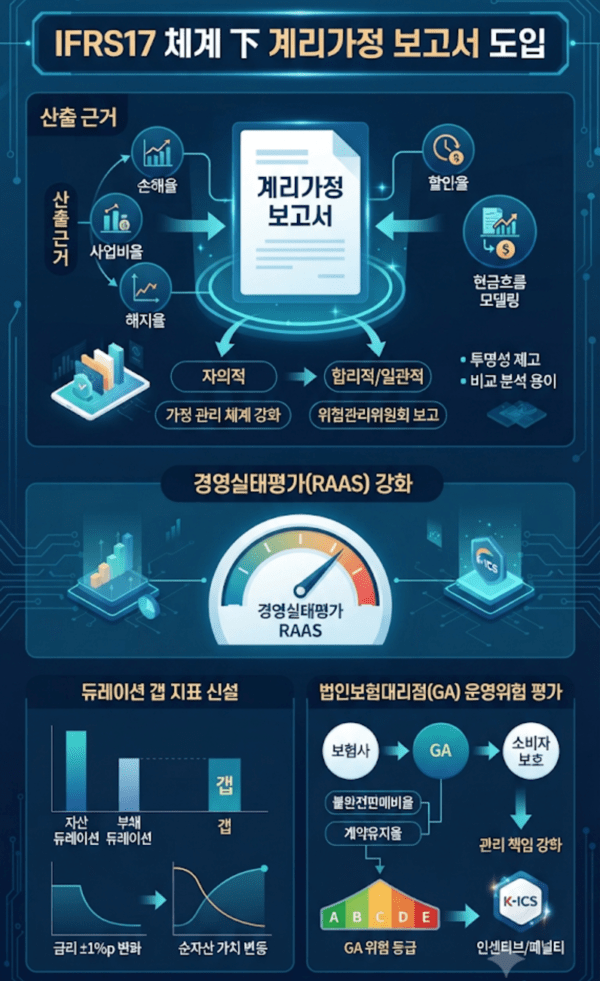
이번 개정안의 핵심은 크게 세 가지로 요약된다. 개정안에 따르면 첫째는 보험부채 평가의 투명성을 높이기 위한 계리가정 관리 체계의 대폭 강화이며, 둘째는 금리 변동 및 외부 판매채널 리스크에 대응하기 위한 경영실태평가(RAAS)의 고도화다. 셋째로는 실손보험 상품설계 규제 정비 및 부동산 프로젝트금융(PF) 신용공여 한도 도입 등 시장 안정화 조치들이 다채롭게 포함된 것으로 풀이됐다.
가장 눈에 띄는 대목은 단연 '계리가정 보고서'의 신설이다. 그동안 손해율이나 사업비 등 보험부채 산정에 쓰이는 가정들은 회사별로 산출 방식이나 변경 이력이 다소 불투명하게 관리된다는 지적을 받아왔다.
앞으로는 보험회사들이 매년 사업보고서를 제출할 때 가정별 산출 근거와 방법, 주요 변경 사항 및 검증 결과, 현금흐름 모델링과 내부통제에 관한 핵심 정보가 담긴 '계리가정 보고서'를 금융감독원에 함께 제출해야 한다.
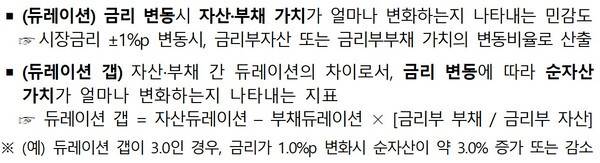
리스크 관리 체계의 사각지대도 경영실태평가(RAAS) 강화를 통해 메운다. 우선 금리 변동에 따른 자산·부채 관리(ALM) 역량을 제고하기 위해 '듀레이션 갭' 지표가 경영실태평가의 금리리스크 계량평가 지표로 전격 도입된다.
이와 함께 듀레이션과 듀레이션 갭이 경영공시 항목에도 추가되어, 시장 참여자들이 보험회사의 금리리스크 관리 수준을 투명하게 들여다보고 감시할 수 있는 기능이 한층 강화된다.
또한 최근 법인보험대리점(GA) 채널의 영업 확대와 이로 인한 과당경쟁 및 소비자 피해 우려에 대응하기 위해 'GA 운영위험 평가'가 새롭게 도입된다. 경영실태평가 내에 GA 판매위탁 관리의 적정성을 평가하는 비계량 항목이 신설되며, 불완전판매비율과 계약유지율 등의 계량 지표를 바탕으로 1~5등급의 평가가 이뤄진다.
평가 결과에 따라 K-ICS 비율상 인센티브나 페널티가 부과될 예정이어서, 보험사들이 본래 소홀하기 쉬웠던 외부 판매채널에 대한 관리 책임을 한층 무겁게 지게 될 전망이다.
이 밖에도 이번 개정안에는 시장의 현실적인 요구를 반영한 제도 정비가 대거 포함됐다. 계약전환 할인제도와 연계된 실손보험 상품은 기존의 단독형 설계의무 적용 대상에서 제외하여, 주계약에 특약 형태로 부가할 수 있도록 길을 터준 것으로 해석된다.
이는 1·2세대 구실손보험 가입자들이 5세대 실손으로 원활하게 갈아탈 수 있도록 유도하기 위한 조치다.
아울러 부동산 PF 시장의 안정성을 담보하기 위해 보험사의 PF 신용공여 한도를 총자산의 20% 이내로 제한하는 규제가 도입되며, 2027년 IFRS18 시행에 발맞춰 포괄손익계산서의 구분 표시 항목도 국제기준에 맞춰 정비된다.
금융당국이 이번에 예고한 보험업감독규정 개정안은 이달 11일부터 21일까지 규정변경예고를 거친 뒤 규제합리화위원회 심사 및 금융위원회 의결 등의 절차를 밟게 된다. 실손보험 상품설계 규제 등 일부 시급한 사항은 의결 즉시 시행되며, 시장의 관심이 집중된 계리가정 보고서 신설 등은 오는12월 31일부터 본격적으로 효력을 발휘할 예정이다.
IFRS17 도입 이후 건전성 관리의 기틀을 다져온 보험 업계가 이번 계리가정 보고서 도입과 평가 체계 선진화를 통해 한 단계 더 높은 수준의 회계 투명성과 신뢰성을 확보할 수 있을지 귀추가 주목된다.
Copyright © EBN