삼성생명, '삼성 굴려받는연금보험' 출시
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
| 서울=한스경제 이지영 기자 | 삼성생명은 목돈을 한 번에 납입해 노후 연금을 준비할 수 있는 디지털 상품 '삼성 굴려받는연금보험'을 판매한다고 10일 밝혔다.
삼성생명 관계자는 "10년간 정해진 이율이 적용되는 만큼, 금리 변동에 대한 부담 없이 목돈을 노후 연금 재원으로 준비하려는 고객에게 적합한 상품이다"라며 "디지털 환경에서 쉽고 편리하게 가입할 수 있는 상품과 서비스를 확대하겠다"고 덧붙였다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
| 서울=한스경제 이지영 기자 | 삼성생명은 목돈을 한 번에 납입해 노후 연금을 준비할 수 있는 디지털 상품 '삼성 굴려받는연금보험'을 판매한다고 10일 밝혔다.
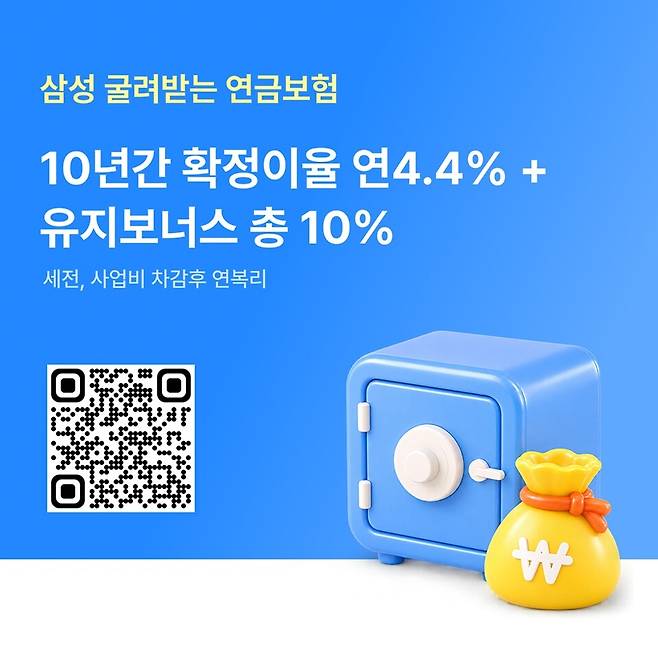
삼성 굴려받는연금보험은 가입 시점에 보험료를 한 번에 내고, 최소 10년간 굴려서 연금으로 받는 구조다. 2026년 9월 기준으로 가입 시 10년간 확정이율 4.40%(세전, 사업비 차감 후 연복리 부리)를 적용하고, 이후에는 공시이율을 적용해 적립금을 운용한다. 가입 초기 10년 동안 시장금리 변동과 관계없이 정해진 이율이 적용된다. 10년 이후에는 회사의 운용자산이익률과 시장금리 등을 반영한 공시이율이 적용된다. 공시이율은 매월 변동될 수 있다.
이 상품은 기본형과 연금강화형 두 가지로 운영된다. 연금강화형으로 가입해 장기 유지하면 5년 시점과 10년 시점에 각각 유지보너스 기준금액의 5%씩, 총 10%의 유지보너스가 가산된다.
다만, 연금개시전 보험기간 중 유지보너스 발생일 이전에 보험계약을 중도 해지하는 경우 해지시점의 유지보너스 적립액은 계약자에게 지급되지 않는다.
2026년 9월 기준 연금강화형으로 55세 남성이 일시납 보험료 1억원으로 가입할 경우, 10년 시점의 적립액은 약 1억 5000만원 수준이다.
이 경우 이자만 약 5천만원에 해당하는데, 관련 세법에서 정한 비과세 요건을 충족하면 보험차익에 대한 이자소득세가 부과되지 않는다. 비과세 적용 여부는 관련 세법 및 요건 충족 여부에 따라 달라질 수 있다.
가입나이는 최소 20세부터 최대 80세까지, 가입금액은 최소 200만원부터 가능하다. 비교적 부담이 적은 금액으로 연금준비를 시작하려는 고객부터 퇴직금이나 예·적금 만기자금 등 목돈을 활용하려는 고객, 대규모 자산을 안정적인 노후 현금흐름으로 전환하려는 고액자산가 고객까지 폭넓게 활용할 수 있다.
또한, 가입 이후 계약을 해지하지 않고도 별도의 심사 없이 해약환급금의 95%까지 보험계약대출을 이용하거나 적립액의 일부를 중도인출 할 수 있어 자금 필요 시 유동적으로 활용이 가능하다.
다만 중도인출한 이후 적립액은 기본보험료의 30% 이상으로 유지되어야 하며, 중도인출한 금액만큼 적립액 및 유지보너스 금액이 줄어 향후 연금재원이 감소할 수 있다.
디지털 전용 상품으로 삼성생명 다이렉트와 삼성금융 통합앱 '모니모'에서 가입할 수 있다. 카카오뱅크 등 디지털 플랫폼을 통해서도 가입이 가능해 시간과 장소에 구애받지 않고 손쉽게 상품을 확인하고 가입할 수 있다.
삼성생명 관계자는 "10년간 정해진 이율이 적용되는 만큼, 금리 변동에 대한 부담 없이 목돈을 노후 연금 재원으로 준비하려는 고객에게 적합한 상품이다"라며 "디지털 환경에서 쉽고 편리하게 가입할 수 있는 상품과 서비스를 확대하겠다"고 덧붙였다.
Copyright © 한스경제 모든 콘텐츠(영상,기사, 사진)는 저작권법의 보호를 받는 바, 무단 전재와 복사, 배포 등을 금합니다.