[두산로보 Watch 上] 박인원, IPO 자금 탕진?
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
| 서울=한스경제 김은영 기자 | 두산그룹이 미래 먹거리로 로봇 사업을 낙점하면서 오너 4세인 박인원 두산로보틱스 대표이사 사장이 후계 구도에서 존재감을 내비치고 있다.
두산로보틱스의 본업인 협동로봇 사업의 연결기준 매출액은 2023년 604억원에서 2024년 646억원으로 소폭 늘었지만 지난해 307억원으로 급감했다.
두산로보틱스 측은 "경영환경 변화로 인해 시설자금 및 타법인증권취득자금 사용 시점이 조정됐다"며 "일부 금액을 원재료 매입 및 기타 운영비용 등 필수적인 영업활동을 위해 사용했다"고 밝혔다.
타법인증권취득자금 사용 금액이 당초 계획에는 크게 못 미쳤지만, 두산로보틱스는 지난해 9월 미국내 로봇 자동화 시스템 기업 'ONExia'를 인수하며 해외 사업 확대에 나섰다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
현금 곳간 줄고 부채 급증…재무부담↑
| 서울=한스경제 김은영 기자 | 두산그룹이 미래 먹거리로 로봇 사업을 낙점하면서 오너 4세인 박인원 두산로보틱스 대표이사 사장이 후계 구도에서 존재감을 내비치고 있다. 그러나 그가 이끌고 있는 회사는 적자의 늪에 빠졌고, 기업공개(IPO)로 확보한 자금은 기존 계획과 달리 대부분 운영비용으로 사용했다. 여기에 더해 차입금 등 부채까지 빠르게 늘고 있어 사면초가를 타개할 묘수가 절실하다.
11일 재계에 따르면 박 사장은 두산엔진 상무와 두산에너빌리티 부사장 등 주요 계열사를 거쳐 2022년 두산로보틱스 사장 자리에 올랐다. 그는 올해 연임에 성공하며 다시 한 번 회사를 이끌게 됐다.
박 사장에게 두산로보틱스는 단순한 계열사 경영을 넘어 오너 4세로서 능력을 입증해야 하는 시험대이기도 하다. 특히 2024년 두산밥캣과의 합병이 무산된 만큼 두산로보틱스의 독자적인 성장성 확보가 중요해졌다.
두산로보틱스는 현재 박 사장을 비롯해 김민표 부사장, 조길성 전무 3인 각자 대표이사 체제로 운영되고 있다.
▲적자 증가…3년 연속 내리막
국내 협동로봇 시장 1위 기업인 두산로보틱스는 AI로 시장을 확대하고 있지만 여전히 수익성 확보로는 이어지지 못하는 모습이다.
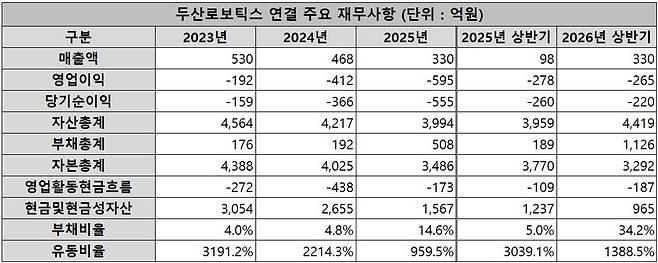
두산로보틱스의 연결기준 매출액은 2023년 530억원에서 2024년 468억원, 지난해 330억원으로 3년 연속 뒷걸음질 쳤다. 같은 기간 영업손실은 192억원에서 412억원, 595억원으로 확대됐다. 당기순손실 역시 159억원에서 555억원으로 3배 이상 커졌다.
올 상반기에는 분위기가 다소 달라졌으나 문제는 수익성이다. 상반기 매출액은 330억원으로 전년 동기(98억원) 대비 236% 증가했다. 외형은 확대됐지만 영업손실과 당기순손실은 각각 265억원, 220억원을 기록했다.
▲자동화 솔루션 확대, 이익은 아직
두산로보틱스의 본업인 협동로봇 사업의 연결기준 매출액은 2023년 604억원에서 2024년 646억원으로 소폭 늘었지만 지난해 307억원으로 급감했다. 올 상반기에는 204억을 기록했다.
영업손실도 지속 중이다. 협동로봇 사업의 영업손실은 2023년 198억원에서 2024년 410억원, 지난해 568억원으로 확대됐다. 올 상반기에는 262억원의 손실을 냈다.
두산로보틱스는 지난해부터 자동화 솔루션 사업을 본격화하며 체질 개선에 나섰다. 자동화 솔루션 매출은 2025년 60억원 매출에서 올 상반기 149억원으로 크게 늘었다. 전체 매출에서 차지하는 비중도 지난해 말 18.21%에서 올 상반기 45.18%로 26.97%p 커졌다.
다만 신사업 역시 아직 이익을 내지 못하고 있어 기존 협동로봇 사업의 손실을 상쇄하기에는 역부족이라는 지적이다. 자동화 솔루션 사업의 영업손실은 지난해 말과 올 상반기 기준 각각 10억원, 6억원에 달한다.
▲IPO 조달 자금, 계획과 다른 실사용
두산로보틱스는 2023년 IPO를 통해 4212억원의 자금을 조달했다. 당시 회사는 조달한 자금을 시설자금 310억원, 운영자금 301억원, 채무상환자금 250억원, 타법인증권취득자금 2850억원, 기타 501억원 등에 활용하겠다고 밝혔다.
그러나 올 6월까지 실제 사용한 내역을 보면 계획과 상당한 차이가 있다. 운영자금으로 사용한 금액은 1024억원으로 당초 계획한 301억원보다 3배 이상 많았다. 적자로 인한 회사 운영에 돈을 퍼부은 것으로 밑 빠진 독에 물 붓기 식으로 해석할 수 있다.
반면 시설자금에는 10분의 1 수준인 31억원을, 타법인증권취득자금에는 3분의 1 수준인 795억원을 사용하는 데 그쳤다.
두산로보틱스 측은 "경영환경 변화로 인해 시설자금 및 타법인증권취득자금 사용 시점이 조정됐다"며 "일부 금액을 원재료 매입 및 기타 운영비용 등 필수적인 영업활동을 위해 사용했다"고 밝혔다.
타법인증권취득자금 사용 금액이 당초 계획에는 크게 못 미쳤지만, 두산로보틱스는 지난해 9월 미국내 로봇 자동화 시스템 기업 'ONExia'를 인수하며 해외 사업 확대에 나섰다. ONExia를 인수한 뒤 Doosan Robotics Americas, LLC를 흡수합병하고 사명을 Doosan Robotics Americas, Inc.(두산로보틱스 아메리카)로 변경했다. 회사는 올 상반기 기준 94.12%의 지분을 가지고 있다.
수익성 개선은 아직 과제로 남아 있다. 두산로보틱스 아메리카는 올 상반기 176억원의 매출을 올렸지만, 46억원의 당기순손실을 기록했다. 부채비율도 296.5%에 달했다.
▲차입 부담 증가
두산로보틱스는 올 상반기 500억원의 장기차입금을 새롭게 인식했다. 이로 인해 부채총계는 2023년 176억원에서 올 상반기 1126억원으로 6배 이상 증가했다. 부채비율 역시 2023년 4.0%에서 2024년 4.8%, 2025년 14.6%, 올 상반기 34.2%로 올랐다.
절대적인 수치만 놓고 보면 안정적인 부채비율을 유지하며 당장 재무위기에 직면했다고 평가하기는 어렵다. 다만 증가 속도가 매우 빠르다는 점은 눈길을 끄는 대목이다.
Copyright © 한스경제 모든 콘텐츠(영상,기사, 사진)는 저작권법의 보호를 받는 바, 무단 전재와 복사, 배포 등을 금합니다.