“국민연금도 참여땐 민간경쟁 촉진” vs “노후자금 한 바구니 안돼”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
퇴직연금 수익률을 끌어올리기 위해 정부가 기금형 퇴직연금 제도를 추진하는 가운데, 국민연금공단이 운용 주체로 참여하는 방안을 두고 금융권에서 찬반이 갈리고 있다.
국민연금의 참여에 찬성하는 이들은 국민연금 자산 배분과 운용 노하우를 퇴직연금에도 이식해 수익률을 높일 수 있다고 본다.
국민연금과 퇴직연금을 같은 기관이 비슷한 방식으로 운용하면 시장이 크게 흔들릴 때 수익률이 동시에 악화될 가능성이 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
정부, 수익률 위해 기금형 전환 추진… 국민연금공단도 “운용 참여” 방침
국민연금 10년 수익률, 퇴직연금 3배
“수수료 저렴” “연금 성격 달라” 팽팽
가입자 입장에선 낮은 수수료로 지금보다 높은 수익률을 기대할 수 있다는 장점이 있다. 반면 국민연금과 퇴직연금이라는 두 노후자금을 사실상 한 공공기관에 맡기게 돼 투자 위험까지 한곳에 몰릴 수 있다는 우려도 나온다.
● 기금형 퇴직연금에 국민연금공단 참여 방침
9일 금융권에 따르면 전체 퇴직연금 적립금은 올해 6월 말 기준 553조9000억 원으로 2분기(4∼6월)에만 45조1000억 원가량 증가했다. 다만 적립금의 64%는 여전히 예금 등 원리금 보장 상품에 담겨 있다. 이런 구조 때문에 퇴직연금의 10년 평균 수익률은 연 2.64%에 그쳤다.
정부는 수익률을 높이기 위해 퇴직연금을 기금형으로 전환하는 방안을 추진하고 있다. 여러 사업장의 적립금을 모아 수탁법인이 관리하고, 외부위탁운용관리자(OCIO)가 자산운용사를 선정해 자금을 굴리는 방식이다.
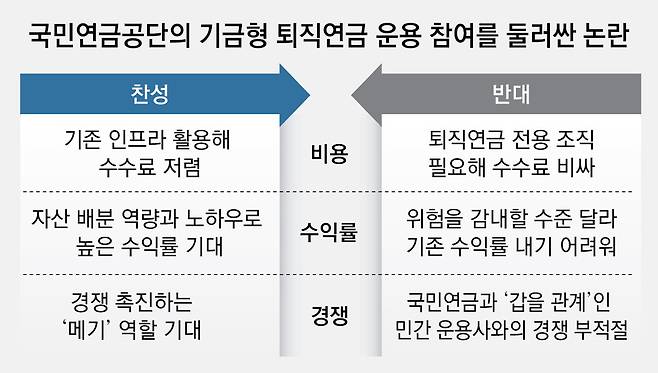
국민연금의 참여에 찬성하는 이들은 국민연금 자산 배분과 운용 노하우를 퇴직연금에도 이식해 수익률을 높일 수 있다고 본다. 국민연금 10년 평균 수익률은 연 7.93%로 퇴직연금의 3배 수준이다. 지난해 수익률은 국민연금(18.8%)이 퇴직연금 전체 평균(6.47%)을 크게 웃돌았다.
● 규모의 경제 기대-‘계란 한 바구니’ 논란 우려
6월 말 기준 1866조 원을 굴리는 국민연금이 퇴직연금 운용에 참여하면 덩치가 커지는 만큼 운용 수수료를 낮출 수 있다는 기대도 나온다. 가입자에게 수수료는 곧 수익률과 직결된다. 수십 년간 돈을 쌓아가는 퇴직연금은 매년 작은 수수료 차이가 은퇴할 때 적지 않은 금액 차이로 이어질 수 있다.
김성주 국민연금공단 이사장은 “국민연금이 참여하면 민간과 경쟁을 촉진해 수익률을 끌어올릴 수 있다”고 주장했다.
반론도 있다. 국민연금에서 높은 수익을 냈던 투자 방식을 퇴직연금에 그대로 적용하기 어렵다는 것이다. 국민연금은 만기가 없어 손실이 나도 회복을 기다릴 수 있어 위험자산 비중을 높일 수 있다. 반면 퇴직연금은 퇴직 시점 잔액이 개인의 몫이기 때문에 위험자산 비중을 높이는 데 제한적이다. 국민연금이 운용을 맡으면 퇴직연금 운용을 위한 조직을 새로 꾸려야 하는 만큼 기존 인프라를 활용한 비용 절감 효과도 기대에 못 미칠 수 있다.
가입자 입장에서 가장 큰 우려는 노후자금이 한 운용 주체에 지나치게 집중될 수 있다는 점이다. 국민연금과 퇴직연금을 같은 기관이 비슷한 방식으로 운용하면 시장이 크게 흔들릴 때 수익률이 동시에 악화될 가능성이 있다.
남재우 자본시장연구원 연구위원은 “노후 소득 보장을 여러 층위로 쌓는 다층 연금 체계의 취지를 고려하면 운용 주체가 중첩되지 않는 게 바람직하다”고 지적했다.
홍석호 기자 will@donga.com
Copyright © 동아일보. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
- 용혜인 사퇴 거부 회견에 靑 “우리도 몰랐다…상황 예의주시”
- 野 “김승원, 2021년 국감중 식약처 청탁”… 金측 “통화 시간 5분 정도에 불과” 인정
- “강신철 일가 3대 5명이 ‘딱지 재테크’, 형-고모도 철거민 특공 신청”
- “내 나이를 묻지 마”… 亞게임 도전 나선 42세-39세 ‘아재’ 비보이들
- ‘피터팬 아빠’ 발달장애인 지원 호소 통했다… 최중증 24시간 일대일 돌봄 주말까지 확대
- “19년 전 셔틀콕 만난 뒤 다른 운동 다 끊었습니다”[양종구의 100세 시대 건강법]
- 100년 동안 한 땀 한 땀… 대한민국 ‘땅 성분 지도’ 완성
- ‘저성장세대’ 3명중 1명 첫 일자리가 비정규직
- 李, 검찰개혁 후퇴 반발에 공소청 검사 감축 지시
- 83주간 집값 상승 ‘톱10’에 한강벨트-셔세권… 지방은 더 하락