테스, 급증한 수주잔고가 주가 상승 원동력…'매수'-IBK
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
IBK투자증권이 테스(095610)에 대해 투자의견 '매수', 목표주가 21만원을 제시하며 커버리지를 개시한다고 10일 밝혔다.
테스는 반도체가 높아질수록 수요가 커지는 전공정 장비 제조사다.
그러면서 "반도체 소부장 기업의 실적과 주가는 수주와 동행하는 경향성을 보이는데, 향후 신규 팹(Fab) 증설과 장비 인증 일정을 고려 시 수주잔고의 추가 확대를 전망한다"고 했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 권오석 기자] IBK투자증권이 테스(095610)에 대해 투자의견 ‘매수’, 목표주가 21만원을 제시하며 커버리지를 개시한다고 10일 밝혔다.
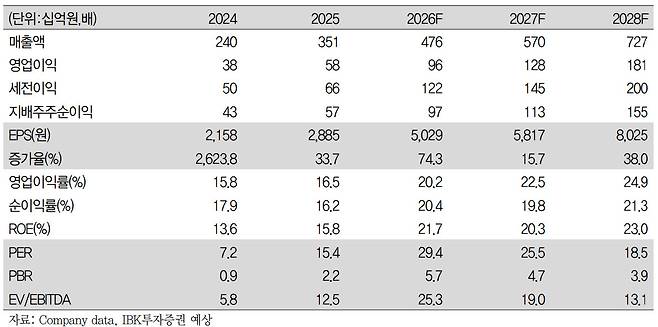
그러면서 “반도체 소부장 기업의 실적과 주가는 수주와 동행하는 경향성을 보이는데, 향후 신규 팹(Fab) 증설과 장비 인증 일정을 고려 시 수주잔고의 추가 확대를 전망한다”고 했다.
그는 “300단 이상의 낸드(NAND) 제조 시, 웨이퍼는 장시간 식각 공정에 노출된다. 테스의 ‘ACL’(Amorphous Carbon
Layer·비정질탄소막)장비는 웨이퍼 표면의 패턴이 식각 공정에서 버틸 수 있도록 하드마스크라는 보조층을 증착한다”고 말했다.
그러면서 “BSD(Backside Deposition·웨이퍼 후면 박막 증착) 장비는 웨이퍼 뒷면에 지지층을 형성해 휨을 방지하고, 수율을 개선한다. 반도체 업계가 1000단 이상의 로드맵을 제시한 만큼 향후 고단화 트랜드에 따른 장비 수요도 지속 확대될 것”이라고 전망했다.
디스카운트 요인이었던 △D램(RAM)향 매출 역성장 우려 △제한된 고객사 △부족한 장비 포트폴리오 등이 동시에 해소되는 시점이라는 게 강 연구원 생각이다. 그는 “2024년 처음 과반을 상회한 DRAM향매출이 안정적으로 유지되고 있다. 주요 고객사의 신규 Fab 증설과 주력 장비인 ACL의 적용처가 DRAM까지 확대된 영향”이라고 분석했다.
고객사 및 제품군 다변화도 시작했다. 신규 장비에 대한 테스트 종료 시점이 하반기에 도래하며, 제품 포트폴리오가 다변화될 것으로 전망한다. 강 연구원은 “BSD 장비는 NAND를 넘어 HBM(고대역폭메모리) 및 DRAM까지 적용처를 확대할 것으로 예상한다”며 “신규 상장에 성공한 CXMT(창신메모리테크놀로지)도 증설을 이어갈 것으로 보여, 2026년 하반기 이후 국내에 집중된 매출의 지역적 다변화도 예상한다”고 덧붙였다.
권오석 (kwon0328@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- 삼성보다 100만원 비싸다…'아이폰 듀오' 최고 509만원
- “계엄이라도 하시게?”…한동훈이 올린 서영교 ‘찌릿’ 순간
- 월 100만원씩 8년…왜 다들 "1억부터 모아라" 할까
- “실패한 정권 뒤엔 늘 ‘예스맨 여당’... 김민석, 대통령에 부동산 쓴소리해야”
- 번트 타구에 코뼈 골절…김도영 부상에 KIA-야구대표팀 비상
- "지금도 '동거녀'라 조롱"...김건희 눈물 뒤 '꽃꽂이' 공개
- “라면 먹으려 차 끌고 왔어요” 폐주유소 편의점이 뜬 이유
- "용혜인 의원직 잃을수도"..."월세 대신 현수막" 해명
- '내 갈길 간다'… 유행 거부한 고집 센 차들
- 월세도 못 갚는 서민들…대위변제율 3배 뛰는데 보증은 ‘뚝’