퇴직연금 갈아타기…수익률보다 먼저 볼 것
[커버스토리]
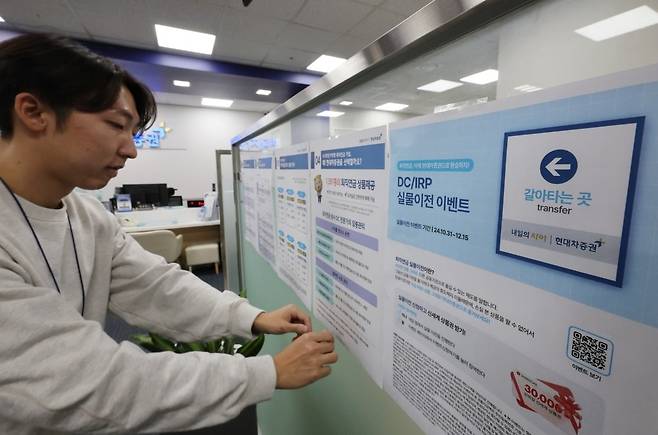
퇴직연금이 금융권의 새로운 격전지로 떠오르고 있다. 고령화로 노후 자산 관리 수요가 커지는 가운데 디폴트옵션(사전지정운용제도) 도입과 실물이전 서비스 확대 등 정부의 퇴직연금 활성화 정책도 시장 성장을 뒷받침하고 있다. 은행·증권·보험사들은 급속히 커지는 퇴직연금 시장을 장기 고객과 안정적인 수수료 수익을 확보할 핵심 사업으로 보고 상품과 자산관리 서비스 경쟁에 뛰어들고 있다.
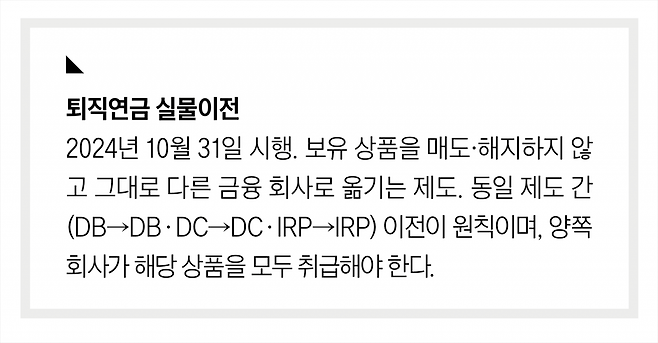
특히 2024년 10월 31일 시작된 ‘퇴직연금 실물이전 서비스’는 금융권 머니무브에 불을 붙였다. 퇴직연금 실물이전은 가입자가 운용하던 상품을 매도하거나 해지하지 않고 연금 계좌를 옮길 수 있도록 한 제도다. 이에 따라 예금 가입자는 중도해지에 따른 약정금리 손실을 피할 수 있고, 펀드 등 투자 상품도 원하지 않는 시점에 처분하지 않고 사업자를 변경할 수 있다. 가입자의 이동 장벽이 낮아지면서 500조 원을 넘어선 퇴직연금 시장을 둘러싼 은행·증권·보험사의 고객 유치 경쟁도 한층 치열해졌다.
8년 만에 3배…500조 넘어선 퇴직연금
국내 퇴직연금 적립금은 2025년 말 처음으로 500조 원을 돌파했다. 고용노동부와 금융감독원이 발표한 ‘2025년 우리나라 퇴직연금 투자 백서’에 따르면 지난해 말 퇴직연금 적립금은 501조4000억 원으로, 2024년 말 431조7000억 원에서 69조7000억 원, 16.1% 증가했다. 400조 원을 넘어선 지 불과 1년 만에 다시 500조 원 고지를 밟은 것이다.
올해 들어서도 퇴직연금 적립금은 가파른 증가세를 이어가고 있다. 금융감독원 통합연금포털에 따르면 올해 2분기 말 확정급여(DB)형·확정기여(DC)형·개인형퇴직연금(IRP) 합산 적립금은 553조8779억 원으로 집계됐다. 전 분기 말 508조7326억 원보다 45조1453억 원, 8.9% 증가한 규모다. 지난해와 같은 16% 안팎의 연간 증가율을 기록한다고 단순 가정하면 올해 말 적립금은 580조 원을 넘어설 것으로 추산된다.
올해 2분기 퇴직연금 시장의 성장세를 주도한 것은 증권 업계다. 금융감독원 통합연금포털 자료에 따르면 증권사의 퇴직연금 적립금은 1분기 말 141조6797억 원에서 2분기 말 165조468억 원으로 석 달 만에 23조3671억 원(16.5%) 증가했다. 같은 기간 전체 퇴직연금 적립금 증가액 45조1453억 원의 51.8%에 해당하는 규모다.
DC형·IRP에 힘입은 증권사의 질주
다른 업권과 비교해도 증권사의 증가세가 두드러졌다. 은행권 적립금은 264조1205억 원에서 281조5105억 원으로 17조3900억 원(6.6%), 보험업권은 102조9324억 원에서 107조3206억 원으로 4조3882억 원(4.3%) 늘었다. 증가액과 증가율 모두 증권 업계가 은행과 보험 업계를 앞섰다.
증권 업계의 약진은 DC형과 IRP가 이끌었다. 증권사의 DC형 적립금은 43조4950억 원에서 55조5145억 원으로 12조195억 원 증가했고, IRP는 53조6625억 원에서 65조6262억 원으로 11조9637억 원 늘었다. 반면 DB형 적립금은 44조5222억 원에서 43조9061억 원으로 6161억 원 감소했다.
전체 금융권으로 범위를 넓혀도 성장의 무게중심은 DC형과 IRP에 쏠렸다. 두 제도의 합산 적립금은 1분기 말 286조9353억 원에서 2분기 말 329조6947억 원으로 42조7594억 원 증가했다. 이 가운데 증권업권의 증가액은 23조9832억 원으로 전체 증가분의 56.1%를 차지했다.
상장지수펀드(ETF)를 비롯한 다양한 투자 상품과 모바일 거래 편의성, 수수료 혜택 등을 앞세운 증권사들이 투자 수요가 상대적으로 높은 DC형과 IRP 자금을 빠르게 흡수한 결과로 풀이된다. 퇴직연금 실물이전 서비스 도입으로 기존 상품을 모두 현금화하지 않고 다른 금융 회사로 옮길 수 있게 된 점도 증권사로의 자금 이동을 뒷받침한 요인으로 꼽힌다.
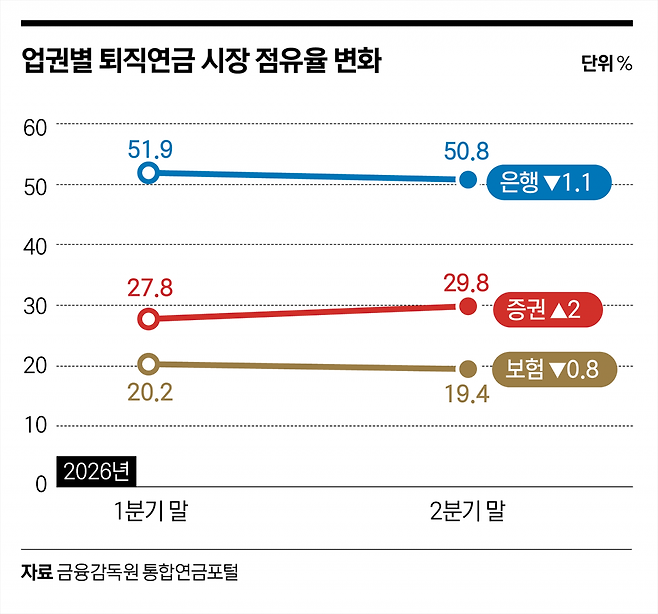
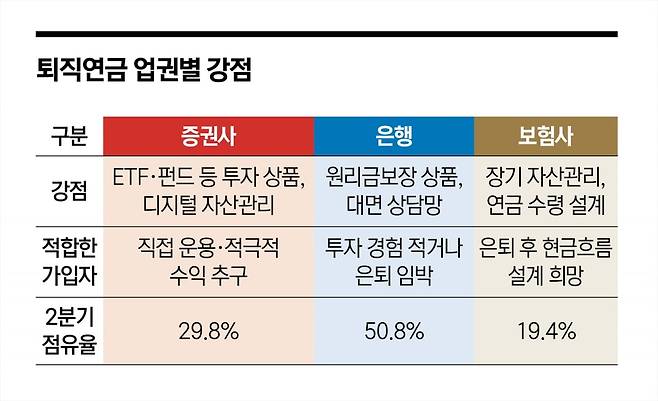
이에 따라 증권사의 퇴직연금 시장 점유율은 1분기 말 27.8%에서 2분기 말 29.8%로 2%포인트 상승하며 30%에 근접했다. 반면 적립금 규모가 가장 큰 은행권의 점유율은 51.9%에서 50.8%로 1.1%포인트 하락했고, 보험업권도 20.2%에서 19.4%로 0.8%포인트 낮아졌다.
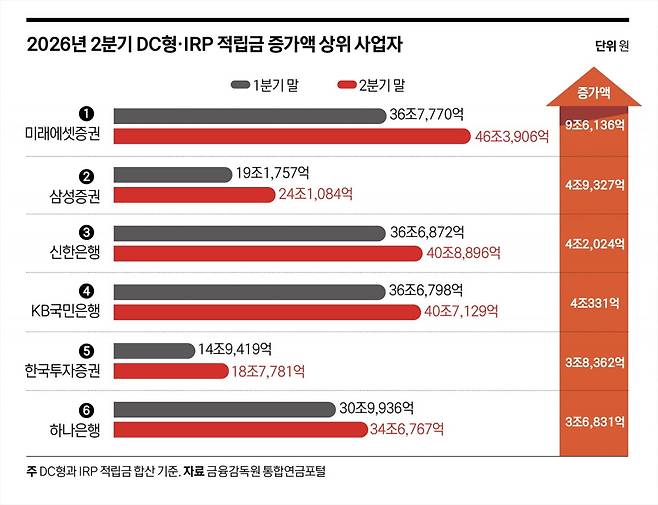
사업자별 DC형·IRP 증가액은 미래에셋증권이 압도적으로 컸다. 미래에셋증권의 두 제도 합산 적립금은 1분기 말 36조7770억 원에서 2분기 말 46조3906억 원으로 9조6136억 원 증가했다. DC형에서 5조1883억 원, IRP에서 4조4253억 원이 각각 늘었다.
이어 삼성증권이 4조9327억 원, 신한은행이 4조2024억 원, KB국민은행이 4조331억 원, 한국투자증권이 3조8362억 원 증가했다. 증가액 상위 5개 사업자 가운데 미래에셋증권·삼성증권·한국투자증권 등 3곳이 증권사로 나타나 대형 증권사를 중심으로 한 성장세가 확인됐다. 하나은행은 3조6831억 원 증가해 그 뒤를 이었다.
증권사 안에서도 쏠림…대형사 독식
특히 미래에셋증권 한 곳의 증가액은 증권업권 전체 DC형·IRP 증가액의 40.1%에 달했다. 미래에셋증권과 삼성증권, 한국투자증권 등 증권사 상위 3곳의 증가액은 총 18조3825억 원으로 증권업권 전체 증가분의 76.6%를 차지했다. 퇴직연금 시장이 빠르게 성장하는 가운데 투자 상품과 디지털 자산관리 역량을 갖춘 대형 증권사에 증가분이 집중되는 양상이다.
미래에셋증권 관계자는 “예·적금 중심의 운용만으로는 만족스러운 노후 자금을 마련하기 어렵다는 인식이 확산하면서 가입자들의 수익 추구 성향도 강해지고 있다”며 “미래에셋 포트폴리오(MP) 구독 서비스와 로보어드바이저 추천 서비스, 퇴직연금 로보랩 등 자산 배분 서비스가 실적배당형 투자에 대한 심리적 진입장벽을 낮추고 있다”고 말했다.
그는 그러면서 “퇴직연금 계좌의 ETF 투자금액이 빠르게 증가하는 가운데 실시간 ETF 매매와 다양한 상품 라인업을 갖춘 증권사로 자금이 이동하고 있다”며 “가입자는 사업자를 선택할 때 상품의 다양성뿐 아니라 리밸런싱과 포트폴리오 추천, 인공지능(AI) 자산관리 등 지속적인 관리 서비스를 제공하는지도 살펴봐야 한다”고 설명했다.
한국투자증권 관계자는 “퇴직연금 제도 도입 이후 실적배당형 상품을 활용한 자산 배분의 필요성이 꾸준히 제기돼 왔다”며 “최근 DC형과 IRP, 연금저축 등 가입자가 직접 운용하는 연금자산의 수익률을 높이려는 관심이 본격적으로 커지면서 증권사로의 자금 이동이 나타나고 있다”고 말했다.
이어 “앞으로는 가입자 주도형 연금자산이 시장 성장을 이끌 것으로 예상된다”며 “고객의 생애주기와 디지털 접근성을 고려한 대면·비대면 서비스는 물론 글로벌 자산 배분, 리스크 관리, 초개인화 포트폴리오를 제공하는 사업자가 경쟁 우위를 확보할 것”이라고 전망했다.
실물이전이 안 되는 경우도
증권사로 퇴직연금 자금이 빠르게 이동하고 있지만, 전문가들은 적립금 증가세나 단기 수익률만 보고 사업자를 선택해서는 안 된다고 조언한다. 증권사는 ETF와 펀드 등 투자 상품과 디지털 자산관리에서, 은행은 원리금보장 상품과 대면 상담에서 강점을 갖는다. 보험사 역시 장기 자산관리와 연금 수령 설계에 경쟁력이 있다. 가입자의 투자 성향과 은퇴 시점, 선호하는 관리 방식에 따라 적합한 사업자가 달라질 수 있다는 의미다.
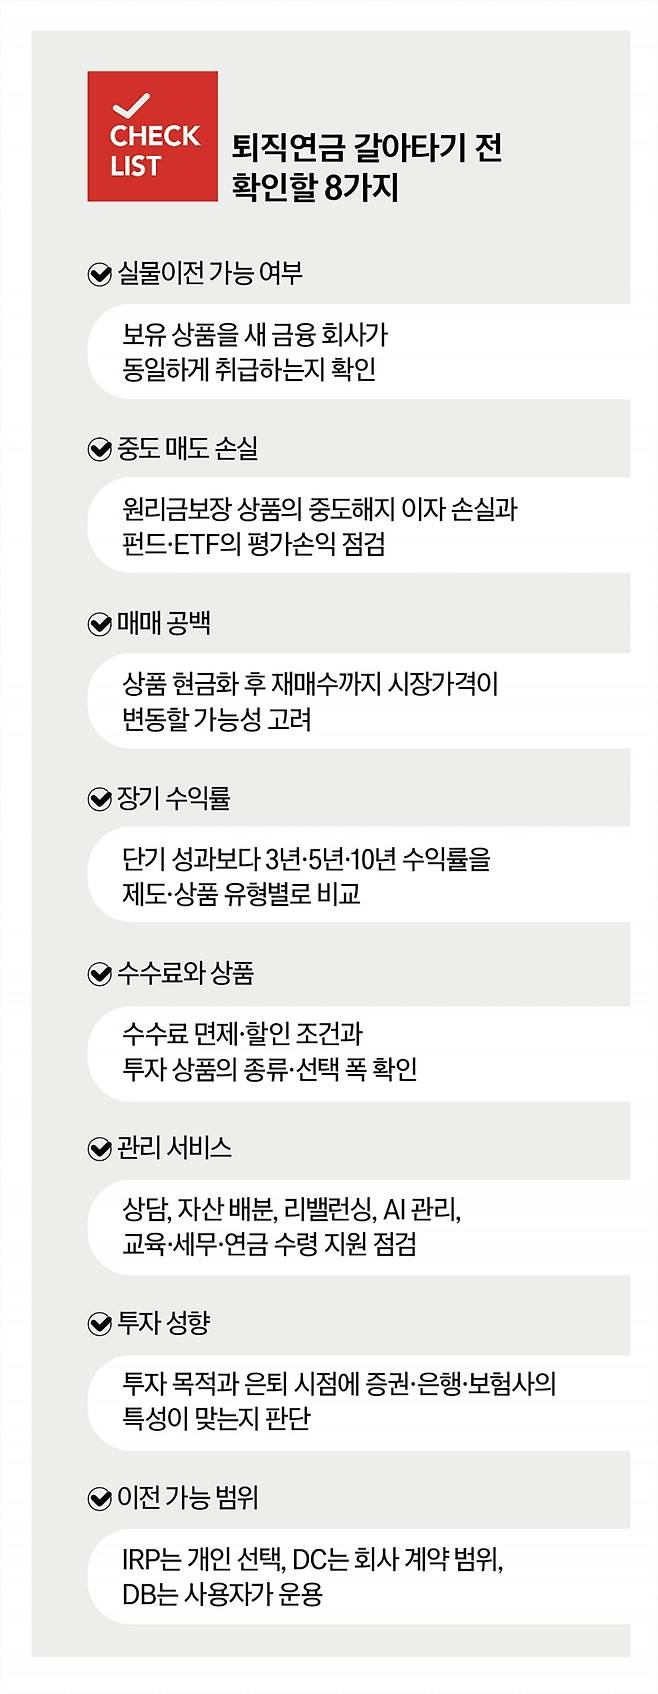
사업자 이전을 검토할 때 가장 먼저 확인해야 할 사항은 보유 상품을 새 금융 회사로 그대로 옮길 수 있는지다. 실물이전은 원칙적으로 DB형은 DB형, DC형은 DC형, IRP는 IRP처럼 동일한 제도 사이에서 가능하며, 이전하는 회사와 이전받는 회사가 해당 상품을 모두 취급해야 한다.
하나은행 관계자는 “동일한 퇴직연금 제도 간 이전이라도 상품 구조가 다르거나 이전받는 금융 회사가 해당 상품을 취급하지 않으면 실물이전이 제한될 수 있다”며 “이 경우 기존 상품을 현금화한 뒤 다시 운용해야 하므로 신청 전에 상품별 이전 가능 여부를 확인해야 한다”고 말했다.
실물이전이 불가능하다면 매도나 중도해지에 따른 비용도 따져봐야 한다. 원리금보장 상품은 일반적으로 만기 전에 해지하면 약정금리보다 낮은 중도해지이율이 적용돼 이자 손실이 발생할 수 있다. 펀드나 ETF 등 실적배당형 상품은 현금화 시점의 시장가격에 따라 평가손익이 확정된다.
미래에셋증권 관계자는 “손실이 발생한 상품을 당장 매도하고 싶지 않다면 실물이전을 통해 그대로 옮긴 뒤 향후 손실 회복 여부를 지켜볼 수 있다”며 “상품 라인업이 다양해 실물이전 수용성이 높은 사업자인지 확인하는 것이 중요하다”고 설명했다.
매매 공백과 수수료의 함정
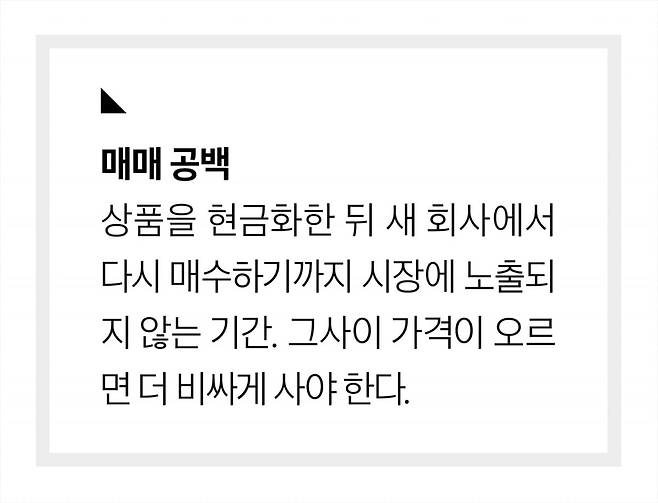
상품을 현금화한 뒤 새 금융 회사에서 다시 매수할 때 발생하는 ‘매매 공백’도 고려해야 한다. 이전 절차가 진행되는 동안 시장가격이 오르면 기존 매도 가격보다 비싸게 다시 사야 할 수 있다. 하나은행 관계자는 “현재 수익률만 보기보다 해당 자산을 계속 보유할 필요가 있는지, 투자 비중이 자신의 투자 성향과 은퇴 시점에 적합한지를 함께 점검해야 한다”고 말했다.
수수료 역시 비교 대상이지만 수수료율만으로 사업자를 선택하는 것은 바람직하지 않다. DC형은 통상 회사가 수수료를 부담하므로 가입자 입장에서는 상품 경쟁력과 자산관리 역량이 더 중요할 수 있다. IRP는 가입자가 수수료를 부담하지만 최근 비대면 계좌를 중심으로 면제·할인 혜택이 확대되고 있다.
미래에셋증권 관계자는 “단순히 수수료가 낮은 사업자를 선택하기보다 일정한 비용을 부담하더라도 어떤 상품과 서비스를 제공받을 수 있는지 종합적으로 고려해야 한다”며 “상품의 다양성은 가입자가 연금 운용에 더 많은 수단을 활용할 수 있다는 점에서 의미가 있다”고 말했다.
수익률을 비교할 때는 최근 1년 성과보다 3년·5년·10년 등 장기 성과를 살펴야 한다. 사업자 전체 평균뿐 아니라 자신이 가입한 DB형·DC형·IRP의 수익률과 원리금보장형·실적배당형 상품의 성과도 구분해 비교할 필요가 있다.
적극적으로 수익을 추구하고 ETF나 펀드를 직접 운용하려는 가입자라면 다양한 투자 상품과 모바일 거래 시스템을 갖춘 증권사가 상대적으로 적합할 수 있다. 반면 투자 경험이 많지 않거나 은퇴가 가까워 변동성을 낮추려는 가입자라면 원리금보장 상품과 대면 상담망을 갖춘 은행이 유리할 수 있다. 은퇴 이후 현금흐름과 연금 수령 방식까지 함께 설계받고 싶다면 보험사도 선택지가 된다.
상품의 다양성 못지않게 이전 이후 자산을 지속적으로 관리해주는지도 중요하다. 퇴직연금은 가입자의 연령과 시장 상황, 은퇴 시점에 따라 자산 비중을 조정하고 포트폴리오를 꾸준히 점검해야 하는 장기 자산이기 때문이다.
한국투자증권 관계자는 “연금을 30년 이상 믿고 맡길 수 있는 관리 역량을 갖춘 사업자인지를 판단하는 것이 우선”이라며 “연금 운용 시스템과 자산 배분, 가입자 교육, 인출·세무 관리 등 가입자가 원할 때 충분한 상담을 받을 수 있는 인프라를 갖췄는지 살펴봐야 한다”고 말했다.
결국 30년 맡길 곳을 고르는 일
미래에셋증권 관계자도 “상품을 판매하는 것보다 지속적으로 관리하는 역량이 더욱 중요하다”며 “가입자는 리밸런싱 지원과 포트폴리오 추천, AI 자산관리 도구 등을 제공하는지 검토해야 한다”고 강조했다. 미래에셋증권은 MP 구독 서비스와 로보어드바이저 추천 서비스 등을 통해 맞춤형 포트폴리오와 리밸런싱을 지원하고 있다.
은행권도 영업점과 연금 전문 상담 인력을 활용해 관리 서비스를 강화하고 있다. 하나은행 관계자는 “연금 전문 상담과 포트폴리오 진단, 리밸런싱 안내, 시장 변동 시 사후관리, 은퇴 설계와 연금 수령 상담을 제대로 받을 수 있는지가 중요한 판단 기준”이라고 설명했다.
우리은행 관계자는 “퇴직연금은 수십 년에 걸쳐 운용되는 노후 자산인 만큼 단기 성과나 특정 상품보다 장기적인 자산관리 관점에서 접근해야 한다”며 “투자 상품뿐 아니라 상담 체계와 사후관리 서비스, 수수료 수준, 운용 역량과 고객관리 체계까지 종합적으로 고려하는 것이 바람직하다”고 말했다.
가입자가 직접 사업자를 바꿀 수 있는지도 제도별로 다르다. IRP는 가입자가 사업자를 선택해 이전할 수 있지만 DC형은 회사가 계약한 사업자 범위 등에 따라 선택이 제한될 수 있다. DB형은 사용자가 적립금을 운용하므로 개인이 직접 사업자를 옮기는 구조가 아니다.
결국 퇴직연금 이전 여부는 단기 수익률이나 수수료 한두 가지로 결정할 문제가 아니다. 실물이전 가능 여부와 중도해지에 따른 금리 손실, 매도 과정에서 확정될 수 있는 투자 손실과 재투자 공백을 먼저 계산해야 한다. 여기에 장기 수익률과 상품 구성, 상담 및 사후관리, 리밸런싱, 연금 수령 지원까지 함께 비교해야 한다.
김수정 기자