LCD 싹쓸이한 中… 車 모니터도 3분의 2 먹었다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
삼성디스플레이와 LG디스플레이가 수익성 악화로 액정표시장치(LCD) 사업에서 잇따라 발을 뺀 가운데, 중국 디스플레이 업체들이 저가 LCD를 앞세워 자동차용 디스플레이 시장에서 영향력을 빠르게 키우고 있는 것으로 나타났다.
중국은 LCD 시장에서의 생산 기반을 바탕으로 유기발광다이오드(OLED) 시장에서도 주도권을 확보하기 위한 투자를 확대하고 있다.
카운터포인트리서치에 따르면 중국의 OLED 생산능력은 신규 투자와 증설을 바탕으로 빠르게 증가해 2029년에는 한국을 추월할 것으로 전망됐다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
中 BOE 등 OLED 투자 확대… 고부가도 위기
삼성디스플레이와 LG디스플레이가 수익성 악화로 액정표시장치(LCD) 사업에서 잇따라 발을 뺀 가운데, 중국 디스플레이 업체들이 저가 LCD를 앞세워 자동차용 디스플레이 시장에서 영향력을 빠르게 키우고 있는 것으로 나타났다.
중국은 LCD 시장에서의 생산 기반을 바탕으로 유기발광다이오드(OLED) 시장에서도 주도권을 확보하기 위한 투자를 확대하고 있다.
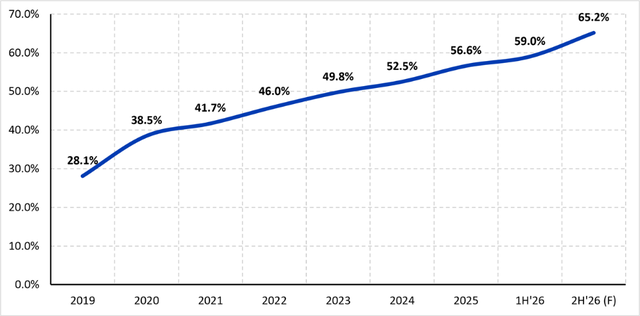
6일 시장조사업체 옴디아에 따르면 중국 디스플레이 업체들의 글로벌 자동차용 디스플레이 출하 점유율은 올해 하반기 65.2%에 이를 것으로 전망됐다. 이는 올해 상반기 59.0%보다 6.2%포인트(p) 높아진 수준이다. 지난해 56.6%와 비교하면 8.6%p 오른 것이다.
중국 업체들의 자동차용 디스플레이 출하 점유율은 최근 수년간 가파르게 확대됐다. 2019년 28.1%에 불과했던 점유율은 2025년 56.6%로 두 배 이상 늘었고, 올해 상반기에는 59.0%까지 상승했다.
하반기에는 65.2%까지 올라서며 글로벌 자동차 디스플레이 출하량의 3분의 2에 가까운 물량을 중국 업체들이 차지할 것으로 예상된다.
중국 업체들의 점유율 확대 배경에는 중국 외 패널 업체들의 LCD 사업 축소 때문이다. 성숙한 LCD 생산의 수익성이 낮아지면서 중국 외 패널 업체들이 공장을 폐쇄하거나 매각하고 다른 용도로 전환하는 등 자산을 줄이고 있기 때문이다.
이에 따라 LCD 패널을 차량에 장착하는 완성차 업체들은 중국 외에는 선택의 여지가 없다.
중국은 당분간 대형 LCD 공장을 중심으로 생산 기반을 유지할 전망이다. 중국은 이미 10년 전에 11세대 이상 대형 패널 생산라인을 구축해 가격 경쟁력을 확보한 데 비해, 삼성디스플레이와 LG디스플레이는 8세대에서 멈췄기 때문이다.
중국은 여기에서 멈추지 않고 OLED 시장에서도 한국을 맹추격하고 있다. 중국에서는 BOE B16, 중국디스플레이(CSOT) T8, 비전옥스 V5 등 8세대급 OLED 투자가 진행되고 있다. 이들 대형 OLED 팹은 우선 스마트폰과 IT기기 수요를 흡수하고, 기존 6세대급(G6) OLED 생산능력이 자동차용으로 활용될 수 있는 기반을 마련할 것으로 옴디아는 분석했다.
여기에 기존 OLED 생산라인의 비용 부담이 줄어드는 점도 중국의 자동차용 OLED 경쟁력을 높일 요인으로 꼽힌다. 옴디아는 2020년 전후 가동을 시작한 6세대(G6) OLED 생산라인 상당수가 2028년쯤 감가상각을 마칠 것으로 예상했다. 생산 설비 비용 부담이 줄면서 패널 가격을 낮출 여지가 커져 자동차용 OLED 시장에서도 가격 경쟁력이 높아질 수 있다는 분석이다.
중국의 OLED 생산능력도 조만간 한국 시장을 추월할 것으로 전망된다. 카운터포인트리서치에 따르면 중국의 OLED 생산능력은 신규 투자와 증설을 바탕으로 빠르게 증가해 2029년에는 한국을 추월할 것으로 전망됐다.
또 카운터포인트는 올해 OLED 설비 투자가 전년 대비 74% 증가할 것으로 예상했으며, 이 가운데 8.7세대 IT용 OLED 투자가 전체 OLED 설비 투자의 61%를 차지할 것으로 내다봤다. BOE는 8.7세대 B16 공장에서 양산에 들어갔으며, 비전옥스와 CSOT도 포토패터닝과 RGB 잉크젯 등 차세대 OLED 공정 투자를 추진하고 있다.
스테이시 우 옴디아 수석 연구원은 "중국의 자동차 디스플레이 선두는 더 이상 출하량 점유율만의 이야기가 아니다"며 "자동차 업체와 1차 협력사에는 차량 프로그램 전체 기간에 걸쳐 검증된 생산 능력에 대한 장기적인 접근성을 확보하는 것이 점점 중요해지고 있다"고 말했다.
이상현 기자 ishsy@dt.co.kr
Copyright © 디지털타임스. 무단전재 및 재배포 금지.
- 추락한 10대 ‘대구 응급실 뺑뺑이’…대법 “수용거부 병원 행정처분, 정당”
- 흉기 위협 후 물고문까지…또래 성착취물 촬영·유포한 10대들
- 부산 예인선 전복 실종자 6명, 나흘째 밤샘 수색에도 못 찾아
- ‘장고’하는 조희대…‘대법관 재제청’ 운명의 한 주
- “병원 열겠다”며 18억 받아 빚부터 갚았다…시행사 속인 병원 행정원장·의사 실형
- 20대 중국인, 서울 도심서 여성 27명 불법촬영했는데…“불구속 송치”
- “살아줘서 고맙다”…네팔 대홍수 9일만에, 2명 ‘기적의 생환’
- “어제 집 나갔는데” 실종 30대 여성, 컨테이너서 숨진 채 발견…함께 있던 40대 남성은 중상
- ‘아내 잔혹 살해’ 30대 공무원…“2차 피해 우려” 얼굴·이름 비공개
- 400만원 룸살롱 접대받고도 ‘뇌물’은 비껴갔다…지귀연 판사 청탁금지법 기소