국회서 가상자산 과세체계 점검 토론회 거래 성격 다른데 일괄 과세…해외 주요국은 유형별 구분 "손실 이월공제 허용하고 거래 유형별 과세 근거 마련해야"
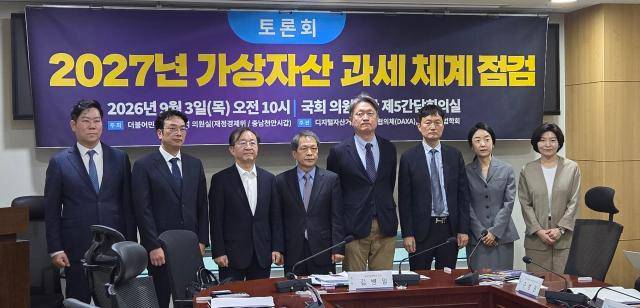
주요 참석자들이 3일 국회 의원회관 제5간담회의실에서 열린 '2027년 가상자산 과세 체계 점검 토론회'에서 기념 촬영을 하고 있다. [사진=김지윤 기자]
가상자산 소득 과세 시행을 4개월 앞두고 거래 유형과 관계없이 기타소득으로 일괄 과세하는 현행 체계를 손봐야 한다는 지적이 나왔다. 손실 이월공제를 도입하고 계산·신고 절차도 통합해야 한다는 제안이다.
박종수 한국조세법학회장 겸 고려대 법학전문대학원 교수는 3일 국회에서 열린 ‘2027년 가상자산 과세 체계 점검 토론회’에서 “2020년 소득세법에 가상자산 소득 과세 근거가 마련된 뒤 과세자료 확보와 취득가액 산정 등 인프라 미비를 이유로 세 차례 유예됐지만 일괄 과세하는 기본 구조는 달라지지 않았다”고 지적했다.
이날 토론회는 국회 재정경제위원회 소속 문진석 더불어민주당 의원이 디지털자산거래소 공동협의체(DAXA), 한국조세법학회와 함께 주관했다.
현행 소득세법은 가상자산 양도·대여로 발생한 소득을 기타소득으로 분류한다. 연간 소득에서 취득가액과 부대비용, 기본공제 250만원을 뺀 금액에 20% 세율을 적용한다. 지방소득세를 포함한 세율은 22%다.
박 교수는 거래의 경제적 성격에 따라 소득을 구분해야 한다고 주장했다. 매매·교환은 양도소득, 채굴은 사업소득, 렌딩과 스테이킹 보상은 이자소득으로 분류하는 방안이다. 에어드롭으로 받은 가상자산은 대가성과 무상성 여부에 따라 소득이나 증여로 구분할 것을 제안했다.
다른 투자자산과 과세 형평성도 문제로 꼽았다. 국내 상장주식 소액주주의 양도차익은 비과세지만 가상자산은 투자 규모와 관계없이 연간 소득이 250만원을 넘으면 과세 대상이 된다.
손실 이월공제가 허용되지 않는 점도 개선 과제로 제시했다. 내년 시행될 제도는 같은 과세기간에 발생한 가상자산 손익은 합산할 수 있지만 남은 손실을 다음 연도로 넘겨 이후 이익에서 공제할 수는 없다.
박 교수는 가상자산의 가격 변동성이 크고 손익 실현이 여러 과세기간에 걸쳐 발생하는 만큼 연도별 손익을 조정할 장치가 필요하다고 지적했다.
대안으로는 가칭 ‘가상자산투자소득세’를 제안했다. 거래 유형에 따라 이자·사업·양도·기타소득 등으로 구분해 과세 근거를 마련하되 계산과 신고, 자료 제출 절차는 해외 주식 신고체계처럼 통합하는 방안이다.
박 교수는 “거래 유형과 손실 처리 등에 대한 정비 없이 현행 방식으로 과세를 시행하는 것은 충분하지 않다”고 말했다.