코리아써키트, 매출 회복 지연…목표가 9만원으로 하향-메리츠
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
메리츠증권은 코리아써키트에 대해 매출 회복 지연으로 영업이익 추정치를 밑돌았다며 목표주가를 17만원에서 9만원으로 내린다고 3일 밝혔다.
코리아써키트의 2분기 연결 매출액은 전년동기대비 22.9% 증가한 4072억원, 영업이익은 127.7% 늘어난 193억원을 기록, 메리츠증권의 추정치를 밑돌았다.
메리츠증권이 예상한 코리아써키트의 3분기 연결 매출액은 전년동기대비 12.2% 증가한 4213억원, 영업이익은 43.4% 늘어난 157억원 등이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
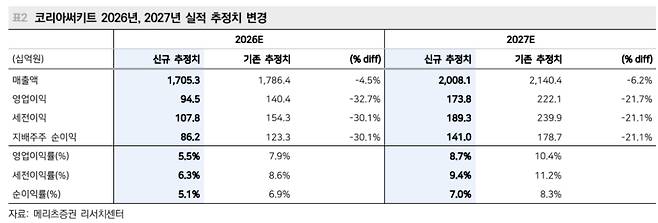
메리츠증권은 코리아써키트에 대해 매출 회복 지연으로 영업이익 추정치를 밑돌았다며 목표주가를 17만원에서 9만원으로 내린다고 3일 밝혔다. 석달만에 절반 가량으로 낮춘 것이지만 현재 주가는 지금의 목표가까지도 57.1% 차이가 있다.
코리아써키트의 2분기 연결 매출액은 전년동기대비 22.9% 증가한 4072억원, 영업이익은 127.7% 늘어난 193억원을 기록, 메리츠증권의 추정치를 밑돌았다.
메리츠증권은 2분기에 이어 3분기도 기대 이하 실적 흐름을 보일 것으로 추정했다. 메리츠증권이 예상한 코리아써키트의 3분기 연결 매출액은 전년동기대비 12.2% 증가한 4213억원, 영업이익은 43.4% 늘어난 157억원 등이다.
메리츠증권은 4분기 실적 반전을 기대했다. 메리츠증권에 따르면 코리아써키트는 메모리 모듈 증설 효과가 본격화한 와중에 현재 양산 중인 북미 고객사향 물량에 더해 국내 고객사향 SoCAMM 출하도 4분기부터 시작될 예정이다. 또 ABF 기판은 주요 고객사향 제품 내 믹스 개선이 지속되고 있다. 4분기부터 일부 AI 관련 제품 매출이 발생할 수 있다.
양승수 메리츠증권 연구원은 "코리아써키트는 여타 PCB 업체들과 달리 실적과 주가 모두 상대적으로 부진한 흐름이 이어지고 있다"며 "4분기부터 실적 회복이 본격화될 것으로 예상되는 가운데 국내 기판 업체 중 SoCAMM과 ABF를 동시에 대응할 수 있는 유일한 업체라는 점에서 중장기 성장 잠재력은 부각될 수 있다"고 말했다.
김경렬 기자 iam10@mt.co.kr
[내 주식이 궁금할땐 머니투데이]
Copyright © 머니투데이 & mt.co.kr. 무단 전재 및 재배포, AI학습 이용 금지.
- 여에스더 '강남 집' 선물 역풍...홍혜걸 "일리 있는 비판" - 머니투데이
- 조혜련, '수준 미달'로 금지된 노래..."20년 만에 한풀이" - 머니투데이
- 임채무 "두리랜드에 250억 넘게 썼다" - 머니투데이
- "오빠 약 먹어" 과즙세연, 마약류 혐의→탈색...웃으며 생방 - 머니투데이
- '뇌에 전기 자극' 여에스더 "기억 사라져" - 머니투데이
- 글로벌 국채금리 쓰나미, 정부·기업·가계 휘청 - 머니투데이
- "월급 그대로, 일은 더 하자" 논쟁 활활...독일, '주40시간' 돌아가나 - 머니투데이
- [단독] "최대 1억 포상금" 출연연 연구자도 받는다...상위 '1%'에 지급 - 머니투데이
- 4조 던진 외인·기관… 코스피 4% 주르륵 - 머니투데이
- "美해군 함정 건조에 한·일·튀르키예 검토…충남급 호위함 포함" - 머니투데이