신한투자證, “하나금융지주, 환율 하락에 실적·주주환원율 ‘쑥’⋯목표가 16만원↑”
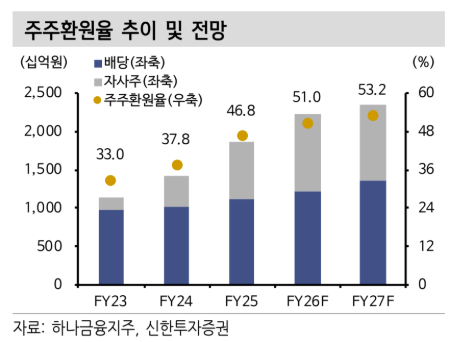
신한투자증권이 하나금융지주를 은행업종 최선호주로 꼽았다. 또 투자의견 '매수' 유지와 함께 목표주가를 기존 15만원에서 16만원으로 올렸다.
2일 은경완 신한투자증권 연구원은 원ㆍ달러 환율 하락 효과에 힘입어 하나금융지주가 실적 개선과 보통주자본비율(CET1) 상승, 주주환원 확대를 동시에 이뤄낼 것으로 전망했다.
은 연구원은 "하나금융지주의 3분기 지배주주순이익은 전년 동기 대비 14.9% 증가한 1조3000억 원으로 시장 전망치(컨센서스)를 5.3% 상회할 것"이라며 "상반기보다 나은 하반기 실적 흐름을 보이며 분기 실적 피크아웃(고점 통과) 우려는 제한적"이라고 분석했다.
3분기 실적 호조의 핵심 배경으로는 원ㆍ달러 환율 하락을 꼽았다. 그는 "최근 기업예금 증가 등 조달금리 상승 압력에도 7~8월 연속 기준금리 인상에 힘입어 순이자마진(NIM) 개선 추세가 유효하다"며 "3분기 원ㆍ달러 환율이 160원 이상 하락하면서 약 1500억원의 외화환산이익이 발생할 것"이라고 진단했다. 여기에 홍콩 주가연계증권(ELS) 과징금 관련 일부 환입 가능성도 호재로 작용할 전망이다.
환율 하락과 실적 호조는 자본비율 및 주주환원 여력 확대로 이어진다. 은 연구원은 "좋은 실적과 환율 하락 효과로 보통주자본비율(CET1)이 2분기 13.27%에서 13.5% 이상으로 상승할 것"이라며 "금융당국의 운영리스크 적용 기간 축소 승인이 이뤄질 경우 0.10%포인트(10bp) 이상의 추가 자본 버퍼도 확보할 수 있다"고 설명했다.
이어 "높아진 자본력을 바탕으로 4분기 중 시장 기대치를 상회하는 약 3000억원의 추가 자사주 매입·소각 발표가 기대된다"며 "이를 포함한 연간 총 주주환원 규모는 2조2300억원(현금배당 1조2300억원, 자사주 1조원)으로 총주주환원율 51.0%(전년 대비 4.2%포인트(p))를 달성할 전망"이라고 덧붙였다.
신한투자증권은 하나금융지주의 2026 회계연도 지배순이익을 전년 대비 9.2% 증가한 4조4000억원, 자기자본이익률(ROE)은 9.4%로 추정했다.
은 연구원은 "경쟁 은행 대비 국고채 담합 관련 위험 노출액(익스포져)과 증권 계열사의 이익 기여도가 크지 않아 하반기 이익 신뢰도가 높다"며 "밸류에이션 시점 변경과 주주환원율 상승을 반영해 목표주가를 16만원으로 올린다"고 밝혔다.
- 한 달 만에 또 뒤집힌 세제…정책 신뢰 흔들고 시장 혼란 가중
- [단독] HD현대중공업 노사 임단협 교섭 결렬…노조, 2일부터 부분파업
- 9월 유류할증료, 얼마나 뛰나 봤더니… [그래픽]
- 반도체 호황에 내년 821조 '슈퍼예산'…성장페달 더 밟는다(종합)[2027예산]
- [단독] 하이트진로, '기린' 생맥주 공급가 11% 인상…외식 술값 부담 커지나
- [단독] 대미투자 확대 속 한국 전문직 전용 ‘E-4 비자’ 입법전…美로펌과 하반기 자문 계약
- 8월 수출, 3개월 연속 900억달러 돌파…반도체 209% 폭증이 견인[종합]
- 김용범 퇴진에 ‘경제라인’ 재편 불가피…민생·통상·성장전략 이끌 새 책사는