메자닌 발행 9兆 육박…고금리에 CB 찾는 기업들 [시그널]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
이 기사는 2026년 8월 17일 13:03 자본시장 나침반 '시그널(Signal)' 에 표출됐습니다.
올해 전환사채(CB), 신주인수권부사채(BW), 교환사채(EB) 등 메자닌을 통한 자금 조달이 9조 원에 육박했다.
과거에는 공모 회사채 시장 접근성이 낮은 중소형 성장기업이 CB를 주로 활용했지만 올해는 한국항공우주와 현대건설·삼성SDS 등 우량기업도 대규모 조달에 나섰다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
우량 대형사 가세하며 대체조달 창구로
방산·조선·전력기기 중심 수요 확대 전망
이 기사는 2026년 8월 17일 13:03 자본시장 나침반 '시그널(Signal)' 에 표출됐습니다.
올해 전환사채(CB), 신주인수권부사채(BW), 교환사채(EB) 등 메자닌을 통한 자금 조달이 9조 원에 육박했다. 회사채 금리가 높은 수준을 이어가는 가운데 증시 강세로 전환권 가치까지 높아지면서 기업들이 상대적으로 낮은 비용으로 자금을 마련할 수 있는 메자닌으로 눈을 돌리고 있다는 분석이다. 과거 중소형 성장기업 중심이었던 시장에 우량 대기업까지 가세하면서 대체 조달 창구로 입지도 넓어지고 있다.
17일 본드웹에 따르면 올해 누적 메자닌 발행액은 8조 8733억 원으로 집계됐다. 이는 지난해 연간 발행액(10조 7310억 원)의 82.7%에 달하는 수준으로 이미 2024년 연간 규모인 8조 5147억 원을 넘어섰다.
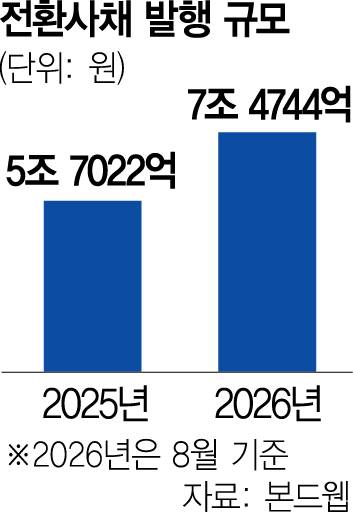
올해 시장 확대를 이끈 것은 CB다. 누적 발행액이 7조 4744억 원으로 전체의 약 84%를 차지했다. 지난해 연간 5조 7022억 원보다 31% 많다. 2017년 이후 연간 기준으로도 2021년(9조 7934억 원)에 이어 두 번째로 큰 규모다.
메자닌을 통한 자금 조달이 활발해진 배경으로는 회사채 조달 비용 상승과 주가 강세가 꼽힌다. 지난해 2~3%대에 머물던 3년 만기 AA-급 회사채 금리가 올해 4% 중후반 수준까지 뛰면서 이자 부담이 커진 반면 역대급 불장에 주가가 오르며 전환권 가치가 높아졌다. CB는 낮은 표면 이자율(쿠폰 금리)로도 투자자를 끌어들일 수 있어 상대적인 조달 매력이 커진 셈이다.
반면 지난해 급증했던 EB는 크게 줄었다. EB 발행액은 지난해 4조 8039억 원에서 올해 1조 656억 원으로 감소했다. 지난해에는 상법 개정을 앞두고 선제적인 조달 수요가 몰렸지만 올해는 관련 수요가 진정된 영향이다. BW도 올해 3333억 원에 그쳐 올해 시장 성장은 사실상 CB가 주도하고 있는 상황이다.
발행사 구성도 달라지고 있다. 과거에는 공모 회사채 시장 접근성이 낮은 중소형 성장기업이 CB를 주로 활용했지만 올해는 한국항공우주와 현대건설·삼성SDS 등 우량기업도 대규모 조달에 나섰다. 한국항공우주와 현대건설은 각각 5000억 원 규모의 CB를 표면 금리 0%로 발행했고 삼성SDS도 1조 2200억 원을 조달했다. 성장 기대가 뒷받침될 경우 이자 비용을 낮출 수 있다는 장점이 부각된 것으로 풀이된다.
업계에서는 이런 흐름이 당분간 이어질 가능성이 높다고 보고 있다. 주가 강세와 높은 회사채 조달 비용, 설비투자와 인수합병 등 자금 수요가 동시에 맞물리는 업종에서는 CB 활용 유인이 커질 수 있기 때문이다.
이세현 NH투자증권 연구원은 “반도체와 방산·조선·전력기기 등 최근 주가 흐름이 양호하면서 대규모 투자 수요가 있는 산업을 중심으로 발행이 확대될 수 있다”면서도 “주가가 전환가액을 밑돌 경우 상환 요구로 유동성 부담이 커질 수 있어 조달 목적과 전환 가능성을 함께 살펴야 한다”고 짚었다.
박정현 기자 kate@sedaily.com
Copyright © 서울경제. 무단전재 및 재배포 금지.
- “무비자에 비행시간도 짧아”…한국인 예약 ‘105%’ 폭증한 여행지 어디?
- “경험해보지 못한 무더위, 도저히 못 살겠다”…최고 기온 갈아치운 英
- 그냥 버려진 땅이었는데…60년 만에 다시 팠더니 ‘금맥 잭팟’ 터진 日
- 이번 주말에도 결혼식이 2개…축의금만 20만 원 훌쩍 나갔다
- 일요일에 문 열었더니 ‘대반전’…옆 가게도 같이 돈 벌었다
- “국장 믿은 내가 바보” “결혼자금 2000만원 날렸다”…동학 개미의 씁쓸한 현실
- “그렇게 잘났으면 직접 해봐”…딸 도발에 넘어간 44세 中 아빠, 명문대 합격
- 편의점 라면으로 한 끼 대충 때우고…“밥값 무서워 친구도 안 만나요”
- 관광객 몰리자 하룻밤 141만원 ‘헉’...유럽 호텔값 140% 폭등한 이유
- “너 돌머리다, 왜 안 쓰러져?”…너클 끼고 등산로 배회한 그놈의 끔찍한 한마디