스키즈·트와이스 없인 희망도 없다···JYP ‘비상 사태’
정연 떠나며 트와이스 재계약 변수
키움·KB 등 목표주가 잇따라 하향
유안타 2027년 스키즈 군백기 경고
엔믹스·킥플립 저연차 성장도 과제
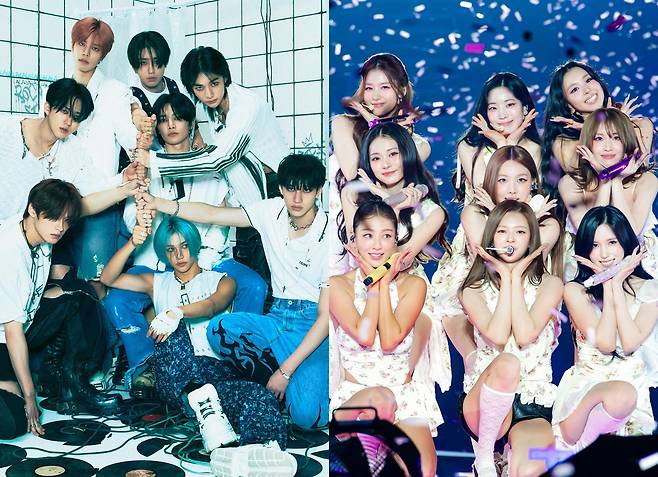
[스포츠경향 이선명 기자] 그룹 트와이스 멤버들의 줄이탈이 예상되는 가운데 JYP엔터테인먼트(JYP)를 바라보는 증권가의 시선이 차가워졌다. 트와이스에 이어 그룹 스트레이키즈의 향후 군복무 변수까지 거론되면서 세대 교체 문제가 수면 위로 떠올랐다.
JYP 12일 공시한 2분기 연결 매출은 1831억원, 영업이익은 310억원이었다. 전년 동기보다 각각 15.1%, 41.4%가 감소했다. 시장 예상치에도 미치지 못했다. 공연과 MD 매출 감소에 팬클럽 모집 과정에서 발생한 팬키트 원가 등이 겹쳤다.
당장 증권가의 반응이 쏟아졌다. 13일 와이즈리포트에 집계된 JYP 관련 실적 분석 보고서 13개 가운데 다올투자증권을 제외한 12개 증권사가 목표주가를 하향 조정했다. 다만 13곳 모두 투자 의견은 ‘매수’를 유지했다. 회사의 현재 경쟁력을 부정했다기보다 미래 성장에 적용하는 눈높이를 한꺼번에 낮춘 것이다.
가장 큰 배경 중 하나로 거론되는 것이 트와이스다. 먼저 정연은 지난 10일 JYP와 전속계약을 마무리하고 친언니가 있는 바로엔터테인먼트로 적을 옮겼다. 다른 멤버들은 현재 JYP와 전속계약을 논의하고 있으나 사실상 줄이탈이 예상된다.
증권가는 ‘트와이스가 존재하느냐’가 아니라 앞으로 JYP 실적에 트와이스가 어느 정도 기여할 수 있는지를 봤다.
키움증권은 이번 실적 발표 뒤 JYP 목표 주가를 8만1000원에서 6만원으로 25.9% 낮췄다. 키움증권은 “이번 분기 핵심 변수는 실적보다 트와이스 재계약 구조 변화”라며 완전체 컴백 시점 불확실성을 감안해 하반기와 2027년 실적 전망을 보수적으로 조정했다고 설명했다.
KB증권의 시각도 비슷했다. KB증권은 목표주가를 7만5000원에서 6만원으로 낮추며 “트와이스가 이전과 같은 규모의 월드투어를 진행할지 여부는 불확실하다”라고 했다. 또 “밸류에이션 확장을 위해선 스트레이 키즈 외 IP의 성과가 필요하다”고 짚었다.
스트레이 키즈는 현재 사실상 JYP의 구세주로 활약하고 있다. 최근 발매한 앨범은 285만장 이상 팔리며 순항하고 있고, 서구권을 포함한 추가 월드투어 확대도 기대되고 있다.
유안타증권은 저연차 IP의 아쉬운 성장세, 고연차 IP 트와이스의 활동 불확실성, 2027년도 하반기부터 스트레이 키즈 군백기가 시작된다는 점 등을 거론하며 향후 주가 상승 전망이 녹록지 않다고 평가했다.
결국 이번 실적 쇼크가 던진 질문은 310억원이라는 한 분기 영업이익에 그치지 않고, 트와이스 계약 형태가 달라질 경우 생길 수 있는 활동 변동성을 누가 메우고, 스트레이 키즈 군복무 시기가 다가올 때는 또 누가 그 자리를 채울 것인지에 의문을 표한 셈이다.
스트레이 키즈 이후 엔믹스, 킥플립, NEXZ 등 저연차 아티스트가 대형 공연과 MD까지 연결되는 새로운 수익축으로 성장할 수 있느냐가 JYP의 다음 시험대가 될 것으로 보인다. 증권가가 일제히 목표가를 낮춘 배경도 결국 ‘다음 세대 숫자’를 아직 충분히 확인하지 못했다는 데 모이고 있다.
이선명 기자 57km@kyunghyang.com
Copyright © 스포츠경향. 무단전재 및 재배포 금지.
- 함소원, 5년 만에 ♥전남편 진화와 재혼? “서로 진지하게 바라보는 중”
- [단독] 이정재 뿔났다···전 임직원 5명 ‘6억 배임’ 혐의 고소
- ‘성심당 싹쓸이 논란’ 이지혜, 유튜브로 본격해명… 스태프 몫 합쳐 ‘총 7개’
- 장원영, A2O LITE 인사에 때아닌 ‘거만 논란’···라다 팬 계정도 옹호
- [단독] ‘나혼산’ 또 후폭풍···노동부, 구성환 번지점프 조사 착수
- 이지현 아나운서, “결혼합니다” 깜짝 발표… 프로포즈 순간 공개에 ‘축하 물결’
- 황정음, 9년 사귄 ‘전남친’ 김용준에 “보고 싶어” 고백
- 김현중 子 키우는 전 여친, ‘시유’로 틱톡 데뷔
- [스경X이슈] 송중기, 전처 송혜교 언급에 표정 굳었다…“너무 무례해”
- [단독] ‘차은우 탈세’ 82억 토한 판타지오, 169억 제작비 또 밀렸다