“일진전기, 가장 저평가된 전력기기 업체… 북미향 매출 증가로 성장 지속 전망”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
일진전기가 "가장 저평가된 전력기기로서 주가가 향후 84.5% 상승할 여력이 있다"는 증권가 전망이 나왔다. 김태형 미래에셋증권 연구원은 8월 12일 낸 보고서에서 일진전기에 대한 투자의견 '매수'를 유지하고 목표주가를 11만4000원으로 상향하며 이렇게 분석했다.
일진전기 주가 전망에 청신호가 켜진 배경은 최근 기록한 역대 최대 실적과 미국향 매출 확대에 대한 기대감이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
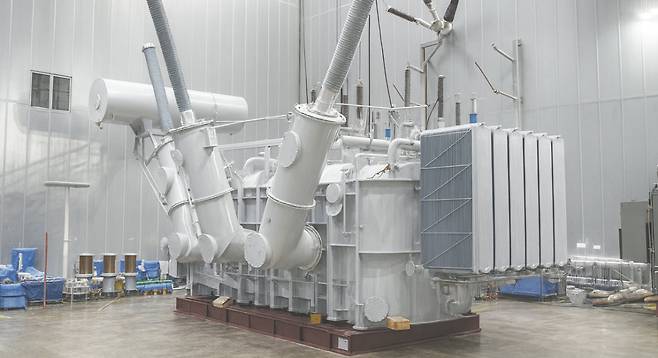
일진전기 주가 전망에 청신호가 켜진 배경은 최근 기록한 역대 최대 실적과 미국향 매출 확대에 대한 기대감이다. 일진전기는 2분기 매출 6374억 원, 영업이익 720억 원을 기록했다고 8월 11일 공시했다. 전년 동기 대비 각각 약 22%, 91% 증가한 수치로 2분기는 물론 상반기 누적 기준(매출 1조1435억 원·영업이익 1227억원)으로도 역대 최대 수준이다. 이번 분기 일진전기의 미국향 매출 비중은 17.4%다. 핵심 사업 부문인 중전기(변압기·차단기 등 전력기기)만 놓고 보면 약 30%로 추산된다.
변압기를 비롯한 전력기기는 에너지 인프라의 핵심 설비다. 최근 미국에서 인공지능(AI) 데이터센터 증설 붐이 일면서 전력기기 수요도 급증하고 있다. 전력기기 업체 주가를 전망할 때 미국 시장에서의 매출 흐름과 성장 가능성을 중시하는 배경이다.
김 연구원은 "현재 일진전기 중전기 부문의 북미향 매출 비중은 약 30%로 국내 동종 업계를 하회하지만, 수주 잔고를 기준으로 보면 해외 비중이 2021년 약 50%에서 2026년 80%까지 확대되며 상승세"라고 분석했다. 이어서 그는 "수주가 매출로 이어지는 데 3년 가량 소요되는 중전기 제조업의 특성을 볼 때, 현재 수주한 2029년 물량이 본격 출하될 때까지 북미향 매출 비중은 지속적으로 확대될 것"이라고 덧붙였다.
한국거래소에 따르면 일진전기는 8월 12일 오전 9시 40분 기준 전 거래일 대비 15.70% 오른 7만1500원에 거래됐다.
Copyright © 주간동아. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
- 부영 이중근 VS 메리츠 조정호… 법정으로 간 ‘회장님’들의 조망권 분쟁
- “삼성전자, 내년 HBM 시장 점유율 1위 달성” 전망
- 공공기관 통합은 국민 서비스 더 늘리는 것에 초점 맞춰야
- “서울 거리는 도무지 쓰레기통을 못 찾겠어요” 외국인 관광객들 불만
- 북미 정상회담이 주한미군 감축 논의로 이어지면 국내 증시 상당한 타격
- 최강 무기 갖고도 후티 반군에 쩔쩔매는 사우디군… ‘국방은 돈으로 해결 못해’ 교훈
- 문현진 GPF 세계의장 “저출생은 경제 넘어선 문명적 위기”
- “저출생, 한국인 정체성과 가족문화 뿌리 회복해야 풀 수 있어”
- K-푸드 바람 탄 롯데웰푸드… “인도·카자흐스탄 실적 호조”
- 연세암병원, 수술 까다로운 두경부암에 중입자치료 확대 적용