중국 VC의 힘은 돈의 크기만이 아니다… 정부·도시·대기업이 만든 산업금융 [박지민의 중국과 미래]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
벤처투자의 본질은 불확실성을 감수하고 미래 기업을 먼저 발견하는 데 있다. 투자자는 기업만 고르는 것이 아니라 기업이 들어갈 산업단지, 첫 고객이 될 대기업, 후속 자금을 댈 정부 펀드와 상장 경로까지 함께 배치한다.
중국의 벤처캐피털(Venture Capital, 이하 VC)과 기업형 벤처캐피털(Corporate Venture Capital, 이하 CVC)의 경쟁력은 돈의 크기보다 기술을 산업으로 옮기는 조정 능력에 있다.
대기업은 CVC 투자 뒤 실제 구매와 공동개발로 이어진 비율을 공개하되, 투자위원회의 독립성과 기술탈취 방지 절차를 갖춰야 한다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
벤처투자의 본질은 불확실성을 감수하고 미래 기업을 먼저 발견하는 데 있다. 그러나 중국에서 이 정의는 하나 더 확장된다. 투자자는 기업만 고르는 것이 아니라 기업이 들어갈 산업단지, 첫 고객이 될 대기업, 후속 자금을 댈 정부 펀드와 상장 경로까지 함께 배치한다.
중국의 벤처캐피털(Venture Capital, 이하 VC)과 기업형 벤처캐피털(Corporate Venture Capital, 이하 CVC)의 경쟁력은 돈의 크기보다 기술을 산업으로 옮기는 조정 능력에 있다. 동시에 그 조정이 시장 검증을 대신하는 순간 과잉투자와 낮은 회수율이라는 비용도 발생한다. 중국 벤처시장은 이 힘과 병목을 함께 봐야 읽힌다.
민간 VC가 물러나고 국유자본이 들어왔다는 설명의 한계
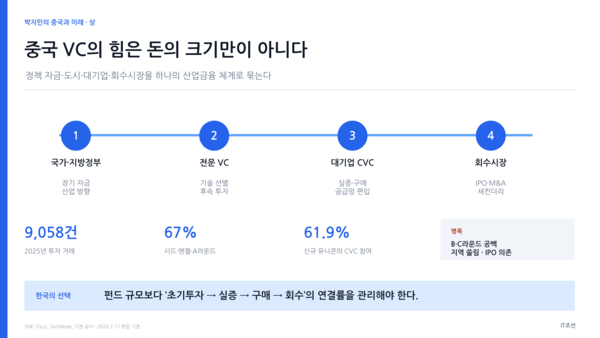
중국 벤처시장을 '민간 달러 펀드가 퇴장하고 국유자본이 장악한 시장'이라고만 설명하면 중요한 연결고리를 놓친다. 국가가 산업 방향을 정하고 지방정부가 자금을 공급하는 것은 맞다. 하지만 실제 기업 선별과 후속 투자는 전문 운용사, 대기업 CVC, 산업계 출자자가 함께 수행한다. 정책과 시장이 서로 대체된 것이 아니라 한 펀드 안에서 결합됐다.
36Kr(36氪)이 인용한 ITjuzi(IT桔子) 집계에 따르면 2025년 중국 투자거래는 9058건으로 전년보다 28% 늘었다. 투자액은 약 1213억달러(약 172조원)로 0.4% 줄었다. 통계기관마다 전략적 투자와 상장사 거래의 포함 범위가 달라 총액에는 차이가 있지만, 거래가 늘어도 자금이 고르게 흐르지 않았다는 방향은 같다. 시드·엔젤·A라운드가 67%를 차지한 반면 B·C라운드는 위축됐다. 한 건당 평균 투자액은 1340만달러(약 190억원)였지만 중간값은 295만달러였다. 극초기 소액투자와 국가전략 분야의 대형 거래가 양끝을 차지하는 '아령형 시장'이다.
정책은 방향을 정하고, 지방정부는 기업을 끌어온다
중국 시스템의 실질적 집행자는 지방정부다. 지방정부의 정부 인도기금(政府引导基金)은 민간 운용사와 자펀드를 만들고, 산업단지·세제·공장부지·인허가를 묶어 기업을 유치한다. 많은 펀드가 지역 재투자 조건(返投)을 두는 이유도 출자수익만이 아니라 고용과 세수, 공급망을 지역에 남기기 위해서다. 쑤저우는 반도체·바이오, 선전은 하드웨어·로봇, 허페이는 디스플레이·전기차처럼 도시마다 펀드와 산업정책이 결합한다.
이 구조는 연구실 기술이 공장으로 가는 시간을 줄인다. 지방정부가 시험생산 공간을 제공하고, 국유은행 계열 자금이 설비금융을 대며, CVC가 첫 구매자와 전략적 투자자로 참여할 수 있다. 반면 지역 재투자 조건이 지나치면 본사나 생산라인을 경제성이 아니라 보조금에 따라 중복 배치하게 된다. 여러 도시가 같은 휴머노이드·저고도경제·반도체 프로젝트를 유치하면 정책의 속도가 곧 과잉설비의 속도가 될 수 있다.
톱10은 순위표가 아니라 중국 자본의 역할 지도다
칭커연구센터(清科研究中心)의 2025년 투자·회수 종합평가 상위 10곳은 IDG캐피털(IDG资本), 선전캐피털그룹(深圳市创新投资集团有限公司), 치밍벤처파트너스(启明创投), 위안허홀딩스(元禾控股), 레전드캐피털(君联资本), 애더캐피털(毅达资本), 포춘캐피털(达晨财智), 가오룽캐피털(高榕创投), 5Y캐피털(五源资本), 징웨이벤처스(经纬创投)다. 다른 평가에서는 홍산(红杉中国)이 최상위권에 들어간다. 외자·위안화 분류와 초기투자·회수 가중치가 달라 단일 절대순위는 존재하지 않는다.
규모 역시 같은 숫자로 비교하기 어렵다. 선전캐피털의 누적 관리자산 827억달러(약 117조원) 이상에는 순수 VC 이외 자산이 포함된다. 위안허는 192억달러, 애더는 182억달러, 레전드는 133억달러 이상, 징웨이는 103억달러 이상을 관리한다. 치밍은 11개 달러 펀드와 7개 위안화 펀드에서 95억달러를 조성했다. IDG의 공개 추정치는 200억~300억달러로 편차가 크다. 운용자산(Assets Under Management)의 정의가 다른 기관을 숫자 하나로 줄 세우기보다 역할을 구분해야 한다.
선전캐피털은 지역펀드와 IPO 회수, 위안허는 쑤저우의 산업단지와 모펀드, 치밍은 기술·바이오의 달러·위안화 병행투자에 강하다. 레전드는 아이플라이텍(科大讯飞), 닝더스타이(宁德时代, CATL), 우시앱텍(药明康德)에서 즈푸AI(智谱AI)까지 투자했다. 포춘은 딥로보틱스(云深处科技), 랜드스페이스(蓝箭航天) 등 로봇·우주항공으로 이동했다. 이들은 단순 투자회사가 아니라 기술사업화, 기업유치, 해외자금과 본토자금의 연결자다.
CVC는 돈보다 주문서와 공급망을 가져온다
중국 CVC에는 통일된 순위가 없다. 2025년 활동도와 산업 영향력, 포트폴리오를 종합하면 텐센트인베스트먼트(腾讯投资), 알리바바 전략투자(阿里巴巴战略投资), 레노버캐피털(联想创投), 샤오미산업투자(小米产业投资), 상치캐피털(尚颀资本), 차이나포춘테크캐피털(中芯聚源), 메이퇀드래곤볼(美团龙珠), BV바이두벤처스(BV百度风投), 록파인캐피털(溥泉资本), 화웨이허블인베스트먼트(华为哈勃投资)가 대표 10곳이다.
각 CVC는 산업 밸류체인의 빈칸을 메운다. 텐센트와 알리바바는 인터넷 생태계에서 문샷AI(月之暗面), 스텝펀(阶跃星辰), 미니맥스(MiniMax) 같은 생성형 AI로 이동했다. 레노버캐피털은 300여개 기업에 투자해 닝더스다이, 메이퇀(美团), 니오(蔚来), 캠브리콘(寒武纪)을 포트폴리오에 담았다. 상치캐피털은 자동차 반도체·전장·배터리, 중신궈지(中芯国际) 계열 차이나포춘테크캐피털은 반도체 소재·장비·설계 기업 300곳 이상에 투자했다. 이들이 주는 것은 자금만이 아니다. 제품 검증, 구매 계약, 제조라인과 후속 인수 가능성이다.
동점과기(动点科技, TechNode)가 전한 2025년 1월부터 11월까지 조사에서 활동 CVC 수는 전년 동기보다 27.8% 줄었다. 그럼에도 대형 거래의 40%, 새로 등장한 유니콘의 61.9%에 CVC가 참여했다. 2024년 중국 유니콘 512곳 중 371곳이 CVC 투자를 받은 이력이 있었다. 활동 기관은 줄었지만 산업에 미치는 침투력은 높아진 셈이다. 주요 CVC의 80%가 모회사 자금 외에 정부 인도기금·국유기업·상장사를 출자자로 받는다는 점도 중요하다. 중국 CVC는 모기업의 투자 부서를 넘어 정책 자금과 산업 수요를 결합하는 운용사로 바뀌고 있다.
초기에는 돈이 몰리고, 성장단계에는 다리가 끊긴다
중국도 엔젤, Pre-A, Series A(A라운드), Series B(B라운드), Series C(C라운드), Series D(D라운드)를 사용한다. D 이후에는 D+와 E·F·G라운드, 전략적 투자, Pre-IPO, 구주거래가 이어진다. 다음 정규 라운드의 기업 가치를 인정받기 어려울 때 A+·B+로 시간을 버는 경우가 많다. 2025년 '+라운드'가 1609건으로 78% 늘어난 것은 성장 기업의 자금 공백을 보여준다.
시장 관행상 엔젤은 50만~300만달러, Pre-A는 150만~700만달러, A는 400만~1500만달러, B는 1500만~4000만달러, C는 3000만~8000만달러, D 이후는 5000만~2억달러 이상에서 형성된다. 공식 표준이 아니라 업종별 실무 범위다. AI 기반모델·휴머노이드·반도체는 설비와 컴퓨팅 비용 때문에 A·B부터 1억달러를 넘을 수 있다. 문제는 기술은 검증됐지만 매출과 상장 가능성을 증명하지 못한 B·C 기업이다. 정부는 '작고 이른 투자'를 강조하지만 중간 성장자본과 인수합병 수요가 받쳐주지 않으면 실험실과 대형 국유기업 사이의 기업층이 비게 된다.
중국 자본의 병목은 수익률보다 현금회수다
중국 주요 VC·CVC는 펀드별 순수익률을 거의 공개하지 않는다. 내부수익률(Internal Rate of Return, IRR)을 묻는 2023년 CVC 설문은 평균 IRR 약 42%, 평균 회수 기간 3.9년을 제시했다. 하지만 자발적 응답과 성공 사례 편향, 미실현 평가 이익이 섞였을 가능성이 있어 출자자에게 돌아가는 순IRR이나 기관별 성과로 사용하기 어렵다. 전문 출자자가 투자원금 대비 배수(Multiple on Invested Capital, MOIC), 납입자본 대비 분배금(Distributed to Paid-In Capital, DPI)을 함께 보는 이유다.
본토 IPO가 늦어지면 장부상 기업 가치는 올라도 DPI는 낮다. 지역 펀드는 고용과 세수를 만들었지만 회수 수익이 낮을 수 있고, CVC는 공급망을 확보했지만 재무 수익을 내지 못할 수 있다. 정책 목표와 수익 목표가 한 펀드에 섞이면 어느 쪽도 정확히 평가되지 않는다. 중국식 산업금융의 강점은 자원을 빠르게 모으는 데 있고, 약점은 잘못된 투자에서 자원을 빼내는 데 있다.
한국은 중국의 돈이 아니라 연결방식을 봐야 한다
한국 정부는 산업별 모펀드에 출자하는 것으로 역할을 끝내지 말고 '초기투자-실증-첫 구매-성장자본-인수합병'의 연결률을 성과지표로 삼아야 한다. 정책펀드의 순IRR과 정책성과를 분리 공시하고, 민간 운용사의 투자판단을 지역유치 목표에 종속시키지 않는 장치도 필요하다. 대기업은 CVC 투자 뒤 실제 구매와 공동개발로 이어진 비율을 공개하되, 투자위원회의 독립성과 기술탈취 방지 절차를 갖춰야 한다.
지자체는 본사 이전과 지역 재투자 배수만 요구해서는 안 된다. 지역 대학의 연구실, 앵커 기업의 주문, 시험·인증 설비, 후속 설비금융을 한 패키지로 제시해야 한다. 대학은 논문과 기술이전 계약 건수보다 투자 유치 뒤 3~5년의 매출·후속 투자·고용을 추적해야 한다. 스타트업은 정책 자금의 낮은 가격만 볼 것이 아니라 후속 투자 의무, 지역 이전 조건, 지식재산권과 인수 선택권을 따져야 한다.
한국에 필요한 것은 중국식 국가주도 투자의 복제가 아니다. 기술을 발견하는 민간의 눈, 첫 시장을 여는 대기업, 장기위험을 나누는 정부와 회수시장을 각자의 책임 아래 연결하는 일이다. 우리는 지금 펀드 규모를 키우고 있는가, 아니면 기술기업이 다음 단계로 건너갈 다리를 만들고 있는가.
※ 외부필자의 원고는 IT조선의 편집방향과 일치하지 않을 수 있습니다.
박지민 대표는 한·중 산업·기술 협력, 자본시장, 투자·M&A, 정책·기업 협력, 대학 산학협력 생태계를 연결하는 크로스보더 전략 분야에서 활동하고 있다. 한국의 외국인 투자유치와 국내 기업의 글로벌 공급망 협력 강화를 위해 한·중 기업 간 기술 협력, 투자 연계, 산업 파트너십 구축을 추진하고 있으며, (주)피더블유에스그룹(PWS GROUP)을 창업했다. 현재 미국 나스닥에 상장한 36Kr, 미국 실리콘밸리 소재 VC Draper Dragon를 비롯해 BEYOND EXPO, HIRED CHINA, Zhejiang Saichuang Weilai VC 등의 한국 대표로 활동하고 있다. 또한 중국 내 주요 로펌의 한국 파트너로서 한·중 기업 자문, 중국 기업의 한국 진출 지원, 양국 간 크로스보더 M&A 시장 활성화를 위한 업무를 수행하고 있다. 중화권 대표 방송사 봉황위성TV(凤凰卫视)의 시사토론 프로그램 '一虎一席谈'에 한·중 협력 분야 전문 패널로 출연하며, 한중 경제·산업·기술 협력과 중국 시장 동향에 대한 의견을 제시하고 있다. 학계와 산업계의 교류에도 꾸준히 참여하고 있으며, 한국경영학회 산업계 상임이사로 활동하고 있다. 과거에는 중국 국유 철강기업 시노스틸(中国中钢集团, Sinosteel Corporation)과 베이징 중관촌 창업 생태계의 핵심 플랫폼인 중관촌창업거리(中关村创业大街) 이노웨이(INNOWAY)에서 근무하며 중국 산업 및 혁신 생태계 현장 경험을 쌓았다.
Copyright © IT조선. 무단전재 및 재배포 금지.
- 중국은 왜 WAICO를 만들었나… AI 해외 확장을 ‘제도’로 묶다 [박지민의 중국과 미래]
- 자체 LLM보다 업무 운영권… 중국 기업의 AX② [박지민의 중국과 미래]
- AI를 쓰는 회사에서 AI가 먼저 움직이는 회사로… 중국 기업의 AX① [박지민의 중국과 미래]
- 검색창 다음은 실행권… 중국 AI 에이전트는 인터넷을 다시 짠다 [박지민의 중국과 미래]
- 로봇의 몸보다 귀한 경험… 중국은 체화지능 데이터를 산업화한다 [박지민의 중국과 미래]
- 춤추는 로봇 말고 공장 바닥의 로봇… 중국 휴머노이드는 제조업 생존 전략 [박지민의 중국
- 챗봇보다 보급률, 중국 AI+는 산업을 다시 짠다 [박지민의 중국과 미래]
- 하늘을 新 산업단지로 만드는 중국, 저고도 경제의 병목은 운영이다 [박지민의 중국과 미래]
- 중국 로보택시, 피지컬 AI의 상업화는 도로에서 검증된다 [박지민의 중국과 미래]
- AI 모델이 싸지는 시대, 돈은 클라우드에서 나온다 [박지민의 중국과 미래]