현대제철, 역사적 저PBR 주목…목표가 4.4만원 유지-신한
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
신한투자증권이 현대제철(004020)에 대해 투자의견 '매수'와 목표주가 4만 4000원을 유지했다. 12개월 선행 주가순자산비율(PBR)이 약 0.17배로 역사적 하단 수준인 만큼 하반기에는 철근 수익성 개선과 차강판 인상분 반영, 주주환원 정책 등을 중심으로 주가가 계단식 재평가 흐름을 보일 것이라는 분석이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 김형일 기자] 신한투자증권이 현대제철(004020)에 대해 투자의견 ‘매수’와 목표주가 4만 4000원을 유지했다. 12개월 선행 주가순자산비율(PBR)이 약 0.17배로 역사적 하단 수준인 만큼 하반기에는 철근 수익성 개선과 차강판 인상분 반영, 주주환원 정책 등을 중심으로 주가가 계단식 재평가 흐름을 보일 것이라는 분석이다.
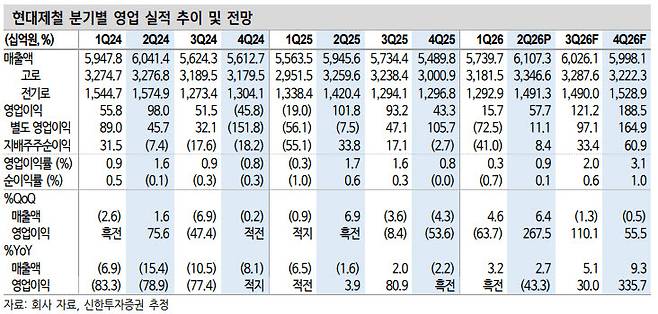
이어 “2분기가 투입원가 고점”이라며 “원료탄과 철스크랩이 동반 안정화되는 가운데 8월부터 차강판 인상분이 적용되고 조선용 후판 인상도 추진 중”이라고 설명했다. 또 “4분기 대보수까지 감안하면 판재 수급도 타이트할 전망”이라며 “하반기 이익 개선은 물량이 아닌 톤당 스프레드에서 발생할 것”이라고 내다봤다.
신한투자증권은 현대제철의 3분기 연결 영업이익을 1212억원, 4분기를 1885억원으로 전망했다. 박 연구원은 “하반기 주가는 이익 레벨보다 3분기 철근 수익성 개선, 8월 차강판 인상분의 실적 반영, 3~4분기 예고된 주주환원 정책 등 이벤트 흐름에 연동될 것”이라며 “주가의 급반등보다 계단식 재평가를 예상한다”고 말했다.
다만 약 7조원의 순차입금과 2026~2028년 연간 2조원 이상의 설비투자(Capex)는 리스크 요인으로 제시했다. 박 연구원은 “주주환원 정책이 재무 부담과 양립 가능한 수준으로 나오는지가 관건”이라고 덧붙였다.
김형일 (ktripod4@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.