‘고점대비 -50%’ SK하이닉스, 목표가 잇단 하향… 한투는 "470만원 간다" 상향
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
SK하이닉스 주가가 올해 고점 대비 50% 넘게 급락하자 국내 주요 증권사들이 잇따라 목표주가 하향 조정에 나서고 있다.
30일 금융투자업계에 따르면 이날 NH투자증권, 삼성증권, 신한투자증권, 대신증권, 한화투자증권 등 5곳의 증권사는 SK하이닉스의 목표주가를 줄하향 했다. 신한투자증권은 SK하이닉스 목표가를 기존 420만원에서 270만원으로 하향 조정했다.
채민숙 한국투자증권 연구원은 이날 SK하이닉스에 대한 목표주가를 380만원에서 470만원으로 상향 조정했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
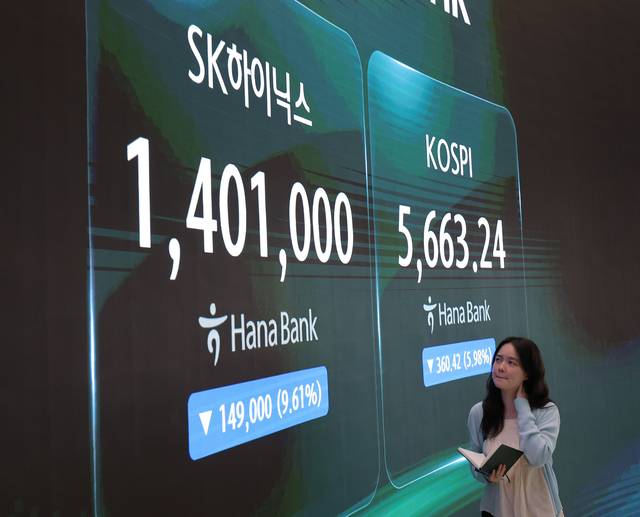
SK하이닉스 주가가 올해 고점 대비 50% 넘게 급락하자 국내 주요 증권사들이 잇따라 목표주가 하향 조정에 나서고 있다. 다만, 일각에선 오히려 목표주가를 큰 폭으로 올려잡는 움직임도 관찰된다.
30일 금융투자업계에 따르면 이날 NH투자증권, 삼성증권, 신한투자증권, 대신증권, 한화투자증권 등 5곳의 증권사는 SK하이닉스의 목표주가를 줄하향 했다. 목표가를 가장 많이 낮춘 곳은 신한투자증권이다. 신한투자증권은 SK하이닉스 목표가를 기존 420만원에서 270만원으로 하향 조정했다.
NH투자증권은 410만원에서 340만원, 삼성증권은 350만원에서 300만원, 대신증권은 390만원에서 320만원, 키움증권은 260만원에서 220만원 등으로 각각 목표주가를 내려잡았다.
SK하이닉스의 실적 전망이 하향 조정된 주요 배경에는 고대역폭메모리(HBM) 공급 과잉 우려와 메모리 가격 상승 둔화가 자리한다.
류영호 NH투자증권 연구원은 "HBM4 출하 시점·장기공급계약(LTA) 적용을 보수적으로 반영했다"고 설명했다. 김형태 신한투자증권 연구원도 "가격 전망을 보수적으로 반영해 영업이익 추정치를 낮춘 결과"라고 밝혔다.
최근 반도체주 급락·수급 악화를 반영한 증권사도 있다. 류형근 대신증권 연구원은 "실제 주가와 목표주가 사이 괴리율을 반영해 목표주가를 내렸다"고 설명했다.
다만 목표주가를 내린 증권사도 인공지능(AI) 데이터센터 공급망은 여전히 성장과 투자 확대가 진행 중이고, SK하이닉스의 실적 방향성은 명확하다고 언급했다.
오히려 목표주가를 올려잡은 증권사도 있다. 채민숙 한국투자증권 연구원은 이날 SK하이닉스에 대한 목표주가를 380만원에서 470만원으로 상향 조정했다.
채 연구원은 "3분기는 디램 가격 상승률은 20%를 기록할 전망이고, 2026년 디램 비트그로스(비트 기준 출하량 증가율)도 20% 중반으로 기존 추정을 웃돌 것으로 예상된다"면서 "단기적인 주가 변동보다 기업가치와 이익의 방향성에 주목할 시점"이라고 밝혔다.
김미정 기자 mjk@dt.co.kr
Copyright © 디지털타임스. 무단전재 및 재배포 금지.
- 홍명보 “연봉 38억 절대 아냐…특혜와 이익 요구한 적 없다”
- 현직 경찰관끼리 술 마시다 폭행 신고…“상관이 먼저 때렸다”
- “바람 피워?”…80대 아내 ‘외도 의심’ 살해한 90대 남성
- 10년간 의붓딸 자매 학대한 60대 계모 ‘징역 7년’…잠옷 차림 가출뒤 수사 시작돼
- 절연 10년 넘은 딸 사칭해 또 금전사기…장윤정 모친 구속재판行
- 실탄 뺀 ‘K6 중기관총’으로 GP 경계…軍 “1군단 현장조사 후 조치예정”
- “액땜해야지”…소금물을 세입자 카페에 ‘쫙’ 뿌린 건물주 가족
- 뼈만 남은 25톤 화물차…주행중 불, 3억600만원 피해
- 편의점서 점원 흉기로 찔러…현금 훔쳐 달아난 남성, 경찰 자수
- 아틀라스 양산 준비 ‘착착’…현대차그룹, 美 생산공장 실사 착수