신한투자 "현대차, 업계 밸류에이션 하락에 목표주가 하향"
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
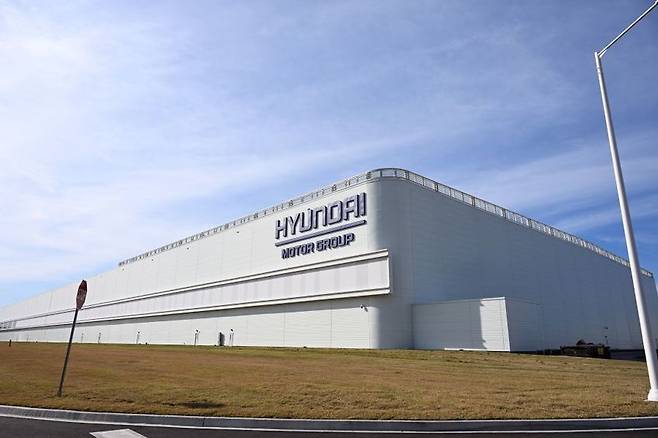
[미국 조지아주 서배너 엘라벨에 위치한 '현대차그룹 메타플랜트 아메리카'(HMGMA). (엘라벨 미 조지아=연합뉴스)]
신한투자증권은 10일 현대차에 대해 매수 의견을 유지하면서도 목표주가를 기존 80만원에서 78만원으로 하향 조정했습니다.
중국 소프트웨어중심차량(SDV) 관련 완성체 업계 등의 밸류에이션 변동을 반영한 영향입니다. 현대차의 전날 종가는 44만5천500원입니다.
박광래 연구원은 "실적 발표를 전후로 주가 변동성이 남아있지만, 하반기 주가 반등을 기대해볼 만하다"고 말했습니다.
현대차의 2분기 영업이익은 3조원으로 전년 대비 16.8% 감소할 것으로 예상했습니다.
박 연구원은 "이는 시장 컨센서스 3조2천억원을 밑도는 수준이지만, 최근 하향된 시장 눈높이에는 부합할 전망"이라며 "감익의 이유는 판매 대수가 7.1% 감소하고, 생산 차질 및 유럽 인센티브, 기말 환율 재평가, 원재료·관세 부담에서 찾을 수 있다"고 설명했습니다.
지역별 판매의 경우 북미와 중남미는 선방했고, 내수·유럽·아중동은 감소했습니다. 내수는 안전공업 화재에 따른 SUV(스포츠 유틸리티 차량) 생산 차질로 15.9% 감소, 유럽은 중국 업체와의 경쟁 심화와 EV(전기차) 라인업 공백으로 9.8% 감소, 아중동은 중동 전쟁 영향이 부정적으로 작용하며 25.7% 감소할 것으로 봤습니다.
박 연구원은 "2분기 친환경차 판매는 26만9천대로, 미국 중심의 HEV(하이브리드 전기차) 확대는 수익성 방어에 긍정적"이라면서도 "관세는 현대차그룹 미국 조지아 공장(HMGMA) 가동률 상승과 수익성 높은 차종 판매 확대(믹스 개선)로 일부 대응이 이뤄졌지만, 부담이 완전히 사라졌다고 보기 어렵다"고 말했습니다.
한편, 3분기 영업이익은 3조2천억원으로 전년 대비 26.6% 증가할 것으로 봤으며, 4분기는 3조1천억원으로 80.3% 증가를 예상했습니다.
그는 "3분기부터는 생산 차질 정상화와 미국 HEV 판매 증가, 신차 효과, 아이오닉3 유럽 투입, 관세 기저 효과가 반영되며 두 자릿수 이상의 증익 시현이 가능할 것"이라고 덧붙였습니다.
저작권자 SBS미디어넷 & SBSi 무단전재-재배포 금지
Copyright © SBS Biz. 무단전재 및 재배포 금지.
- SK하이닉스 ADR 공모가 '149달러'…외국기업 美IPO 사상 최대
- "홈플러스, 점포 1700억 매각 계약…용처 놓고 메리츠와 갈등"
- 기초연금 못받는 노인 175만명…"스마트폰 신청 어려워"
- "성수대교 램프 내려 앉았다" 시민 신고 빗발치자…서울시 결국
- 마이크론, 美 투자 확대…'삼전하닉' 베팅에 돈뭉치 꺼냈다
- 현대차그룹, 첫 자원순환형 수소 생산시설 청주에 준공
- 테슬라·BYD 질주…수입차 점유율 25% 첫 돌파
- 국민연금, 국내 벤처펀드 위탁운용사 6곳 선정…4천억원 배정
- '반도체 클러스터' 광주 군공항 인근 토지거래허가구역 지정
- '머스크가 싫어서' 테슬라·스페이스X 뺀 ETF 나온다