삼성發 ‘반도체 피크아웃’ 우려 지웠다…이제 SK하닉에 쏠리는 눈길
AI 메모리 수요 폭증…D램·낸드 가격 동반 상승
메모리 3사 평균 영업이익률 80% 육박 전망
삼성 연간 영업익 370조, 하이닉스 290조 전망
[대한경제=심화영 기자]“피크아웃은 없었다.”
올해 초까지만 해도 시장에선 AI 투자 속도 둔화와 메모리 가격 조정을 우려하는 목소리가 적지 않았다. 삼성전자의2분기 영업이익 89조4000억원은 메모리 업황 회복을 넘어, AI 인프라 투자 확대가 반도체 빅사이클로 굳어졌다는 점을 확인시켜줬다. 올해 들어 시장이 기대해온 ‘삼성의 반등’이 이제는 실적 숫자로 증명된 셈이다.
7일 금융감독원 공시에 따르면 올 2분기 삼성전자 전사 영업이익률은 52.3%를 기록했고, 증권가에서는 DS 부문 영업이익률이 60%를 크게 웃돌았을 것으로 보고 있다.
증권가 추정대로 삼성전자 반도체(DS) 부문에 내년 초 지급될 특별성과급 충당금 17조원 가량이 이번 분기 비용으로 미리 반영됐다면, 충당금을 걷어낸 실질 영업이익은 100조원을 넘는다. 메리츠증권은 메모리 사업부의 성과급 반영 전 영업이익을 112조원 수준으로, LSI·파운드리는 2조원 이상 적자로 추정했다. 디스플레이는 5800억원 흑자, 모바일(MX)은 1조원 적자, 생활가전·TV(DA/VD)는 1500억원 적자로 각각 내다봤다.
다음 관전 포인트는 SK하이닉스다. 증권가에선 이달 말 발표될 SK하이닉스의 2분기 실적을 매출 83조원, 영업이익 64조원 안팎으로 보고 있다. 영업이익률은 전분기 72%에서 80%까지 오를 것이라는 전망이 나온다. HBM(고대역폭메모리) 공급 확대와 D램·낸드 가격 상승이 겹친 결과다. SK하이닉스의 연간 영업이익은 290조원 안팎에 이를 수 있다는 관측도 있다.
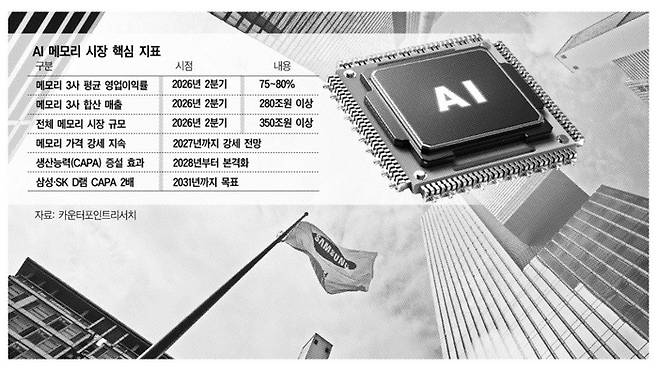
앞서 실적을 발표한 미국 마이크론은 일회성 비용 등을 제외한 조정(Non-GAAP) 기준으로 81%의 영업이익률을 기록했다. 시장조사업체 카운터포인트리서치는 삼성(DS)·SK하이닉스·마이크론 등 글로벌 메모리 3사의 2분기 평균 영업이익률이 75~80%에 달할 것으로 내다봤다. 엔비디아와 TSMC마저 뛰어넘는 수치다.3사 합산 매출은 280조원, 전체 메모리 시장 규모는 350조원을 넘어설 것이라는 계산이다.
카운터포인트리서치는 AI 인프라 투자 확대로 메모리 수요 강세가 이어지면서 가격 하락 반전은 2027년 이후에나 가능할 것으로 전망했다. 공급 측면에서도 삼성전자와 SK하이닉스를 비롯한 주요 업체들의 생산능력(CAPA) 증설 효과는 2028년부터 본격화될 것으로 예상했다. 한국 정부가 추진하는 반도체 메가 프로젝트에 따른 양사의 D램 생산능력 확대 역시 2031년에야 가시화될 것으로 분석했다.
반도체업계 관계자는 “이번 실적은 단순한 호황이 아니라 AI 시대 메모리 산업의 구조적 변화가 본격화됐음을 보여주는 신호”라며 “성과급 충당금 등 비용 요인을 감안한 실질적인 수익 창출력은 100조원을 웃도는 것으로 평가되는 만큼, 최소 향후 2~3년간은 공급보다 수요가 우위인 시장이 이어질 가능성이 크다”고 말했다.
심화영 기자 dorothy@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉
Copyright © 대한경제