[백신 회사서 글로벌 혈액제제 기업으로…허은철號 GC녹십자 ‘터닝 포인트’②] GC녹십자, 알리글로 인프라 굳히고 고마진 제형 개발한다
알리글로, 듀얼 포트폴리오로 美 혈액제제 시장 ‘정조준’
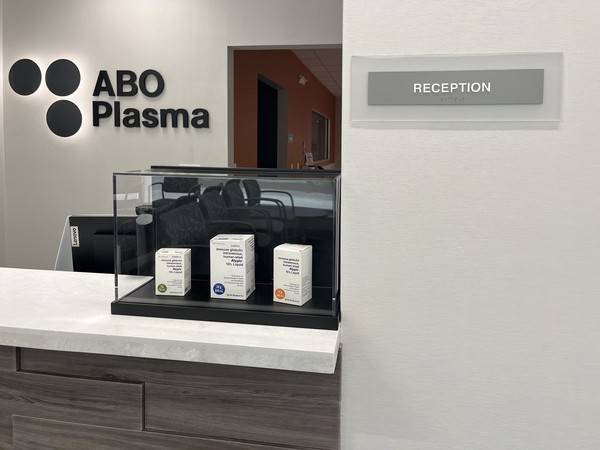
GC녹십자가 알리글로 판매에서 공급망 안정화로 전략을 확대하며 미국 혈액제제 사업의 기반을 넓히고 있다. 지난해 알리글로가 미국 시장에서 매출을 본격화하며 실적 개선을 이끌었다면, 올해부터 원료 혈장 확보와 생산 효율 제고, 후속 제형 개발이 핵심 과제로 떠오르고 있다.
美 혈장센터로 원가 경쟁력 제고
녹십자는 지난 4월 미국 자회사 ABO플라즈마의 텍사스주 라레도 혈장센터가 미국 식품의약국(FDA) 허가를 받았다고 밝혔다. 이번 허가로 ABO플라즈마가 미국에서 운영 중인 7개 혈장센터는 모두 FDA 승인을 확보했다.
회사는 라레도 센터에 이어 텍사스주 이글패스에 연내 8번째 센터를 열 계획이다. 녹십자는 2028년까지 전 센터 가동률을 100%로 끌어올리고 알리글로 원료 혈장의 내부 조달 비중을 80% 수준까지 높인다는 계획이다. 원료 혈장을 안정적으로 확보해 외부 시장 가격 변동에 대한 노출을 줄이고, 장기적으로 원가 경쟁력을 높인다는 전략이다.
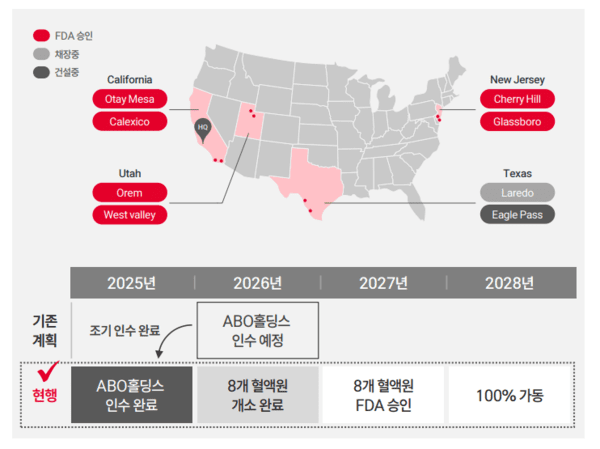
앞서 녹십자는 2024년 12월 미국 혈장 기업 ABO홀딩스를 1380억원에 인수했다. 알리글로 사업 확대에 필요한 원료 공급처를 직접 확보하기 위해서다. 인수 이후 ABO홀딩스는 ABO플라즈마로 이름을 바꾸고 녹십자의 미국 혈장 사업을 맡는 자회사로 편입됐다.
혈장센터는 알리글로 사업의 부대시설이 아니라 성장성을 뒷받침하는 핵심 인프라에 가깝다. 혈액제제는 일반 의약품과 달리 원료 확보부터 제조까지 시간이 오래 걸리는 만큼 수요가 늘어도 단기간에 생산량을 급격히 확대하기 어렵다. 녹십자가 미국 내 혈장센터를 직접 확보한 것은 알리글로를 일회성 수출 품목이 아니라 현지 공급망을 갖춘 혈액제제 사업으로 키우겠다는 의미로 풀이된다.
피하주사 제형으로 포트폴리오 다각화
현재 알리글로는 정맥주사형 제제다. 정맥주사형 면역글로불린(IVIG)은 의료기관에서 투여받아야 하고, 투여 시간이 길다는 부담이 있다. 반면 피하주사형 제제(SC)는 환자 편의성이 높아 글로벌 시장에서 고부가 제품군으로 평가된다.
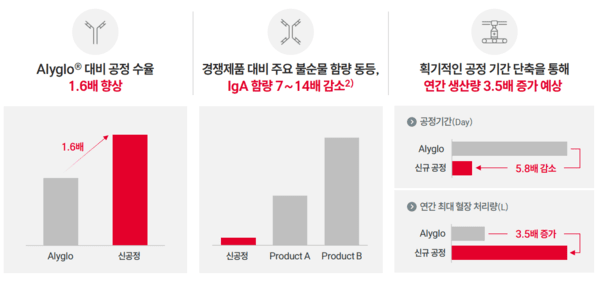
녹십자는 2027년 SCIG 임상 3상에 진입하고, 2030년 임상 완료 후 2031년 FDA에 품목허가 신청을 목표로 하고 있다. 또한 회사는 고농도 피하주사 제형에 맞춘 신규 공정을 도입해 생산 수율을 기존 대비 1.6배 높이고, 연간 혈장 처리량을 최대 3.5배 확대하는 방안도 제시했다.
다만 SCIG는 아직 중장기 과제다. 임상 결과, 생산공정 검증, 허가 심사, 보험 채널 확보까지 넘어야 할 단계가 많다. 이에 따라 단기 실적은 IVIG가 이끌고, 중장기 기업가치는 SCIG 개발에 따라 달라질 것으로 관측된다.