KH바텍, 스마트폰 중심 포트폴리오가 자동차·로봇으로 전환…'매수'-대신
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
대신증권이 KH바텍(060720)에 대해 투자의견 '매수'를 유지하되 목표주가는 기존 1만 8000원에서 1만 7000원으로 하향 조정한다고 19일 밝혔다.
박강호 대신증권 연구원은 "2026년 1분기 매출(551억원)과 영업이익(17억원)은 전년대비 10.4%, 53.6% 각각 감소했다. 갤럭시Z폴드7 판매 호조(전년대비)가 이어졌으나 갤럭시 A시리즈의 부진, 티타늄 매출의 감소로 종전 추정을 하회했다"며 "당기순이익도 2.9억원으로 94.4% 감소했다. 2026년 주당순이익은 7.4% 하향하나 투자의견은 매수를 유지한다"고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 권오석 기자] 대신증권이 KH바텍(060720)에 대해 투자의견 ‘매수’를 유지하되 목표주가는 기존 1만 8000원에서 1만 7000원으로 하향 조정한다고 19일 밝혔다.
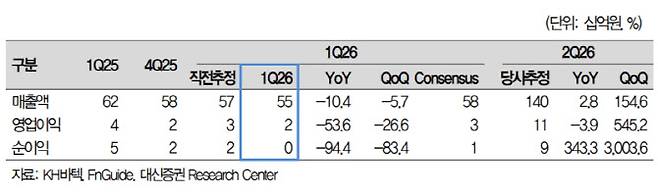
그는 “현 시점에서 2026년 2분기 실적이 전 분기대비 개선 및 성수기에 진입, 삼성전자의 폴더블폰 라인 업 확대에 초점을 맞춘 전략이 필요하다. 2분기 매출(1403억원)과 영업이익(111억원)은 전 분기대비 154.6%, 545.2%씩 증가할 것으로 추정한다”며 “삼성전자가 프리미엄 모델인 폴더블폰 판매 확대에 주력하고, 애플이 폴더블폰 시장에 참여하는 것도 긍정적인 요인”이라고 분석했다.
박 연구원은 “레인보우의 협동 로봇용 외장 케이스 부품 공급 등 로봇 사업을 확대, 미래의 신성장으로 추진한다”며 “금형 및 외장 케이스 형태의 사업을 힌지 분야로 확대, 스마트폰 중심의 사업포트폴리오가 자동차(전장용)·로봇으로 전환을 2026년 시작해 2027년 매출 확대에 주력할 것이다. 성장 관점에서 긍정적으로 평가한다”고 강조했다.
권오석 (kwon0328@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- [속보]트럼프 “이란 공격 보류”에도 불안 지속…나스닥 이틀 연속 하락
- "코스피 5000까지 빼보자"…'삼성 노조' 텔레방 글 논란
- "삼전 직원 월급 약 1200만원…성과급 빼도 연봉 1.5억"
- 전세난에 슈퍼甲 된 집주인…"30대 초반 신혼만 받아요"
- [그해 오늘] 저수지에 떠오른 중학생 시신……범인은 계부·친모였다
- 5.18 마케팅 논란에 격노한 정용진 회장, 손정현 스타벅스 대표 해임
- MC몽 "여친과 엘베 사진" 성매매 의혹 부인…'불법도박' 모임 폭로까지
- "진짜 부자는 받고 나는 왜?"…고유가지원금 탈락에 분통
- "아저씨 무소속 안 창피해요?"…한동훈, 초등생 질문에 답변은
- 수출 투톱 '반·차' 공장 동시에 스톱 위기