KB증권 "SK하이닉스, 세계 3위 영업이익 가시권…목표가 190만원"
유한새 기자 2026. 4. 10. 07:23
KB증권은 10일 SK하이닉스에 대해 세계 3위 영업이익 가시권에 진입했다며 투자의견 '매수'를 유지하고 목표주가를 기존 170만원에서 190만원으로 11.8% 상향했다. SK하이닉스의 전 거래일 종가는 99만8000원이다.
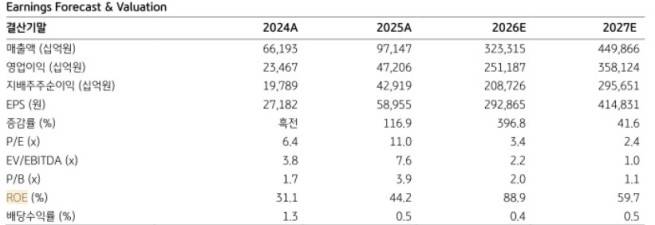
김동원 KB증권 연구원은 "올해 디램과 낸드 가격이 전년 대비 각가 170%, 190% 상승 전망을 반영해 올해 및 내년 영업이익 추정치를 각각 251조원, 358조원으로 기존 대비 각각 42%, 55% 상향 조정한다"고 말했다.
그는 "영업이익 증가 속도는 1분기를 기점으로 가속 구간에 진입할 전망"이라며 "빅테크 입장에서는 향후 수 년간 지속될 인공지능(AI) 인프라 투자 확대 과정에서 전략 자산인 메모리 반도체의 안정적 확보가 비용이 아닌 생존 조건으로 인식되고 있다"고 전했다. 이어 "정보 탐색 방식이 검색창을 여는 인터넷 검색 중심에서 AI로 일상화되고 있다는 점을 감안할 때, 메모리 가격의 구조적 상승 흐름은 중장기 지속될 가능성이 높다"고 덧붙였다.
김 연구원은 "2030년까지 장기공급계약을 추진하는 메모리 산업은 TSMC와 유사하게 선수주·후생산 구조의 파운드리형으로 진화할 가능성이 높아, 밸류에이션 재평가의 핵심이 될 전망"이라며 "이에 따라 SK하이닉스는 올해 251조원, 내년 358조원의 영업이익을 달성하며 글로벌 영업이익 순위가 2026년 4위에서 2027년 3위까지 상승할 것으로 예상된다"고 설명했다.
이투데이에서 직접 확인하세요. 해당 언론사로 이동합니다.