지투파워, 태양광 보급 확대 정책 수혜 가속-키움
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
키움증권은 4일 지투파워(388050)에 대해 공공(관급) 시장을 중심으로 한 수주 경쟁력이 실적으로 확인되고 있다며, 정책 수혜 내러티브를 숫자로 증명하는 구간에 진입했다고 평가했다.
조재원 키움증권 연구원은 "지투파워는 수배전반, 태양광, ESS 관급 시장에서 안정적인 수주 경쟁력을 확보하고 있고, 원전 설비 시장으로도 사업 영역을 확대했다"며 "후속 수주가 이어질 경우 기업가치 추가 상승 여력이 있다"고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 박정수 기자] 키움증권은 4일 지투파워(388050)에 대해 공공(관급) 시장을 중심으로 한 수주 경쟁력이 실적으로 확인되고 있다며, 정책 수혜 내러티브를 숫자로 증명하는 구간에 진입했다고 평가했다. 투자의견은 제시하지 않았다.
조재원 키움증권 연구원은 “지투파워는 수배전반, 태양광, ESS 관급 시장에서 안정적인 수주 경쟁력을 확보하고 있고, 원전 설비 시장으로도 사업 영역을 확대했다”며 “후속 수주가 이어질 경우 기업가치 추가 상승 여력이 있다”고 설명했다.
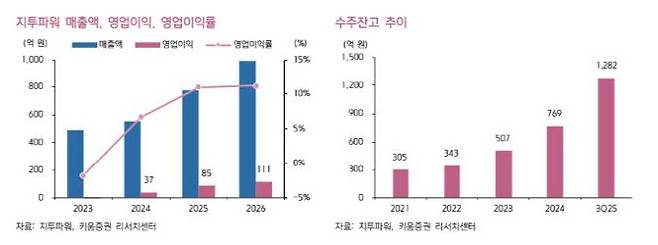
키움증권은 지투파워의 4분기 매출액을 377억원으로 전년 동기 대비 55% 증가, 영업이익은 60억원으로 174% 늘어날 것으로 추정했다. 수익성 높은 관급향 매출 인식이 집중되고, 원가 절감 효과가 더해지며 이익 개선 폭이 확대된다는 분석이다.
올해 실적 개선 흐름도 이어질 전망이다. 지투파워 2026년 매출액은 993억원, 영업이익은 111억원으로 각각 전년 동기 대비 28%, 30% 증가할 것으로 내다봤다. 영업이익률은 11% 수준까지 올라설 것으로 봤다. 지난해 말 기준 수주잔고는 1100억원을 웃도는 것으로 파악됐다.
사업별로는 태양광 부문의 성장성이 두드러진다. 조 연구원은 “공공·지자체 주도의 태양광 보급 정책 강화가 불가피한 상황”이라며 “지투파워는 조달청 시장에서 수주 경쟁력을 확보하고 있어 직접적인 수혜가 기대된다”고 설명했다. 태양광 매출은 2025년 233억원, 2026년 347억원으로 고성장을 이어갈 것이란 전망이다.
원전 설비 시장 진출도 중장기 모멘텀으로 제시됐다. 지투파워는 올해 신한울 3·4호기 고압배전반(430억원)을 수주하며 레퍼런스를 확보했고, 한빛 3·4호기 등 추가 입찰에도 참여 중이다.
조 연구원은 “후속 원전 수주 성공 시 주가에 의미 있는 재평가 요인이 될 수 있다”며 “정책 수혜 기대에 그치지 않고, 관급·원전 수주를 통해 실적 개선이 숫자로 확인되는 단계”라고 판단했다.
박정수 (ppjs@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- "보유세 카드 꺼내 들어야..." 전문가들 입 모은 까닭은
- “골드바로 프러포즈”…재테크에 진심인 MZ
- 뉴욕증시 일제히 하락…앤스로픽 공포에 소프트웨어株 흔들[월스트리트in]
- “절대 입금하지 마” 1300만 유튜버 쯔양, 돌연 강력 경고, 왜?
- "테이프 묶인 모습에 바로 뛰어"…강도 쫓다 흉기에 찔린 시민
- “최근 금 사들인 투자자분들…” 전문가가 말하는 ‘金투자’ 전략은
- ‘사직’ 권유받자 여직원 불붙여 살해…“내 험담했지?” [그해 오늘]
- “엄마 보러 한국 갑니다”…로또 ‘160억’ 당첨된 캐나다 동포
- 美, 중동서 이란 드론 격추…국제유가 급등
- "중국도 나섰다"...아기에게 뜨거운 커피 붓고 달아난 남성, 어디로?