“대형 증권사, 경제 시스템 핵심 리스크 핵심될 수도”...KDI의 경고
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
국내 대형 증권사의 몸집과 레버리지가 빠르게 불어나는 가운데, 이를 관리해야 할 건전성 규제가 오히려 위험을 가려 왔다는 국책연구기관의 문제 제기가 나왔다. 은행 규제가 강화되자 자금과 위험이 증권사로 이동하는 '풍선효과'가 나타났고, 느슨해진 규제가 이를 키웠다는 진단이다. 한국개발연구원(KDI)은 대형 증권사에 한해 영업용순자본비율(NCR) 산식을 2016년 이전 방식으로 되돌려 위험 민감도를 높여야 한다고 제언했다.
은행에는 바젤Ⅲ 등 촘촘한 규제가 적용되는 반면, 증권사는 상대적으로 느슨한 틈을 타 위험을 확대해 왔다는 것이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
NCR 산식 허점, ‘덩치 클수록 안전’ 착시 불러
IMA 도입 땐 단기차입 300%까지… 리스크 급증
KDI “차등 규제·RRP 도입 검토해야”
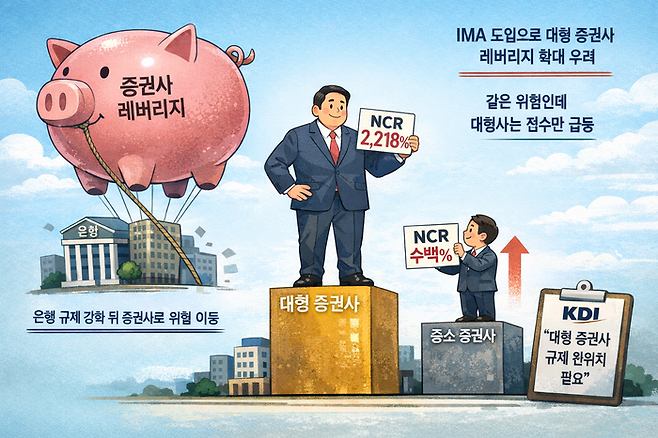
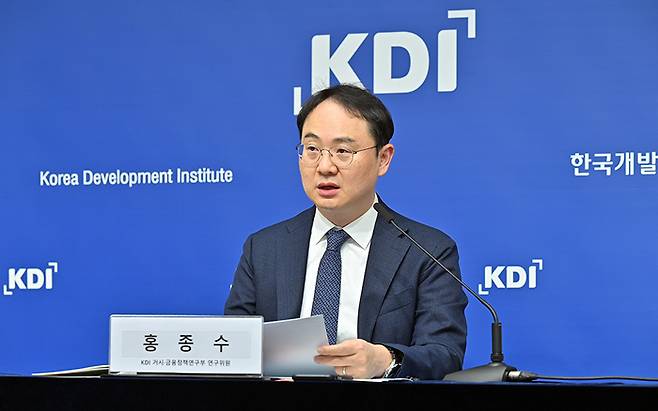
KDI가 17일 발표한 ‘증권사 건전성 규제 개선 방향’ 보고서에 따르면 국내 증권사의 총자산은 2010년 199조8000억원에서 올해 상반기 851조7000억원으로 4.3배 늘었다. 같은 기간 레버리지 비율도 6.3배에서 9.2배로 상승했다. 특히 대형 증권사는 발행어음, 환매조건부매도(RP), 파생상품 거래 등 단기 조달 비중이 커지며 유동성과 건전성 리스크가 함께 확대되고 있다.
문제는 이 같은 변화가 현재의 NCR 지표에는 제대로 반영되지 않는다는 점이다. NCR은 증권사의 위험자산 대비 자본 여력을 보여주는 핵심 지표로, 수치가 높을수록 재무 상태가 양호하다고 해석된다. 그러나 2016년 개편된 현행 산식은 ‘영업용순자본에서 총위험액을 뺀 안전자본’을 ‘필요유지자기자본’으로 나누는 구조다. 분모인 필요유지자기자본은 증권사가 수행하는 업무에 따라 정해지는 최소 자본의 70% 수준으로, 회사 규모가 커져도 거의 고정돼 있다.
이 구조가 ‘착시’를 만든다. KDI는 동일한 위험을 가진 두 증권사를 예로 들었다. 영업용순자본이 1조원이고 총위험액이 0.5조원인 증권사와, 영업용순자본 10조원·총위험액 5조원인 증권사는 위험 비율이 모두 50%로 같다. 위험 구조는 동일하지만 현행 산식으로 계산하면 후자의 NCR은 전자의 10배가 된다. 분자는 회사 규모에 비례해 커지는데, 분모는 거의 늘지 않기 때문이다. 덩치가 커질수록 자동으로 ‘더 안전해 보이는 숫자’가 나오는 셈이다.
실제 통계도 이를 뒷받침한다. 현행 기준으로 전체 증권사의 평균 NCR은 2010년 489%에서 올해 1170%로 뛰었고, 대형 증권사는 같은 기간 659%에서 2218%까지 치솟았다. 그러나 2016년 이전 방식인 ‘영업용순자본 ÷ 총위험액’으로 계산하면 대형 증권사의 NCR은 올해 기준 166%에 불과하다. 과거 규제 기준(150%)에 근접한 수준으로, 겉보기와 달리 위험이 상당히 누적됐음을 시사한다.
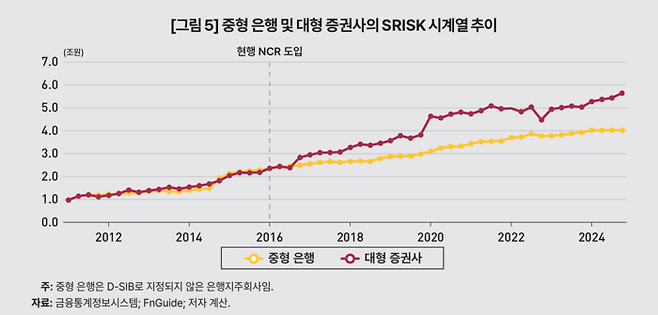
KDI는 이런 구조가 레버리지 증가라는 가장 기본적인 위험 신호를 약화시키고, 결과적으로 시스템 리스크를 키울 수 있다고 지적했다. 실제로 대형 증권사의 시스템 리스크(SRISK)는 2011년 이후 4.5배 증가해 중형 은행의 증가 속도를 웃돌았다. 은행에는 바젤Ⅲ 등 촘촘한 규제가 적용되는 반면, 증권사는 상대적으로 느슨한 틈을 타 위험을 확대해 왔다는 것이다.
특히 올해 말 도입되는 종합투자계좌(IMA)는 대형 증권사의 단기 자금 조달 여력을 더욱 키울 것으로 예상된다. 자기자본의 최대 300%까지 차입이 가능해지는 만큼, 규제가 그대로라면 레버리지 확대 속도는 더 빨라질 수 있다. KDI는 NCR 개편과 함께 대형 증권사에 대한 유동성 규제(LCR) 확대와 정상화·정리계획(RRP) 도입 검토도 병행해야 한다고 강조했다.
은행을 조이자 위험이 증권사로 이동했고, 그 증권사를 지켜보는 잣대는 느슨해졌다. KDI의 문제 제기 금융 시스템 전체의 안전벨트를 다시 조이자는 경고다.
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- “반반한 얼굴에 속았다”…돌싱남이 꼽은 결혼 실패 이유 1위, 무엇? - 매일경제
- “목돈 쥐고 있어봤자 자식들만 군침”…요즘 은퇴세대, 일괄 수령 안한다 - 매일경제
- 2억명 정보 털렸는데 모두 침묵했다…포르노사이트 해킹되자 벌어진 일 - 매일경제
- “이러다 내년 1500원 뚫리는 거 아냐?”…정부 의지에도 환율 1480원 돌파 - 매일경제
- 호프집·카페 차린 친구 많은데…몇년 지나니 동창회 안나오네요 - 매일경제
- 낮엔 학교·회사, 밤엔 물류센터로 …"새벽 노동은 착취 아닌 선택" - 매일경제
- “갑자기 집주인이 나가랍니다”…침대에 누워서 새집 구하는 방법 [집밖은위험해③] - 매일경
- ‘코스닥 데뷔’ 나라스페이스테크놀로지, 상장 첫날 ‘따블’ 찍었다 - 매일경제
- “손님 완전 취한 거 맞지?”…지문으로 폰뱅킹, 술값 바가지 씌운 업주 - 매일경제
- 유럽최강 레알 마드리드, 韓 선수 영입 관심…“양민혁 영입에 121억원 투자, 미래를 위한 전략”