동성화인텍, 이익률 개선 흐름 이어질 전망…목표가↑-신영
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
신영증권은 20일 동성화인텍(033500)에 대해 재료가격 안정화에 따라 납품 제품가와 투입 재료 가격의 스프레드가 확대될 것으로 전망했다.
엄 연구원은 동성화인텍이 올해 매출액 성장률 25.6%, 영업이익률은 9.2% 달성할 수 있을 것으로 전망했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 박순엽 기자] 신영증권은 20일 동성화인텍(033500)에 대해 재료가격 안정화에 따라 납품 제품가와 투입 재료 가격의 스프레드가 확대될 것으로 전망했다. 투자 의견은 ‘매수’, 목표가는 기존 3만 7000원에서 4만원으로 ‘상향’했다. 전 거래일 종가는 2만 9550원이다.
엄경아 신영증권 연구원은 “경쟁사와 마찬가지로 역대 최고매출 기록에 따른 배수 상향 조정이 기반이 됐다”며 “수주잔고를 길게 보유하고 있다는 점을 고려해 2026~2027년 평균 추정 BPS에 목표배수 3.6배를 적용해 목표가를 산정했다”고 말했다.
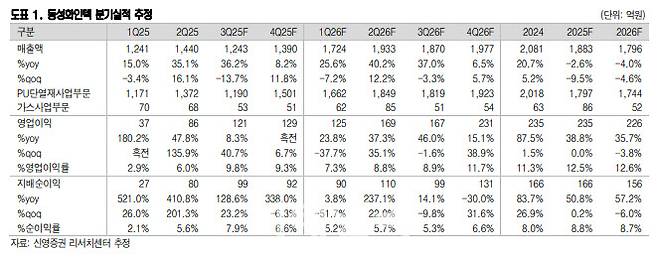
2017년 1000억원대에 불과하던 수주잔고를 2조원 이상까지 키우면서 외형 성장을 준비해 왔다. 수주잔고가 매출로 이어지는 실적을 확실하게 보여주기 시작했다는 평가다.
엄 연구원은 경쟁사 대비 2분기 영업이익률 개선 폭이 크게 나타나지 않는데 주목했다. 1분기 7.3%에서 2분기 8.8%까지 향상됐다. 업체마다 재고 투입의 시간적 차이는 있지만 MDI 가격이 안정화와 전사의 이익률 개선으로 이어지는 흐름을 역행하지는 않으리라고 판단했다.
그는 이어 역대 최고 매출과 최고 마진을 기대했다. 최근 마크3 타입의 LNG 운반선을 주로 만드는 삼성중공업이 LNG 운반선 6척 수주 소식도 들려오고 있어 LNG 운반선 시장의 발주 기근 흐름도 변화를 보이고 있다고 평가했다.
엄 연구원은 동성화인텍이 올해 매출액 성장률 25.6%, 영업이익률은 9.2% 달성할 수 있을 것으로 전망했다.
박순엽 (soon@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- [단독]주병기 “구글 정밀지도 내주더라도 ‘온플법’ 절대 사수”
- [속보] 김여정 "韓 우리 외교상대 될 수 없다, 리재명 위인 아냐"
- 대출 막혀도 집값 올랐다…그들만의 리그 '얼죽대' 열풍
- "무슨 일 났냐" 되물은 청도열차 사고 경상자…"기억 장애 올 수도"
- 안철수 "'케데헌' 아나"…김문수 "그게 뭡니까? 설명해주십쇼!"
- 기술주 차익실현에 나스닥 1.5%↓…“AI 버블 우려 vs 주도권 지속”[월스트리트in]
- "북한으로 가겠다"…비전향 장기수, 임진각서 판문점행 시도
- "둘 중 하나는 죽어야"…최정원, 女 흉기 위협 부인 "자해 시도"
- 특검, 한덕수 16시간 밤샘조사…구속영장 청구 초읽기
- "딸아이가 죽었는데 살인죄가 아니라니..." [그해 오늘]