"1년前 영끌해 집 샀는데"..갚아야 할 빚 年288만원 불었다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
그런데 대출 당시 신규 코픽스(COFIX·자본조달비용지수) 기준 6개월 변동형으로 연 3.16%였던 대출금리는 최근 4.03%까지 상향 조정됐다.
16일 은행권에 따르면 전날 기준으로 B시중은행에서 1년 전과 같은 금액, 같은 조건의 주담대를 받는다고 가정하면 신규 차주는 연 4.15%(신규 코픽스 6개월)의 대출금리를 적용받는다.
지난해 말 가계부채 1756조원(신용카드 사용액 포함시 1862조원)을 기준으로 변동금리 대출 차주는 전체의 76.5%에 달한다. 이달 기준금리 인상폭(0.25%p)만큼 대출금리가 오른다고 가정하면 가계의 연간 이자부담은 대출자 1인당 16만원꼴로 약 3조3000억원 늘어난다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
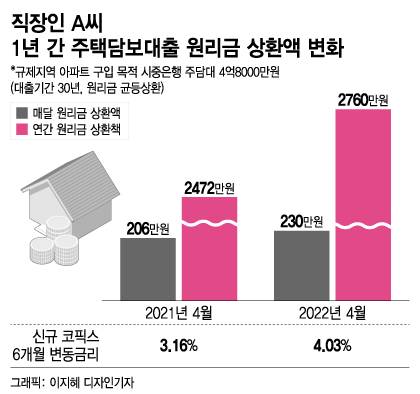
# 이른바 영끌족(영혼까지 끌어모아 대출한 사람을 지칭)인 40대 직장인 A씨는 지난해 4월 B시중은행에서 최대 한도인 4억8000만원의 주택담보대출(대출기간 30년, 원리금 균등상환)을 받아 서울 소재 아파트를 매입했다. 치솟는 집값에 더 미루다간 내 집을 영영 마련하기 어려울 것 같아 고심 끝에 내린 결정이었다.
그런데 대출 당시 신규 코픽스(COFIX·자본조달비용지수) 기준 6개월 변동형으로 연 3.16%였던 대출금리는 최근 4.03%까지 상향 조정됐다. 1년 만에 대출금리가 0.87%포인트(p) 오른 것이다. 매달 갚아야 하는 원리금 상환액은 206만원에서 230만원으로 24만원 늘었다. 연간 원리금 상환액도 2472만원에서 2760만원으로 288만원 불었다. A씨는 "대출금리가 계속 오르고 있어 내야 할 이자가 앞으로 훨씬 더 늘어날 게 뻔해 걱정이 많다"며 "고정금리로 갈아타고 싶지만 변동금리보다 0.6%p 이상 높아 고민 중"이라고 했다.
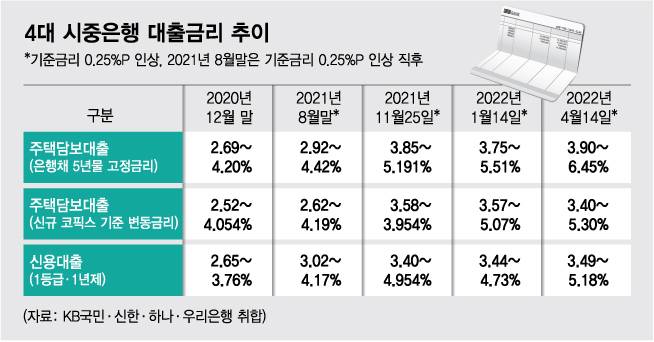
혼합형 고정금리(5년 고정 후 변동금리) 금리 역시 같은 기간 연 3.68%에서 4.65%로 0.97%p 올라 매월 원리금 상환액이 27만원 이상 늘었다. 작년 8월 이후 한국은행이 이달까지 0.25%p씩 네 차례 기준금리를 인상(0.50→1.50%)하면서 주담대 금리가 1%포인트 가까이 뛴 영향이다.
10년 남짓 만에 4%대 상승률을 기록한 국내 물가 급등세와 '인플레이션 파이터'로 변모한 미국 연방준비제도(Fed·연준)의 '빅스텝'(한 번에 기준금리 0.5%p 인상) 가능성에 채권시장에서 '금리 발작'이 일어난 때문이다. 국채 금리가 급등하면서 은행 고정금리 주담대 지표금리인 금융채(5년물)이 덩달아 크게 뛰었다.
주요 시중은행들의 고정형 주담대 금리는 팬데믹(코로나 대유행) 기간 중 한은의 첫 기준금리 인상 직후인 지난해 8월 말 2.92~4.42%에서 약 8개월 만에 상단금리가 무려 2.03%p 상승했다. 물가 안정을 최우선 정책 과제로 내건 미 연준과 한은의 연내 기준금리 인상 속도와 폭에 따라 대출금리 최고 연 7% 시대가 멀지 않았다는 전망이 나온다.
변동금리 주담대도 다음주부터 일제히 오른다. 은행연합회가 15일 발표한 3월 신규 코픽스(COFIX·자금조달비용지수)가 전월에 비해 0.02%p 상승하면서다. KB국민·우리·NH농협은행의 신규 코픽스 연동 변동형 주담대 금리는 18일부터 각각 0.02%p씩 상승해 △국민은행 3.42~4.92% △우리은행 3.65~4.86% △농협은행 3.20~4.40%가 적용된다. 은행권 관계자는 "한은 기준금리 인상분을 반영해 주요 은행들이 예·적금 등 수신금리를 올리고 있다"며 "자금조달 비용 증가로 다음달 발표되는 4월 코픽스도 추가 상승이 예상된다"고 했다. 은행 변동형 주담대 금리는 곧 5% 중반대를 넘어 6%를 향해 상승할 것으로 예상된다.
대출금리 상승세가 이어지면서 가계 이자부담은 더 커질 전망이다. 지난해 말 가계부채 1756조원(신용카드 사용액 포함시 1862조원)을 기준으로 변동금리 대출 차주는 전체의 76.5%에 달한다. 4명 중 3명은 금리 변동 위험에 고스란히 노출돼 있다는 얘기다. 이달 기준금리 인상폭(0.25%p)만큼 대출금리가 오른다고 가정하면 가계의 연간 이자부담은 대출자 1인당 16만원꼴로 약 3조3000억원 늘어난다.
지난해 8월 이후 4차례 기준금리가 인상(1.00%p)된 8개월 동안 불어난 가계 이자부담액은 단순 계산으로 13조원이 넘는다. 1인당 이자부담 증가액은 약 65만원 수준이다. 올해 기준금리가 추가로 0.50%p 올라 연 2.00%에 도달할 경우 가계의 이자부담 증가액은 약 20조원 가량으로 커진다. 차주 1인 기준으로 환산하면 연간 이자부담액은 약 100만원 가량 늘어나는 것으로 추산된다.
<저작권자 ⓒ '돈이 보이는 리얼타임 뉴스' 머니투데이, 무단전재 및 재배포 금지>
Copyright © 머니투데이 & mt.co.kr. 무단 전재 및 재배포, AI학습 이용 금지.
- 이진호 "박수홍 10억 사망보험금→친형 가족에…형수의 충격 설계" - 머니투데이
- '식스센스3' 유재석, '재산 1조' 루머에 '발끈'…무슨 일? - 머니투데이
- '♥이상순' 이효리 "2세 생각 있지만…나이 있으니 쉽지 않아" - 머니투데이
- "살려달라" 비명, 곳곳에 시신…끔찍했던 그 섬의 진실 - 머니투데이
- 욕정에 눈 먼 러시아군…16살 임신부도 78살 할머니도 당했다 - 머니투데이
- "전 재산 홀라당..." 김원효, 심진화와 이혼 위기 고백 - 머니투데이
- 김동현 100억에 산 압구정 아파트…한 달도 안 돼 12억 '급락' - 머니투데이
- 모델 김자연, 70세 손영권 삼성전자 고문과 결혼…25세 차 극복 - 머니투데이
- "故최불암 묘소서 5분 거리 식당"…고인 이용한 홍보 '뭇매' - 머니투데이
- AI가 일자리 뺏는다더니…월 3000만원 버는 새 직업도 생겼다 - 머니투데이