IRP·연금저축, 중도인출시 저율과세 사유인지 확인해야
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
피해복구비 등 당장 급하게 돈이 필요한 A씨는 본인이 가입했던 개인형퇴직연금(IRP)과 연금저축에서 중도인출하고 싶은데, 중도인출 시 세율이 높다는 이야기를 들은 적이 있어 고민하고 있다.
금융감독원은 불가피하게 연금계좌에서 중도인출을 할 경우 저율과세되는 인출사유에 해당하는지 확인할 필요가 있다고 24일 밝혔다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
(서울=뉴스1) 송상현 기자 = #근로소득자인 A씨는 호우로 인해 본인 주택이 일부 붕괴되는 등 재산상 손실이 발생했다. 피해복구비 등 당장 급하게 돈이 필요한 A씨는 본인이 가입했던 개인형퇴직연금(IRP)과 연금저축에서 중도인출하고 싶은데, 중도인출 시 세율이 높다는 이야기를 들은 적이 있어 고민하고 있다.
금융감독원은 불가피하게 연금계좌에서 중도인출을 할 경우 저율과세되는 인출사유에 해당하는지 확인할 필요가 있다고 24일 밝혔다. 연금계좌엔 개인형퇴직연금(IRP)과 연금저축 두 종류가 있다.
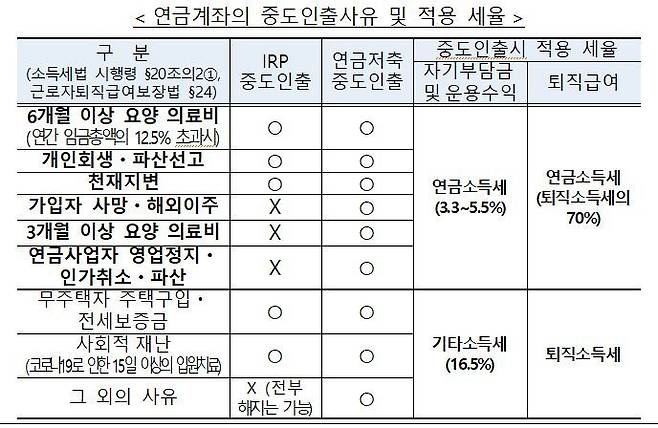
IRP는 법에서 정한 제한적인 사유인 Δ6개월 이상의 요양 의료비 Δ개인회생·파산 Δ천재지변·사회적재난 Δ무주택자의 주택구입·전세보증금 등에만 한정해서 중도인출을 할 수 있다. 연금저축의 경우 제약없이 중도인출이 된다.
연금계좌를 중도인출할 때에는 세액공제를 받았던 자기부담금과 운용수익에 대해 기타소득세 16.5%가 부과된다.
다만 소득세법에서 정한 ‘부득이한 인출’은 이보다 적은 연금소득세(3.3~5.5%)만 부과된다. 이 때문에 불가피하게 중도인출 시에는 인출사유가 세법상 '부득이한 인출'에 해당하는지를 확인해야 한다.
IRP의 부득이한 중도인출 사유엔 Δ6개월이상 요양을 요하는 의료비 지출(연간 임금총액의 12.5% 초과) Δ개인회생·파산선고 Δ천재지변 등으로 제약된다.
연금저축의 경우엔 Δ3개월 이상 요양을 요하는 의료비 지출 Δ개인회생·파산선고 Δ천재지변 Δ연금가입자의 사망·해외이주 Δ연금사업자의 영업정지·인가취소·파산 등으로 더 폭이 넓다.
songss@news1.kr
Copyright © 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용 금지.
- '박수홍 아내' 김다예, '돈자랑' 논란에 심경 토로 "지치고 슬퍼"
- 정미녀, 남편 전민기 여자 문제 폭로…"밤마다 방에서 여사친과 OO"
- 김영희 "11년간 남자 없어 밤마다 성인영화 봐…에로배우에 DM 보냈다"
- "결혼 약속 믿고 '임신 중절'했는데…'네가 지운 거'" 돌변한 직장 남친
- "시신 일부가 냄비에 있었다"…모델 토막 살인 사건, 참혹 범행
- "내 마지막 열애설 상대가 너잖아"…김장훈, 이소라 손잡은 데이트 회상
- "나 줄 치킨 사러 간 형, 교통사고로 세상 떠났다"…김영철, 먹먹한 고백
- 한채영, 성형설 부른 비주얼…달라진 외모 '눈길' [N샷]
- 최준희 "쌍꺼풀 세 번 수술…마지막에 장원영 사진 들고 가"
- 이종석, 43억에 산 집 200억 됐다…부동산 자산만 630억 원대