'아차 하는 사이에 내돈이~' 착오송금, 피해 막으려면?
이 경우 A씨가 잘못 입금을 한 경우라도 현 제도상 원래 주인 마음대로 돈을 빼올 수 없다. 돈이 잘못 입금된 계좌주인의 동의가 필요하기 때문이다.
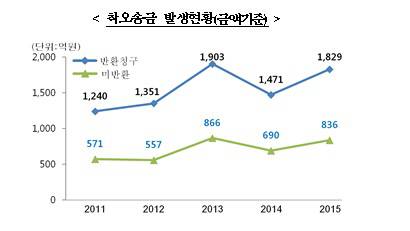
인터넷·모바일뱅킹이 확산하면서 착오송금과 관련한 사고가 증가하고 있는 것으로 나타났다. 금융감독원에 따르면 지난 한 해 동안 잘못 입금됐다고 신고된 돈이 1829억원인데 이 가운데 절반에 육박하는 836억원은 주인이 돈을 돌려받지 못했다.
그럼 착오송금한 경우 어떻게 돈을 돌려받을 수 있을까.
먼저 실수로 잘못 이체한 경우 본인계좌가 있는 송금 은행 콜센터로 전화해 ‘착오송금 반환청구’를 신청하면 된다. 영업시간 외 저녁이나 주말·공휴일 등 언제든지 송금한 금융회사 콜센터에 전화해 신청할 수 있다.
착오송금은 법적으로 수취인의 예금이기 때문에 수취인의 동의 없이는 돌려받을 수 없다. 따라서 신청을 한 뒤 송금은행이 수취은행을 통해 수취인에게 착오송금 사실을 전하고 반환에 대한 동의를 받아야 돈을 돌려받을 수 있다. 일단 수취인이 동의하면 곧바로 돈을 돌려받을 수 있다. 수취은행이 수취인에게 송금인의 계좌번호를 알려주면 수취인이 송금인에게 직접 계좌이체하는 형식이다.
만약 수취 금융회사에 등록된 수취인 연락처가 예전 연락처이거나 수취계좌의 압류 등 법적제한이 걸려있는 경우, 수취인이 반환을 거부하면 반환청구 절차를 통한 반환이 어려울 수 있다. 이 경우 수취인에 ‘부당이득 반환청구 소송’을 통해 자금을 돌려 받아야 한다. 2000만원 미만이면 소액재판으로 진행해 보다 쉽게 관련 절차를 진행할 수 있다. 민사소송과는 별도로 형사상 횡령 혐의로 고발할 수도 있다.
금융전문가들은 ‘지연이체서비스’나 ‘즐겨찾기 계좌등록’을 권장하고 있다.
구경모 금감원 은행감독국장은 “인터넷·모바일뱅킹 이용 시 이체 버튼을 누르기 전 수취인 정보를 다시 확인하는 습관을 길러야 한다”면서 “자주 쓰는 계좌나 즐겨찾기 계좌등록 기능을 활용하는 것도 좋은 방법”이라고 말했다.
그는 이어 “특히 지연이체서비스는 인터넷이나 모바일로 보낸 돈을 3시간 동안 묶어두는 것인데 송금 실수를 확인하면 이체를 취소할 수 있다”며 “은행 창구나 인터넷 등을 통해 쉽게 신청할 수 있다”고 소개했다.
[디지털뉴스국 류영상 기자]
[ⓒ 매일경제 & mk.co.kr, 무단전재 및 재배포 금지]
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- 제1회 매경 핀테크어워드..글로벌 톱10 육성 시동
- "전세금 3000만원 올려달라"..대출절벽에 서민들'으악'
- 신한카드, 미얀마 현지 사업 본격 시작
- 9월 6일 매일경제신문 오늘의 편집회의
- 신한銀, 인천 쪽방촌 지원 행사 실시
- 강경준, 상간남 피소…사랑꾼 이미지 타격 [MK픽] - 스타투데이
- AI가 실시간으로 가격도 바꾼다…아마존·우버 성공 뒤엔 ‘다이내믹 프라이싱’- 매경ECONOMY
- 서예지, 12월 29일 데뷔 11년 만에 첫 단독 팬미팅 개최 [공식] - MK스포츠
- 이찬원, 이태원 참사에 "노래 못해요" 했다가 봉변 당했다 - 스타투데이
- 양희은·양희경 자매, 오늘(4일) 모친상 - 스타투데이