[경제부처 2016 업무보고]대출 7500만원 낀 3억원 집 맡기면, 빚 갚고 월 26만원 연금
[경향신문] ㆍ주택연금 3종세트 어떻게
만 60세 이상 노년층이 집을 담보로 맡기고 매월 일정 금액을 연금으로 받는 금융상품인 주택연금 제도가 올 2분기부터 대폭 확대된다. 대출을 끼고 있는 주택도 주택연금에 가입하기 쉬워지고, 60세가 되기 전에 미리 주택연금을 약정하면 저리의 대출도 받을 수 있게 된다.
금융위원회는 14일 대통령 업무보고에서 가계부채 부담 완화와 노후생활 안정 등을 위해 생애주기 및 소득별로 차별화된 주택연금 신상품 3종(내집연금 3종세트)을 올 2분기 안에 개발해 출시키로 했다고 밝혔다.
먼저 금융위는 만 60세 이상의 고령층을 대상으로 기존의 주택담보대출을 일시에 상환하고 주택연금으로 전환할 수 있는 주택연금을 출시하기로 했다. 지금도 주택담보대출이 있어도 주택연금을 이용할 수 있지만 주택연금 가입 시 일시인출 한도가 연금 지급 총액의 50%에 불과해 기존 주택담보대출금을 갚기가 쉽지 않다. 새 제도는 일시인출 한도를 70%로 늘려 기존의 대출금을 쉽게 갚고 주택연금으로 전환할 수 있게 한 것이다.
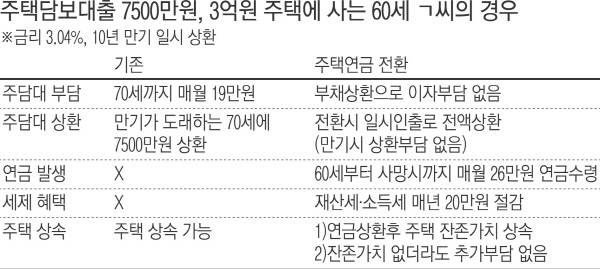
이 제도에 따르면 3억원짜리 주택에 살면서 주택담보대출 7500만원(금리 3.04%, 잔존만기 10년, 일시상환)이 있는 60세 ㄱ씨는 현재 매달 19만원의 이자를 내야 하지만, 주택연금에 가입하면 대출금을 일시에 상환하고 사망할 때까지 매달 26만원의 연금을 받을 수 있다. 단 주택은 사망 시 잔존가치 내에서만 상속된다.
정부는 아직 주택연금 가입 대상이 아닌 40~50대 중·장년층을 위해서는 ‘주택연금 예약제 상품’을 내놓기로 했다. 중·장년층이 주택금융공사의 장기 고정금리 대출인 ‘보금자리론’에 가입하면서 60세 이후 주택연금으로의 전환을 약정할 경우, 보금자리론의 대출 금리를 0.05~0.1%포인트 낮춰주고 일시인출 한도도 확대해준다. 연금 전환 전까지는 이자 부담이 낮아지고, 연금 전환 후에는 대출금을 전액 상환하고 연금을 받을 수 있는 구조다.
예컨대 45세 ㄴ씨가 보금자리론(금리 3.2%, 20년 만기, 분할상환)으로 1억5000만원을 대출해 3억원짜리 아파트를 구입한 경우, 60세에 주택연금 전환을 약정하면 매달 1만원의 이자를 줄일 수 있다. 15년 뒤 주택연금으로 전환되면 매월 85만원의 원리금 상환 부담 대신 매월 42만원의 연금을 받을 수 있다.
소득이 낮은 고령층을 위한 ‘우대형 주택연금’도 출시된다. 이들에게는 낮은 연금산정이자율을 적용해, 주택연금 가입 시 연금액을 20% 정도 늘려줄 방침이다. 적용 대상은 아직 부처 간 협의가 남아 있지만 평균 가격(지난해 기준 2억5000만원) 이하의 주택을 보유하면서 소득 2분위(연 소득 2350만원) 이하인 저소득 고령층으로 검토되고 있다.
이렇게 되면 2억원짜리 주택을 보유하면서 연 소득이 2000만원인 노인이 ‘우대형 주택연금’에 가입할 경우, 일반 주택연금보다 매달 9만2000원 많은 54만7000원을 연금으로 받게 된다.
정부는 올해 1분기 안에 상품 설계를 끝내고 2분기 중 ‘내집 연금 3종세트’를 시중은행 등을 통해 판매할 예정이다.
이 제도들이 제대로 효과를 보기 위한 관건은 주택을 ‘상속의 대상’이 아닌 ‘연금으로 바꿔 쓸 수 있는 유동자산’으로 보는 인식의 전환이 국민들 사이에 이뤄지느냐이다. 주택연금 이용 가구는 지난해 말을 기준으로 2만5611가구로, 주택을 보유한 고령층의 0.9%에 불과한 실정이다.
<선명수 기자 sms@kyunghyang.com>
Copyright © 경향신문. 무단전재 및 재배포 금지.
- [경제부처 2016 업무보고]김치 이어 쌀까지 중국 수출..잘 될까
- 대출 있어도 주택연금 쉽게 가입..사전 약정 땐 저리 대출
- [경제부처 2016 업무보고]'4% 수익' 펀드..월세 돌려 '남은 전세금' 맡겨볼까
- [경제부처 2016 업무보고]정부, 주거 안정 강화 대책 '뉴스테이 확대'만 보인다
- [경제부처 2016 업무보고]'증시 불안·경기 둔화' 중국에 기댄 수출 전략..실효성 의문
- “파하~” 정겨운 웃음 짓던 ‘국민 아버지’ 배우 최불암 별세…향년 87세
- [속보]‘햄버거 회동’ 구삼회 등 내란 가담 군인 8명, 1심 무죄···법원 “국헌문란 목적 인정
- “행복하고 감사했습니다” “존경하는 이모부”···국민배우 최불암 별세에 문화계 추모 물결
- 오세훈 항소심 무죄 ‘잘된 판결’ 34%, ‘잘못된 판결’ 37%[한국갤럽]
- 32억 화소 카메라에 딱 걸렸네···태양서 69억km 떨어진 우주서 ‘6번째 왜소행성’ 후보 발견