가입자 유치비 과다책정 생보사 수조 남긴채 지급
[한겨레] 보험 해약 환급금 왜 "쥐꼬리" 인가 했더니‥ 경기도 의정부에 사는 신아무개(39)씨는 지난해 2년간 꾸준히 넣어왔던 보험을자금사정 때문에 중도 해약하면서 ‘황당한’ 일을 당했다. 지난 2001년 6월ㄷ생명의 종신보험에 가입해 24개월간 총 520만6800원(월 21만6950원)을 냈지만,해약 때 돌려받은 돈은 고작 38만3450원(환급율 7.4%)에 불과했기 때문이다.
신씨는 보험을 중도 해약하면 손해를 본다는 것을 알고는 있었지만 너무 심하다는생각에 항의를 했으나, “보험은 원래 해약하면 손해보는 것을 몰랐냐”는 말만들었다.
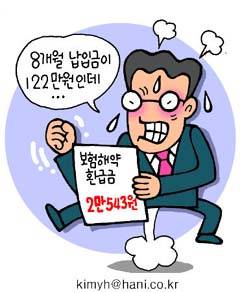
경기도 고양시에 사는 김아무개(37)씨는 지난해 10월 ㅅ생명의 무배당종신보험에가입했다가 8개월을 납입한 상태에서 해약을 했다. 그동안 낸 보험료가122만5600원(월 15만3200원)이었으나 해약 뒤 돌려받은 돈은 2만543원(환급률1.7%)에 불과했다. 김씨는 해약 환금급이 이렇게 적은 이유를 보험사에문의했으나, “보험 가입 기간 동안 고액의 보장을 받았기 때문”이라는설명뿐이었다.
경기 침체속 지난해 16% 해약보험사 안쓴 사업비 3조 넘어해지땐 모집수당 대부분 회수 경기 침체로 살림살이가 어려워지면서 은행 대출과 카드 빚 상환 등을 위해 보험계약을 중도에 해약하거나 보험료를 내지 못해 계약이 해지되는 사례가 크게늘어나고 있다. 생명보험협회 통계를 보면, 보험 중도 해약률이 2001년 14.1%에서2002년 14.9%, 2003년 16.2%로 높아지는 추세다.
보험료를 내기 어려워 해약을 해야 하는 것만도 속상한데, 해약한 뒤 턱없이 적은돈을 돌려받으면 상심은 더 커질 수 밖에 없다.
이처럼 해약 환급금이 적은 이유는, 보험사들이 중도 해약자에게 돈을 돌려줄 때쓰지도 않은 사업비를 모두 다 쓴 것으로 전제하고, 지급해야 할 환급액에서 이를뺀 뒤 돌려주고 있기 때문이다. 쓰지도 않은 사업비까지 계약자 부담으로 물리고있는 것이다. 사업비란 보험사들이 보험 가입자를 유치하고 보험료를 수금하고계약을 계속 유지하는 데 들어가는 비용이다.
보험사들은 사업비를 좀 높게 책정하는 편인데다, 이렇게 해약자 부분은 실제로쓰지 않은 것까지 다 물린 탓에 사업비에서 엄청난 차익을 남기고 있다. 실제로생명보험사들은 지난해 예정사업비로 12조2444억원을 책정했으나, 실제로 들어간사업비는 8조6141억원에 불과했다. 이에 따라 예정사업비와 실제사업비 차이로발생하는 이익인 사업비 차익이 지난해 3조6303억원에 이르렀다. 한 보험사관계자도 “해약 환급금이 적은 이유 가운데는 하나는, 실상은 그렇지 않으나보험료 산출 방식이 보험 계약이 모두 유지되는 것을 전제로 하기 때문”이라고털어놓았다.
보험사들은 이처럼 사업비를 다 사용한 것으로 전제하고 환급액을 돌려주고있으면서도, 보험 모집인들에게 수당을 지급하는 것을 보면 전혀 다른 기준을적용하고 있다. 보험사들은 보험 모집인에 대한 수당을 최장 48개월까지 나눠지급하고 있다. 모집인 수당은 사업비 가운데 가장 높은 비중을 차지하는데, 특히13개월(종신보험의 경우 최장 25개월) 안에 보험이 중도 해지되면 보험사들은모집인에게 준 수당의 대부분을 환수하고 있다. 이중의 잣대를 적용하고 있는것이다.
보험 해약 환급금에서 또하나의 문제는 보험 계약자는 물론 모집인조차 환급금지급 기준을 몰라, 중도 해약시 얼마를 돌려받을지도 모르고 보험에 가입하게된다는 점이다. 국내 대표적인 보험사들의 상품 안내장을 보면, 해약 환급금이어떻게 산정되는지에 대한 설명이 없다.
김미숙 보험소비자협회 대표는 “보험사들은 상품 설계시 사업비를 분리해서설계해야 하고, 중도 해약할 경우 환급금 산출 근거와 세부 명세서를 제공하고고객에게 설명하는 것을 의무화해야 한다”고 지적했다.
이춘근 금융감독원 상품계리실장은 “해약 환급금이 적은 것은 보험사의 사업비책정 방식이 보험 소비자에겐 불리한 형태로 되어 있는 측면이 있다”며“사업비를 보험계약 체결시 전액 집행한 것으로 전제하는 방식(프론트 로딩)에서사후 정산하는 형태의 방식(백 앤드 로딩)으로 바꾸는 방안을 검토하고 있다”고밝혔다.
박효상 기자 hspark@hani.co.krⓒ 한겨레(http://www.hani.co.kr), 무단전재 및 재배포 금지
Copyright © 한겨레신문사 All Rights Reserved. 무단 전재, 재배포, AI 학습 및 활용 금지