바이젠셀의 리딩 파이프라인 VT-EBV-N가 임상2상의 무질병생존율(DFS) 데이터를 바탕으로 중국에서 기술이전(LO) 협상의 속도를 끌어올리고 있다. 바이젠셀은 해당 파이프라인의 세계 최대 시장으로 꼽히는 중국에서 플랫폼 기반 확장 전략으로 LO를 이끌어내는 데 주력할 전망이다. 기술특례상장 매출요건 유예 종료와 자본 감소 흐름이 맞물린 상황에서 중국 내 협상 결과가 기업 가치의 분수령이 될 것으로 점쳐진다.
2상 데이터 기반 중국 확장 전략
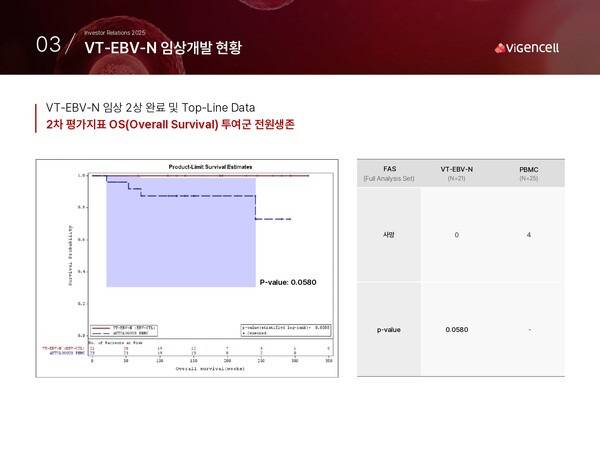
22일 업계에 따르면 바이젠셀은 12일부터 14일까지 VT-EBV-N을 내세워 중국 쑤저우에서 열린 바이오차이나2026에 참가, 글로벌 빅파마 및 현지 대형 제약사들과 연쇄 미팅을 가졌다. VT-EBV-N은 NK/T세포림프종 대상 무작위배정·이중맹검 임상2상 1차 평가지표인 2년 무질병생존율DFS에서 투여군 95%를 기록해 대조군 77.58% 대비 통계적으로 유의미한 차이를 보였다.
시장에서는 중국 내 LO 추진이 데이터에 대한 기술적 자신감을 전제로 한 확장 전략이라는 분석이 나온다. 적응증을 비인두암 등 EBV 양성 고형암으로 확장할 경우 중국은 세계 최대 환자군을 보유한 시장으로 부상한다는 점에서다. VT-EBV-N의 핵심기술은 EBV를 표적하는 면역세포 기반 치료 전략으로, 회사는 플랫폼 기술로서의 확장성도 높다고 판단한다. 해당 기술은 림프종뿐 아니라 비인두암 등 다양한 EBV 매개 고형암에도 적용 가능하도록 설계됐다.
LO 타깃 국가로 중국을 택한 배경에는 '인종 특성'과 '시장 크기'가 있다. 세계보건기구(WHO)의 조사에서 2020년 NK/T세포 림프종 환자 비율이 가장 높은 지역은 중국(32.5%), 일본(24.9%), 한국(22%) 등으로 집계됐다. 림프종은 크게 호지킨림프종과 비호지킨림프종으로 구분된다. 비호지킨림프종의 발병비율이 전체 림프종의 87%에 달한다. 림프종 시장의 대부분이 비호지킨림프종인 것도 이 때문이다. NK/T세포 림프종은 비호지킨림프종 중 하나다.
이번 사업개발(BD)의 총괄을 맡은 김선영 상무는 "임상2상에서 확보된 강력한 데이터를 기반으로 현재 다수의 글로벌 및 중국 제약사들과 논의를 진행하고 있다"며 "상업화가 가시화된 파이프라인인 만큼 계약금은 물론 장기적인 매출과 로열티, 그리고 비인두암과 같은 확장성 있는 사업을 함께 추진할 수 있는 전략적 파트너를 선택하는 것이 중요하다"고 말했다.
매출요건 압박과 자본 감소 동시에
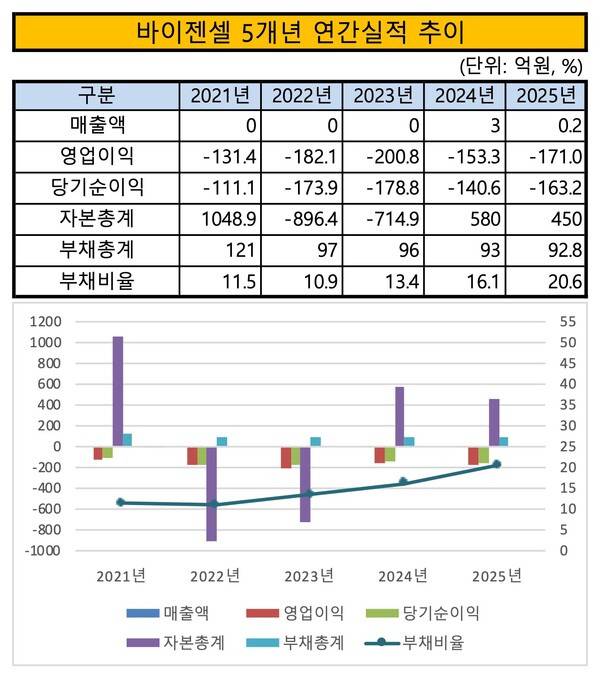
바이젠셀의 중국 LO 추진은 상업화 이전단계 바이오텍 특유의 손실구조와 맞물린 선택으로 풀이된다. 최근 5년간 2021~2023년은 매출이 부재했고 2024년과 2025년에는 각각 2억8000만원, 2000만원에 그쳤다. 반면 영업손실은 △2021년 131억4000만원 △2022년 182억1000만원 △2023년 200억8000만원 △2024년 153억3000만원 △2025년 171억원 등으로 지속됐다.
문제는 부채보다 손실누적에 따른 자본 감소다. 자본총계는 2021년 1048억9000만원에서 △2022년 896억4000만원 △2023년 714억9000만원 △2024년 580억원 △2025년 450억원 등으로 줄어왔다. 부채총계는 2021년 120억9000만원에서 2025년 92억8000만원으로 낮아졌다. 다만 부채비율은 같은 기간 동안 11.5%에서 20.6%로 2배 가까이 상승하는 모습을 보였다. 적자 누적이 기업 체력을 깎아먹는 구조를 띠고 있다는 우려가 나오는 것도 이 때문이다.
올해부터 기술특례상장에 따른 매출요건 유예가 끝난다는 점도 부담이다. 코스닥 규정상 연매출 30억원을 달성하지 못하면 관리종목 지정 대상이 되고, 2년 연속 미달 시 상장폐지 사유가 발생한다. 회사는 위탁생산(CMO)·위탁개발생산(CDMO)과 약품 도매업 등 신사업을 통해 매출요건 충족을 추진하고 있지만, 현재 가시적인 현금창출 후보는 VT-EBV-N이라는 시각이 우세하다.
박선영 한국IR협의회 기업리서치센터 애널리스트는 "코스닥 상장규정상 연간 매출액이 30억원 미만일 경우 관리종목으로 지저오디며 2년 연속 미달 시 상장폐지 사유가 발생하지만, 기술특례상장사는 상장 후 5년간 매출요건이 면제된다"면서도 "바이젠셀은 2021년 8월25일 상장돼 2026년에는 매출요건 유예가 종료됨에 따라 연 매출 30억원을 달성해야 하는 만큼 파이프라인 상업화와 외부매출 확대 전략의 실행력이 중요해질 것"이라고 내다봤다.
변수는 중국 LO 조건과 조건부허가
중국 협상 구조의 관건으로는 '개발·생산 범위를 어디까지 넘기느냐'가 지목된다. 현지 임상3상 주도권, LO 범위, 생산 이전 여부 등에 따라 수익구조가 크게 달라질 수 있다는 관점이다. 계약금(업프론트) 비중이 낮고 마일스톤 의존도가 높을 경우 단기 현금유입 효과는 제한적일 수 있다는 관측이 나온다. 반대로 공동개발 모델이 성사되면 비용 분담 구조를 만들 수 있다.
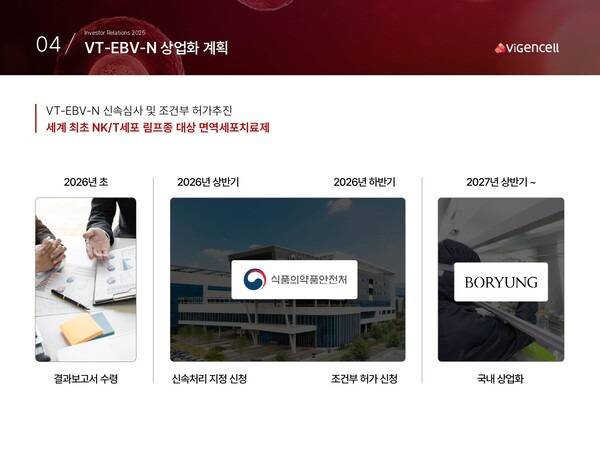
국내 상업화의 핵심변수는 '추가 임상 요구 범위'가 될 전망이다. 바이젠셀은 2026년 조건부허가를 거쳐 2027년 상반기 중 VT-EBV-N을 상업화하겠다는 목표를 제시했다. 그러나 임상2상 2차 유효성 평가에서 전체생존(OS)값은 0.058로 통계적 유의성을 확보하지 못했다. 규제 당국이 생존 데이터 보강을 요구할 경우 상업화 일정이 지연될 수 있다. 특히 희귀암 단일 국가 2상 데이터라는 점은 심사 과정에서 검증 대상이 될 수 있다는 것이 업계의 중론이다.
향후 기업 체력의 방향을 가를 장기적 가치 기준점으로는 'EBV 표적 세포치료 플랫폼의 적응증 확장 속도'가 언급된다. 비인두암은 EBV 연관 암 중 환자 수가 가장 많은 적응증으로, 중국에서 연간 6만명 이상이 발생하는 것으로 보고된다. 고형암 영역에서 유의미한 임상 데이터가 축적될 경우 단일 림프종 자산 기업이라는 평가에서 벗어날 수 있을 것으로 점쳐진다.
IV리서치센터 관계자는 "NK/T 림프종은 재발률이 40%에 달한다"며 "사실상 경쟁약물이 없어 2026년 조건부허가 신청 및 2027년 상업화 시 국내 시장점유율 80~90% 수준까지 빠르게 달성 가능할 것"이라고 전망했다. 그러면서 "국내 시장에서 VT-EBV-N의 최고매출을 400~500 억원 수준으로 추산하고 있다"며 "연간 1만명 이상의 환자가 신규 보고되는 중국 시장에서 상업화한다면 연 매출액 1조원까지 기대할 수 있을 것"이라고 추정했다.
이승준 기자
Copyright © 블로터