연매출 1조원 시대를 연 핵심품목 '카나브'가 보령의 리스크 포인트로 떠오르고 있다. 처방 실적은 시장 성장률을 웃돌았지만 약가인하 소송 관련 이슈로 상반기에만 161억원 관련 충당금을 쌓아서다. 카나브 이후 두 번째 자체개발 화학합성 신약도 아직 나오지 않았다. BR2010과 BR2011은 연구 시작 5년째 후보물질 발굴 단계에서 진전이 없는 상황이다. 가장 앞선 파이프라인 BR2002도 임상2상 단계에 머문 가운데 상업화 시점이 미뤄지고 있다.
약가소송 회계영향 161억원 차이
26일 보령의 반기보고서에 따르면 카나브 패밀리 약가인하처분 취소소송은 2심이 진행 중이다. 카나브는 보령이 자체 개발한 고혈압 치료제로 2010년 국내 제15호 신약으로 허가받았다. 2023년 2월 물질특허 만료 뒤 복제약(제네릭) 진입에 따른 약가인하 대상이 됐다. 다만 현재 약가는 기존 수준 그대로다. 보령의 1심 판결 항소에 법원이 집행정지 신청을 받아들여서다.
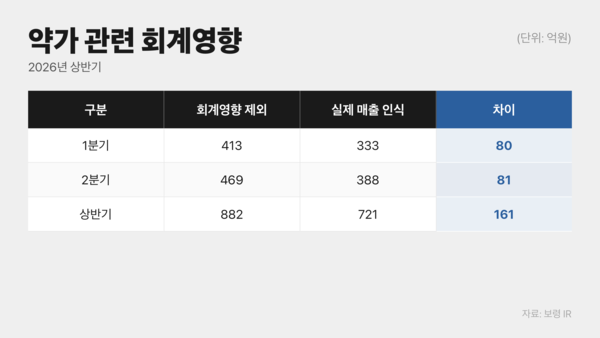
카나브 패밀리는 처방 확대에도 매출 기여도는 하락하고 있다. 약가인하 소송 관련 회계영향이 올해 상반기에도 161억원의 차이를 만들었기 때문이다. 보령이 올해 1·2분기 기업설명(IR) 자료에서 각각 제시한 수치를 합치면 회계영향 제외 기준 매출은 882억원이다. 회계영향을 반영한 매출은 721억원이다. 이 차이는 회계영향 제외 매출의 18.3%에 해당한다.
상반기 161억원의 격차는 1·2분기에 각각 80억원·81억원 발생했다. 1분기 카나브 패밀리 매출은 회계영향 제외 기준 413억원이었지만 반영 후 333억원으로 줄었다. 2분기에는 매출 388억원과 약가인하 충당분 81억원을 따로 표시했다. 충당분을 더한 금액은 469억원으로 전년동기 381억원보다 23% 많았지만 정작 매출에 반영한 액수는 같은 기간 12.4% 감소했다. 같은 추세가 올해 하반기에도 이어진다면 320억원가량이 카나브 매출에서 제외될 전망이다.
겉으로 드러난 순이익 증가폭과 본업의 이익 개선폭에는 차이가 컸다. 상반기 연결 당기순이익은 2025년 92억원에서 올해 655억원으로 7.1배 늘었다. 같은 기간 비영업 요소를 제외한 영업이익은 363억원에서 440억원으로 21.1% 증가하는 데 그쳤다. 금융수익은 98억원에서 487억원으로 396.9% 증가했고 금융비용은 386억원에서 125억원으로 67.6% 줄었다.
회계상 부담도 1심 판결 뒤 늘었다. 카나브 패밀리 소송 충당부채는 2025년 말 220억원에서 올해 1분기 말 315억원으로 43.4% 증가했다. 반기보고서에도 1심 판결에 근거해 관련 금액을 충당부채로 인식하고 있다고 기재했다. 소송 결과는 아직 예측할 수 없다는 입장이다. 최종 약가인하가 확정될 경우 연간 매출·이익에 미칠 영향 규모에 대해서는 별도로 밝히지 않았다.
카나브 패밀리의 약가인하 여파가 주목받는 것은 해당 품목이 보령의 연매출 1조원 돌파에 상당한 기여를 한 것으로 평가받기 때문이다. 보령은 2023년 연매출 8596억원을 기록한 데 이어 2024년 1조171억원, 2025년 1조174억원의 매출을 거뒀다. 이런 가운데 카나브 패밀리는 2023년 1552억원, 2024년 1509억원, 2025년 1458억원 등으로 14~18%의 비중을 차지했다.
후속신약 답보, 상업화 목표 후퇴
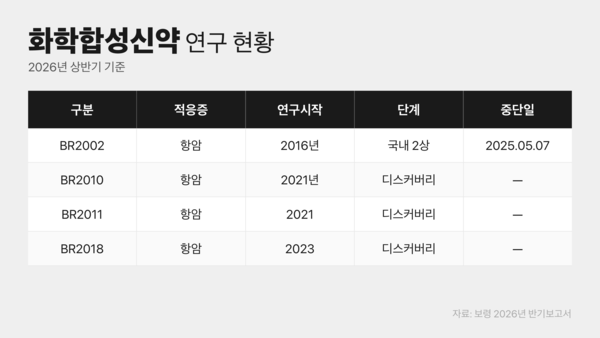
카나브 이후 후속 화학합성 신약개발 진도는 지지부진하다. 반기보고서를 기준으로 연구가 진행 중인 화학합성 신약은 BR2002, BR2010, BR2011 등 3개다. 가장 앞선 BR2002가 국내 임상2상, 나머지 2개는 후보물질 발굴(디스커버리) 단계다. 2023년 연구를 시작한 BR2018은 지난해 3월31일 중단됐다. 개량신약·제네릭을 제외한 화학합성신약 기준이다.
문제는 후속 자체신약 개발이 늦어지면 카나브처럼 여러 제품으로 확장할 새로운 기반을 만드는 시점도 늦어진다는 점이다. 카나브가 듀카브, 투베로, 듀카로, 아카브, 듀카브플러스, 카나브젯 등 복합제와 후속 제품군으로 확대됐기 때문이다. 카나브 패밀리는 2020년부터 5년 연속 연매출 1000억원 이상을 기록했다. 보령은 이를 기반으로 만성대사질환 사업을 키워왔다.
BR2010과 BR2011은 연구를 시작한 지 5년째에도 공시상 디스커버리 단계에 머물러 있다. 두 후보 모두 2021년 연구에 착수했다. 두 후보물질이 처음 등장한 2021년 반기보고서부터 올해 반기보고서까지 개발단계 표기는 계속 같았다. 공시에는 '디스커버리' 표기 외 세부적인 연구 진척도도 담기지 않았다. 후보물질 확정 시점과 다음 단계 진입 일정 또한 제시되지 않았다.
가장 앞선 파이프라인 BR2002도 상업화 목표가 늦춰지고 있다. 현재 온코커머셜 지원실장을 맡고 있는 김봉석 당시 보령 신약연구소 센터장은 2023년 당시 2027년 시판 가능성을 언급했다. 김 센터장은 이듬해에 2027년까지 임상2상을 마치고 품목허가 신청을 거친 뒤 2028년 국내 발매한다는 목표를 제시했다. 올해 반기보고서에도 개발 단계는 임상2상으로 기재됐다.
다만 카나브 패밀리의 처방 실적은 시장 규모보다 빠르게 성장하고 있다. 약품 시장조사기관 유비스트의 조사 결과, 상반기 처방액은 전년동기 대비 7% 증가해 시장 성장률 4.3%를 웃돌았다. 듀카브는 고혈압 복합제 시장 처방 순위가 4위에서 3위로 올랐다. 2분기에는 카나브 패밀리 신제품 카나브젯도 출시했다. 2022년 듀카브플러스 출시 이후 4년 만이다. 제품군은 총 7개다.
보령 관계자는 "BR2002는 희귀질환 치료제인 만큼 환자 모집이 어려워 일정이 순연되고 있다"며 "2028년 상반기 중 임상2상 완료가 목표"라고 말했다. 이어 "식품의약품안전처로부터 개발단계 희귀의약품으로 지정받아 임상2상 종료 이후 조건부허가·출시를 계획하고 있다"고 덧붙였다. 카나브의 약가인하 영향에 대해서는 "내부 추산치는 공개하기 어렵다"고 선을 그었다.
이승준 기자
Copyright © 블로터